Azt a célt, hogy teljesen megszabaduljon az adós a devizahitel terhétől, sőt akár a bank még pénzt fizessen neki vissza, eddig még egy perben sem sikerült elérni. Az ügy, amelyben a Kúria csütörtökön fog döntést hozni, annak kapcsán indult, hogy az árfolyamrés nem szerepel a szerződésben. Hasonló ügyekben már több bírósági döntés született, és a szakmai vélemények szerint nem is kötelező ezt a szerződésben feltüntetni - ez az ügy mégis a Kúriáig jutott.
|
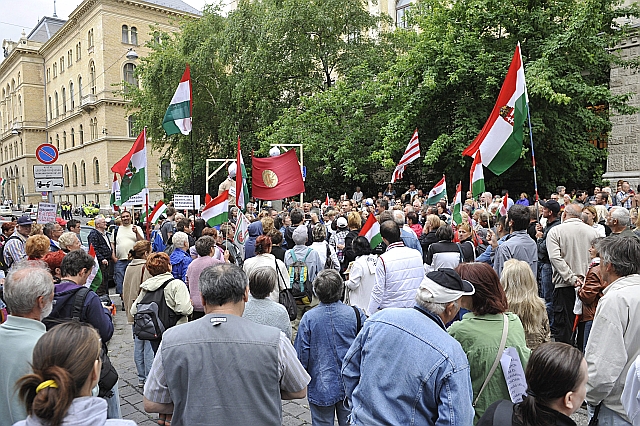
| Tiltakozók a Kúria épülete előtt (Fotó: Kovács Attila/MTI) |
Ezen a ponton már az a tét, hogy a Kúria akár semmisnek is kimondhatja a szerződést, vagyis érvénytelenítheti azt. Ez azonban beláthatatlan következményekkel járna a felekre nézve. De mi is történne ekkor? A feleknek el kellene számolniuk egymással - rendben, de ez hogy nézne ki? Mivel a Kúria döntése valószínűleg nem tartalmazna erre vonatkozóan semmilyen iránymutatást - hiszen ez a jelenlegi pernek nem tárgya - a feleknek újra tárgyalóasztalhoz kellene ülni a az elszámolás ügyében.
Kiindulva azonban abból, hogy a tárgyalással egyszer már kudarcot vallottak a felek és a Kúria elé került az eset, valószínűleg ismét sikertelen lenne az egyezkedés, és ekkor az ügy újra a bíróság elé kerülne - mondta el a Privátbankárnak egy, a témában jártas szakjogász.
Végül hova futhat ki ez az egész?
Ezt senki nem tudja, még nem volt ilyesmire példa korábban, de valószínűleg a bíróságnak mérlegelnie kellene, hogy miként tekint a hitelre. Forinthitelként? Ez meglepő lenne, hiszen az az érvelés, hogy a devizahitel mögött nincs deviza, könnyen cáfolható. Egy másik elképzelés szerint a hitelt ugyan forinthitelként kezelnék, de az elszámolásnál a devizahitelre vonatkozó kamatot kellene a hitelösszeg után megfizetni - ez még az előzőnél is furcsább kombináció lenne. A harmadik lehetőség, hogy az ügylet megítélése maradna devizahitel, tehát az ítélethirdetést követően ez alapján számolna el az adós és a bank, így pedig az adós rendkívül rossz helyzetbe kerülne, mert a tőke visszafizetésekor jó eséllyel a mostani, kedvezőtlen árfolyammal kellene számolni.
Ha egy skálán akarnánk ábrázolni az eshetőségeket, amikor a bank veszít a perben, akkor az adós szempontjából a legjobb kimenetel az lenne, ha a bank visszafizetne neki pénzt (ezt szeretnék elérni a Kúria előtt lévő ügyben is). A skála másik végén az áll, hogy a szerződést érvénytelenítik, és az adósnak egy összegben azonnal vissza kellene fizetnie a teljes tőkét és a kamatokat is, rossz esetben devizahitelként, a mai árfolyamon átszámolva. Azt azonban, hogy a képzeletbeli skála melyik feléhez lenne közelebb a valós elszámolás, ma senki nem tudja megmondani.
És mi történik akkor, ha a Kúria érvényesnek találja a szerződést?
Ha a szerződés semmisségét nem mondja ki a Kúria, akkor az ügyfélnek tovább kell fizetnie, vagy ha nem tud, akkor valamely adósmentő programba kellene belépnie. Végső esetben tovább folytathatja a pereskedést az Európai Bíróságon, de ez egyfelől még az eddigieknél is költségesebb lenne, másrészt valószínűleg az sem lenne eredményesebb, hiszen a magyar bíróság és a Kúria is figyelembe veszi az uniós jogokat a döntés során - sőt, egy másik hasonló ügy kapcsán tanácsot is kért az uniós szervezettől.
Ebben az esetben az adósnak ráadásul ki kellene fizetni a perköltséget és a jogi képviseletet is, ami további súlyos kiadásokat jelenthet. Ha a keresetet elutasítják, akkor is a pertárgyérték 6 százalékát kell kifizetni, ha fellebbez, akkor 8 százalékos illetéket kell fizetnie az államnak, és akkor még nem beszéltünk a jogi képviseletről. A megkezdett ügyeknek körülbelül a 90 százaléka elutasítással zárul - mondta a szakjogász.
Ez nem a pénzügyi szervezetek összeesküvése
Az árfolyamrésről kialakult vitában több szakmai szervezet is állást foglalt. Ezek alapján a szerződésben nem kell feltüntetni az árfolyamrést, hiszen elég, ha az a THM-ben megjelenik, hiszen ez egy változó érték. A szerződésben azonban sem ennek, sem a teljes hiteldíj-mutatónak nem kell megjelennie. A THM csak egy mutatószám, amely szintén naponta változik és segíti a hitelek összehasonlíthatóságát.
Polt Péter legfőbb ügyész szerint az árfolyamrés esetében az átváltás olyan költség, ami nem a bankkölcsönhöz kapcsolódó teher, és mint ilyet a szerződésben nem kell feltüntetni, így a szerződést erre hivatkozva nem lehet semmissé nyilvánítani. A Pénzügyi Békéltető Testület ehhez hasonlóan kimondta, hogy az árfolyamrés nem költség, a szerződés tehát nem lehet emiatt semmis.
A Bankszövetség álláspontja szerint az árfolyamrés – mint ahogyan azt jogerős bírósági ítéletek és a Legfőbb Ügyész szakmai véleménye is alátámasztják – nem költség, hanem a kölcsönnyújtás konstrukciójából következő számítási mód, amit a teljes hiteldíj-mutató tükröz.
A THM-rendelet a devizahitelek esetében egy átváltási kulcs alkalmazását írja elő, ami természete szerint sem minősülhet költségnek. Amennyiben az árfolyamrés külön költségelemként is megjelenne a THM számításakor, tulajdonképpen megtévesztené a fogyasztót, duplán értékelődne és egy valótlan tartalmú eredményre vezetne. A Bankszövetség szerint mindezek értelmében az árfolyamrés költségként történő, szerződésben való feltüntetésének a hiánya nem jogszabályellenes.
Több szempontból veszélyes a szerződés megsemmisítése
A jogász szerint a probléma az, hogy ezek a szakmai érvek erodálódnak azáltal, hogy ezt a nagyon bonyolult és komplex kérdést, mint a devizahitelezés, leegyszerűsítjük arra, hogy a kifejezetten szakmai szervezetek (pl. PSZÁF, Legfőbb Ügyész) a bank vagy az adós oldalán állnak-e. Ezek a szervezetek ugyanis szakmai érveket hoznak fel, a jogbiztonság és a szerződések védelme érdekében, illetve a társadalmi igazságosság biztosításáért.
Sőt ezzel valójában az ügyfeleket, adósokat is védik, felhívva figyelmüket a pereskedés kockázataira, hiszen aki egy ilyen perben nyer, az is veszíthet vele. A bírósági ítéletek ugyanis nehezen előrelátható közgazdasági következményekkel járnak, hiszen az eddigi joggyakorlat nem ad támpontot a különböző indokok alapján semmisnek nyilvánított szerződések további sorsára, a felek közötti elszámolás végső kimenetelére - véli a szakember.
Nemrég Szász Károly, a Pénzügyi Szervezetek Állami Felügyeletének elnöke a Kúria tanácselnökének kérdéseire levelében válaszolt, amiben a devizahitelekkel kapcsolatos bírói ítéletek gazdasági és társadalmi hatásaira figyelmeztet, utalva arra, hogy ezeknek a szerződéseknek az utólagos "sommás" átalakítása vagy semmissé nyilvánítása sok veszélyt rejt.
Veszélyes az adós, a bankrendszer, a jog és a gazdaság szempontjából is
Szász Károly szerint a devizahitel-szerződések valamely általános rendezőelv szerinti visszamenőleges, "sommás" átalakítása vagy semmissé nyilvánítása hatását tekintve nem egyszerűen az ügyfelek beláthatatlan helyzetéről vagy a bankrendszer veszteségeiről szóló kérdés. "A legjelentősebb gazdasági hatása abban nyilvánulhat meg, hogy egy ilyen döntés esetén a bankok képtelenné válhatnak a betétesek pénzének kifizetésére. Vagyis itt nem a devizahitelesek megsegítéséről, és nem is a bankok profitjáról van szó, hanem egy potenciális bankpánik lehetőségéről (amely szélsőséges esetben akár államcsődben is végződhet)" - fogalmaz.



 Újabb számok villantak fel a töltőállomásokon.



 Nagy a zaj az AI körül, de hova érdemes a pénzünket rakni?




