Ma hajnalban közzétette eredményét a Mol, amelynek fogadtatása kedvező volt. Négyből négy brókercég is a várakozásoknál jobbnak ítélte a számokat, és a részvény a tőzsdén pluszban kezdte a napot. Igaz, ez később mérséklődött, de térségünkben mindenütt süllyednek a tőzsdeindexek, esik a BUX is. Délben így is 0,4 százalékos emelkedést mutatott a részvény, 2906 forinton állt.
Tíz éve nem látott nyereség a Mol-nál – írta reggel az Equilor Befektetési Zrt. A Mol a vártnál kedvezőbb negyedéves számokat tett közzé, az éves célkitűzések közül szinte mindegyiket sikerült elérnie szerintük. Egyedül a kitermelési szintet nem sikerült teljesítenie. “Az Upstream EBITDA-ja jelentősen emelkedett, míg a Downstream meglepetésre éves bázison növekvő eredményről jelentett” – írták. A fogyasztói szolgáltatások szegmens újabb erős negyedévet zárt.
Az olajtársaság közzétette 2018-as előrejelzéseit is, “melyek közül a CCS EBITDA akár csalódáskeltő is lehet. Véleményünk szerint a konzervatívabb érték az idei év környezeti kihívásaival magyarázható” – írják. Megjegyzik, hogy nem érkezett új információ az extra osztalékról.
Equitas: nem tűnik drágának
A KBC Equitas szerint is sikerült kellemes meglepetést okoznia a Molnak. “A konszenzusban leginkább figyelt, készletátértékelési hatástól tisztított (CCS) EBITDA közel 4 százalékkal a várt feletti, a nettó profit pedig 13 százalékkal. A jelentés miatt összességében inkább az árfolyam emelkedése lenne indokolt, bár a menedzsment alacsonyabb idei éves eredményvárakozása hűtheti azért a kedélyeket” – írják.
A részvény az Equitas szerint nem tűnik drágának a szektortársakhoz képest. Úgy számolnak, hogy “a rendes papíronkénti 86 forintos osztalékon felül akár további 35 forintot is kifizethet majd idén a vállalat”. Megjegyzik, hogy az INA-val kapcsolatos hír is árfolyamkatalizátor lehet.
Reális érték 3550 forint?
“Kereskedési ötletünk stratégiáján egyelőre nem változtatunk” – írják. A brókercég korábban vételre javasolta a papírokat, 3550 forintos “reális értékkel” és 2750 forintos stop loss-szinttel. De a következő hetekben felülvizsgálni készül reálisérték-várakozását.
Erste: 10-40 forintos pluszosztalék?
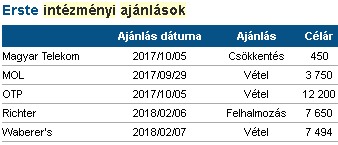
Jó eredmény a Mol-tól – kezdi az Erste Befektetési is a napot. A Mol a nettó profit soron (77 milliárd forint) meghaladta mind a piac (68 milliárd forint) mind az Erste (56 milliárd forint) várakozását. Üzemi szinten is enyhe javulást láthattunk a nagyobb (27 milliárd vs. 17 milliárd) egyszeri leírások ellenére. A pénzügyi eredmény is nagyot javult, segített az adófizetés és a kisebbségi részesedés alacsonyabb szintje is.
“Mindent egybe vetve ez egy nagyon erős eredmény” – értékelik. “A 80 forintos normál osztalék mellé várhatóan 10-40 forintos rendkívüli osztalékra is számíthatnak a befektetők. Az árfolyamnak összességében emelkedéssel kellene reagálnia a hírre” – írták még reggel.
Random: várakozásoknak megfelelően erős
Gyakorlatilag a várakozásoknak megfelelő, erős tavalyi évet zárt a Mol – írta a Random Capital reggel. Továbbra is nagyon erősnek ítélik a készpénztermelő képességét és szerintük is izgalmas sztori lehet a rendkívüli osztalék. “Probléma ugyanakkor, hogy a 2018. évről már közel sem gondol ilyen szépeket a vezetőség. Alacsonyabb EBIDTA, növekvő CAPEX és kisebb nettó készpénztermelés jellemezheti a Mol-csoportot a 2018. évben” – teszi hozzá a Random.
Sok szép célár van még
A Mol honlapján van egy “Részvényelemzők és célárak” című táblázat, amelyben 11 adat szerepel, az említett Erste-becslés benne van, az Equitas-é viszont nincsen. A célárak átlaga 3411 forint, a maximum 3750 (Erste és BOFA Merrill Lynch), a minimum 2813 (Renaissance Capital), de ez utóbbi elavultnak tűnik, majdnem egy éves. A célárak így mintegy 17,6 százalékkal vannak a tőzsdei ár felett.
Az ajánlások többsége tavaly október-november-decemberben készült, az előző gyorsjelentés környékén, és vélhetően nemsokára frissíteni fogják. Némelyiknél azonban kérdéses, hogy csak elfelejtették év végén frissíteni, vagy az elemző véleménye azóta is változatlan.











