4p

125 éve mérjük az időjárást. Az év első kilenc hónapjában még soha nem hullott olyan kevés csapadék Magyarországon, mint 2026-ban.
Van vízstratégiánk a következő évtizedekre?

Ne csak olvasson a problémáról – legyen ott, ahol a megoldásokról beszélünk!

Klasszis Fenntarthatóság 2026 Konferencia
2026. november 5.

Jelentkezzen most >>

A mostani fiatal és aktív korosztály élete nagyban különbözik már szüleikétől is. Számukra a nyugdíjas kor egyelőre a távolabbi jövő, nem mindegy azonban, hogy ebben a jövőben milyen életszínvonalat tudnak maguknak biztosítani.

Generációs különbségek

Az 1965 óta születetteket három csoportra osztják a társadalomtudósok: a mai 40-eseket X, a jelenleg 30-as éveikben járókat az Y, míg az 1996 óta születetteket a Z generáció névvel illetik. Ezen korosztályok szokásaikban, értékrendjükben jól észrevehetően különböznek az előzőektől és egymástól is.

Az X generáció jellemzően elutasítja a szüleik nemzedékére jellemző lojalitást a munkavállalásban, a többszöri munkahelyváltás szinte természetes. A válság idején a munkaerőpiacra lépő Y generáció értékrendje pedig már egyenesen szakít az egzisztenciateremtés legfőbb prioritássá emelésével: munkaerő-piaci kilátásaik kedvezőtlenebbek, anyagi okok miatt sokszor később önállósodnak, elődeiknél jóval kevéssé lojálisak, sokkal inkább törekszenek a karrier és a magánélet harmóniájára.

Tudatosabbnak mondhatók szüleik korosztályánál, amihez nagyban hozzájárul, hogy ők az elsők, akik számára már a fiatalkoruk óta jellemző az internethasználat, a szinte korlátlanul hozzáférhető információ adta lehetőségek.

A nyugodt időskor a jelenben kezdődik

A Z generáció tudatosságára nagy szükség lesz aktív dolgozó éveikben, hiszen minden korábbihoz képest nehezebb helyzetbe kerülhetnek nyugdíjasként. Kutatások  szerint ugyanis 2030-ra itthon a lakosság több mint negyede, míg 2050-re pedig már az egyharmada 60 év feletti lesz. Az elöregedő társadalom így nagy kihívások elé fogja állítja az állami nyugdíjrendszert. Míg 1980-ban négy aktív keresőre még csak két nyugdíjas jutott, 2013-ban négy aktív kereső már három nyugdíjast tartott el, és demográfiai számítások szerint 2050-re négy aktív korúra már hat eltartott jut majd.  Ez a gyakorlatban azt jelenti, hogy mire a Z generáció eléri a nyugdíjkorhatárt, annak tagjai a jelenleginél is jóval alacsonyabb összegű állami nyugdíjra számíthatnak.

Ha 35 évesen elkezdjük az öngondoskodást, havi 20 ezer forintból közel 30 millió lehet a nyugdíjkorhatár eléréséig. Ahhoz, hogy az időskori létbiztonság ne kerüljön veszélybe, de a jelenben se terheljük túl a költségvetésünket, érdemes minél előbb, akár már kisebb összegeket is befektetni.


Az X generáció tagjainak sem késő félretenni

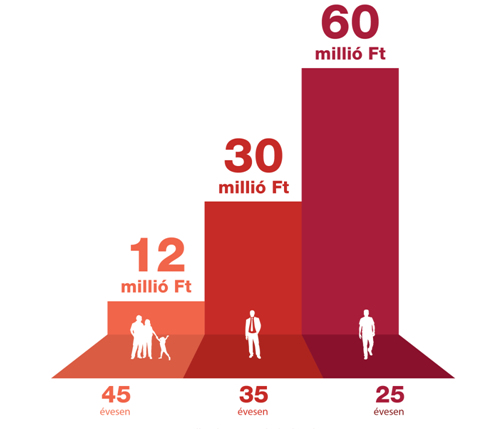
A Generali számításai szerint, ha egy aktív, dolgozó 45 éves korában köt nyugdíjbiztosítást, jelentősebb összegekkel tudja majd kiegészíteni nyugdíját. Ha húsz éven át havi 10 ezer forintot áldoz nyugdíjbiztosítás keretében az öngondoskodásra, visszavonulásának idejére nagyságrendileg 6 millió forintnyi, míg havi 20 ezer forintos befizetés mellett már több mint 12 millió forintos megtakarítása gyűlik össze.

Érdemes minél előbb, már a húszas-harmincas években elkezdeni megtakarítani

A szakemberek szerint fontos lenne, hogy már az Y generáció is foglalkozzon az időskori megélhetésével, hiszen az számít ideálisnak, ha az aktív dolgozók már a harmincas éveinkben elkezdik a megtakarítást. Ezt támasztják alá a Generali számításai is:

  • A 35 évesen nyugdíjbiztosítást kötők például havi 10 ezer forinttal is körülbelül 14,5 millió forintot tudnak összegyűjteni nyugdíjas korukig, 20 ezer forintos havi ráfordítással pedig már igen tekintélyes összeg, nagyságrendileg 30 millió forint fog rendelkezésükre állni számlájukon.
  • A legjobb helyzetben azok lesznek, akik már az aktív éveik legelején is gondolnak a jövőre. A 25 éves korukban nyugdíjbiztosítást kötők például már havi 10 ezer forintos ráfordítás mellett is nagyságrendileg 30 millió forintot tudnak összegyűjteni, havi 20 ezer forintból pedig már több mint 60 millió forint állhat rendelkezésükre nyugdíjba vonulásukkor.

LEGYEN ÖN IS ELŐFIZETŐNK!

Előfizetőink máshol nem olvasott, higgadt hangvételű, tárgyilagos és
magas szakmai színvonalú tartalomhoz jutnak hozzá havonta már 1490 forintért.
Korlátlan hozzáférést adunk az Mfor.hu és a Privátbankár.hu tartalmaihoz is, a Klub csomag pedig a hirdetés nélküli olvasási lehetőséget is tartalmazza.
Mi nap mint nap bizonyítani fogunk! Legyen Ön is előfizetőnk!

Személyes pénzügyek A Tisza-kormány kiszélesíti a családi pótlék megkétszerezését a jogosultaknál
Privátbankár.hu | 2026. október 26. 19:35
Magyar Péter miniszterelnök hétfőn este bejelentette, hogy 2027-től a fogyatékossággal élő gyermekek után járó emelt összegű, valamint a saját jogon nevelési ellátásra jogosult felnőttek családi pótlékát is megduplázzák.
Személyes pénzügyek Drágításra kényszerítheti a bankokat a kormány?
Privátbankár.hu | 2026. október 26. 15:45
A kormány hozzányúlt a banki átutalások után fizetendő tranzakciós illetékekhez. Nem törölte el azokat – ahogyan azt a bankok még az Orbán-kabinettől kérték –, így kérdés, hogyan hathat e változás az ügyfelekre. Ezt is körbejárta lapunk főszerkesztője, Csabai Károly együttműködő partnerünk, a Trend FM hétfő délelőtti adásában.
Személyes pénzügyek Közel ezer csapat vágott bele az ősz legizgalmasabb pénzügyi versenyébe
Privátbankár.hu | 2026. október 26. 12:09
Lezajlott a Privátbankár.hu pénzügyi tudatossági versenyének első fordulója. Az őszi, technikumoknak és szakképző iskoláknak szóló megmérettetésre közel ezer csapat nevezett. 
Személyes pénzügyek Wekerle Plusz: most még kedvező az 5 százalékos fix hitel, de mi lesz később?
Privátbankár.hu | 2026. október 26. 08:26
Néhány év alatt eltűnhet a használt lakások vásárlására felvehető Wekerle Plusz hitel kamatelőnye a piaci feltételű lakáskölcsönökhöz képest. A jelenleg 6-7 százalékos éves kamattal igényelhető piaci hiteleknél vonzóbb ugyan az 5 százalékos fix kamata, ha viszont megvalósulnak a kormány gazdasági célkitűzései, akkor néhány éven belül már ez alá csökkenhet a nem támogatott lakáshitelek ára.
Személyes pénzügyek Hiába száguld a hitelpiac, a kamatmentes kölcsönöket mégsem viszik a fiatalok
Barát Mihály Tamás | 2026. október 25. 16:50
Miközben a lakossági hiteleknél egymást érik az idén a rekordok, a kamatmentes támogatott kölcsönökért nem állnak sorban az ügyfelek – hívja fel a figyelmet a BiztosDöntés.hu. A babaváró kölcsön stagnál, a munkáshitel iránti kereslet pedig majdnem megfeleződött.
Személyes pénzügyek Visszatér az állami támogatás a lakástakarékoknál
Herman Bernadett | 2026. október 22. 05:54
Éppen nyolc éve próbálta meg az előző kormány ellehetetleníteni a lakáscélú öngondoskodás fő intézményeit. A lakástakarékok viszont túléltek, most pedig visszatér az állami támogatás is a rendszerbe. 
Személyes pénzügyek A nyugdíjcélú megtakarítás elkezdésében az idő szó szerint pénz jelent!
Natív tartalom | 2026. október 21. 11:25
Lakáshitel, család, autó, nyaralás, váratlan kiadások. Mindig akad valami, ami fontosabbnak és sürgetőbbnek tűnik annál, hogy a több évtized múlva esedékes nyugdíjra tegyünk félre. Könnyű azt mondani: majd, ha magasabb lesz a fizetés, ha elfogy a hitel, ha kevesebb lesz a kiadás, akkor elkezdjük.
Személyes pénzügyek Megtakarítási formák: melyik illik a céljaidhoz?
Márkázott tartalom | 2026. október 21. 10:15
Takarékoskodni szeretnél? Szuper! Ha ezt eldöntötted, az első lépést már megtetted. Ha viszont mindezt okosan is szeretnéd csinálni, akkor meg kell találnod, hogy melyik megtakarítási forma illik a legjobban a céljaidhoz. Segítünk!
Személyes pénzügyek Ütött az óra a babavárósoknak – sötét nap érkezik
Privátbankár.hu | 2026. október 19. 08:56
Már csak néhány nap maradt hátra a fiatalokat érintő fájó dátumig.
Személyes pénzügyek Legyél Te is Pénzügyi Junior Klasszis! 2026 ősz – 1. forduló
Privátbankár.hu | 2026. október 19. 06:55
Mit tudsz a pénzügyekről? Itt a Legyél Te is Pénzügyi Junior Klasszis! 2026 őszi diákverseny 1. fordulója a technikumok és szakképző iskolák diákjainak!
hírlevél
Ingatlantájoló
Együttműködő partnerünk: 4iG


