Trippon Mariann a Brexit hatását azonban egyértelműen negatívnak tartja és úgy véli, a növekedési kockázatok az EU-ban és Magyarországon is nőttek; tartós forintgyengülés nem várható, de az euróval szemben a 310-320-as szintre ragadhat be a forint. A CIB vezető elemzője az MTI-nek küldött kommentárjában hangsúlyozta, hogy a referendum eredménye utáni első piaci reakciók egy mini pánikot tükröztek, a tőzsdeindexek zuhantak, a font 10 százalékot meghaladó mértékben gyengült, erősödött a dollár és a jen is, drágult az arany, míg az olajár csökkent. A feltörekvő piaci devizák is nyomás alá kerültek, a forint az euróval szemben 322 forintig gyengült.
|
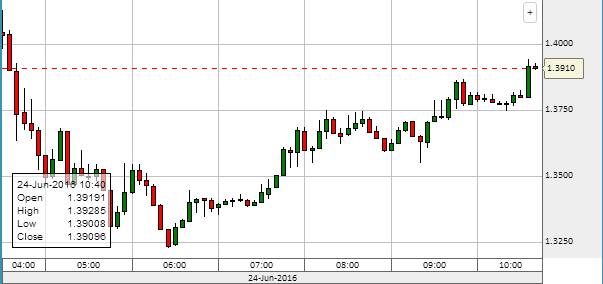
| GBP/USD. Forrás: Saxo. Friss árfolyamok >>>> |
Trippon Mariann kiemelte, hogy néhány napon belül stabilizálódó piacokra számít, mivel a népszavazás végeredménye nem jár azonnali következményekkel. A referendum előtti szintek elérését azonban nem tartja reálisnak.
Az első pánikreakciókat a régió is megérezte, a BUX-index hirtelen több mint 5 százalékot esett, az euró 318 forint körül ingadozik.
Ilyet csak 2008 őszén láttunk: minden összeomlott. A Privátbankár tőzsdei elemzése >>>>
A negatív hatásokat tompíthatják az erős fundamentumok, és tartós piaci feszültségek esetén az MNB likviditásbővítő intézkedésekkel segíthet. Megjegyzi, hogy a magyar kivitel kevesebb, mint 5 százaléka irányul a szigetországba, így a direkt hatások korlátozottak, de az elhúzódó bizonytalanság miatt romló európai növekedési kilátások a magyar gazdaságra is hatással vannak. Az MNB és kormány 3 százalék körüli idei növekedési prognózisára erősödtek a lefelé mutató kockázatok.
Nem lesz kamatcsökkentés
Az MNB kamatcsökkentés rövid távon nem kerül napirendre, szükség esetén likviditási intézkedések jöhetnek szóba - írta, és megjegyezte, ha a fejlett jegybankok 3-6 hónapos távon újabb jelentős lazítást hajtanak végre, romlanak az európai és hazai növekedési kilátások, ezért szóba kerülhet a kamatcsökkentési ciklus újraindítása.
Rövid távon a reálgazdasági hatások egyértelműen negatívak az Egyesült Királyságra, Európára és a globális gazdaságra is. Példaként az összeomló fogyasztói és üzleti bizalmat, a visszaeső beruházásokat, a recessziós kockázatok erősödését, a tőkekiáramlást és a gyengülő fontot említette.
Tovább lazíthat az EKB
A referendummal az EU is számottevően meggyengült, a közvetlen reálgazdasági hatásokon túl (export) a bizalomra is negatívan hat a népszavazás eredménye. A lefelé mutató növekedési kockázatok erősödése miatt a vártnál hosszabb ideig tarthat vagy a vártnál lazább lehet EKB monetáris politikája - írta.
A politikai bizonytalanság is nő: erősödnek a szélsőséges, EU-szkeptikus erők (Franciaország, Spanyolország, Olaszország). Az Egyesült Államokban pedig a közvetlen reálgazdasági hatásokon túl a globális bizonytalanságok erősödése, a dollár felértékelődése, a piaci turbulenciák csökkentik a júliusi Fed kamatemelés (Federal Reserve - az amerikai jegybank szerepét betöltő szövetségi tartalékbank) esélyét.
Két kemény év
Trippon Mariann hangsúlyozza, hogy a briteknek két évük van a kilépés lebonyolítására, az uniós szabályok szerint a kilépő országnak két éven belül kell tető alá hozni az EU-val való kapcsolatot szabályozó új egyezményeket, addig gyakorlatilag a régi szabályok érvényesek. Emellett a világ többi országával és nemzetközi szervezetekkel érvényben lévő egyezményeket is replikálni kell, ami óriási feladat, hiszen jelenleg az EU-nak 53 kereskedelmi egyezménye van más országokkal - írta.
|
Meddig gyengül a font? Suppan Gergely, a Takarékbank elemzője szerint a tőzsdéken meredek zuhanás várható, a font akár kétszámjegyű gyengülést is mutathat a dollárral szemben. Részletek >>> |
A hosszabb távú hatások közé sorolta az elemző, hogy bár az EU befizetést a britek megspórolhatják, ezt a hatást a külkereskedelem és az FDI (külföldi működő tőkebeáramlás) visszaesése ellensúlyozza. "Bár ki lehet kerülni a sokszor merev EU-szabályozást, a brit gazdaság (munkaerő-, árupiac) már ma is a legkevésbé szabályozott az OECD tagok közül, és bár korlátozhatnák a bevándorlást az EU-ból, a kieső munkaerőt máshonnan kellene pótolni" - jegyezte meg.
Arra is felhívta a figyelmet, hogy a Brexit mellett érvelő jelentős politikai befolyással bírók szinte kivétel nélkül az EU-tagság nélküli teljes hozzáférést szeretnék elérni a közös piachoz. Teljes hozzáférést azonban csak azok kaphatnak, akik a legtöbb EU-szabályt, szabályozást magukra nézve elfogadják és befizetnek az EU költségvetésbe.
A britek bruttó módon évi körülbelül 20 milliárd fontot fizetnek, ami a GDP fél százaléka, a visszatérítéseket is figyelembe véve pedig a nettó befizetés/fő mutató alapján a 10 nettó befizető ország közül a nyolcadikak a sorban. A norvégok a brit nettó befizetés 90 százalékát, a svájciak 50 százalékát teljesítik. (Svájcnak kisebb hozzáférése van a piachoz, például bankjaik az EU-ban nem szolgáltathatnak korlátlanul.)
További kérdésnek nevezi az elemző, hogy az EU mennyire lenne segítőkész egy ilyen tárgyalási folyamatban. Tovább nehezítheti a megállapodást, hogy a brit piac nem minden tagállam számára egyformán fontos, miközben a megállapodást minden tagállamnak jóvá kell hagynia.
Hosszú tárgyalások jönnek
Trippon Mariann hangsúlyozta, hogy megoldás lehetne egy WTO-típusú (World Trade Organization - Kereskedelemi Világszervezet) szerződés is, ebben az esetben azonban csak a vámjellegű korlátozásokat bontják le, a nem-vám jellegű korlátozások maradnak, nehezítve a kereskedelmet. illetve köthetnek egy sima szabadkereskedelmi megállapodást, Kanadával azonban hét év alatt sikerült ezt "tető alá hozni", de még mindig nincs ratifikálva.
Az ilyen megállapodások hosszadalmasak, az áruk és szolgáltatások nem teljes körét érintik. Nem lehet ugyan kizárni, hogy a briteknek sikerül minden akadályt leküzdeniük és végül számukra kedvező megállapodásokat kötni, ez azonban több évig tartó hosszadalmas folyamat, az évekig tartó bizonytalanság pedig komoly gazdasági költségekkel járna.




 Öt település elfoglalásáról tettek bejelentést.







