Többször vizsgáltuk a forint értékeltségét különböző tényezők alapján, most egy viszonylag objektívnek nevezhető forrást, az OECD statisztikáját nézzük meg, hogy melyik országban milyen az árszínvonal, hogy alakul a többiekéhez és az átlaghoz, és ennek alapján következtethetünk a valuta értékeltségére is, már persze ha van saját valuta. Az eurózóna tagállamai értelemszerűen más tészta, náluk már nincs le-, vagy felértékelés, legfeljebb infláció vagy defláció módosíthat a helyzeten, de velük is foglalkozunk, különösen a fejlettségben hozzánk közelállókkal.
Módszertan
A statisztika úgy készül, hogy egy adott időszak valutaárfolyamai mellett megvizsgálják, melyik országban mekkora az árszínvonal egy adott fogyasztói kosár alapján, és ezeket vetik össze. A statisztikában több év szerepel, mi értelemszerűen a legfrissebbet, a tavalyit vesszük alapul. Az OECD átlagát tekintették 100 százaléknak, és ehhez viszonyultak az egyes országok adatai. Összehasonlításra tökéletes, ráadásul a mi munkaerőnk számára a leginkább célországnak tekintett Ausztria és Németország adata 100 illetve 98 százalék, Angliáé 106, de tavaly óta esett a font, így most az is 100 körül lehet.
Az utolsók
Nézzük ezek után a konkrétumokat, kik vannak a legmélyebben, kik a legolcsóbbak. A tabella alján Lengyelország tartózkodik 50 százalékkal, vagyis a lengyel árszínvonal fele az osztrákénak, ezek alapján a zloty a legalulértékeltebb valuta. A következő a sokat vizsgált Törökország, ahol az adat 51 százalék. Ez roppant módon izgatja a befektetőket, hisz a török kamat magas, szívesen keresnek hát okot, miért kéne a lírának erősödnie. Két ellenérvet lehet mondani: a magas inflációt, és a tavalyi puccs óta meglévő külföldi bizalomvesztést.
Jöjjön a harmadik versenyző, Mexikó, 52 százalékkal. A peso árfolyama viszont kizárólag a dollárhoz képest értékelhető, és vélhetően a nagy, gazdag északi szomszédhoz képesti gazdasági lemaradás magyarázza a valuta alulértékeltségét. Azonban Mexikó után mi magunk következünk: Magyarországon tavaly 54 százaléka volt az árszínvonal az OECD átlagnak, egyúttal az osztráknak, 55 százaléka a németnek. Ez indokolatlanul kevésnek tűnik, de hogy mennyire, azt akkor látjuk, ha megnézzük a hozzánk hasonló fejlettségűek számait.
Fölöttünk a rés
Utánunk máris egy nagy ugrás van: a csehek következnek 60 százalékkal, ami hozzájuk képest kapásból 11 százalékos forint alulértékeltséget jelent. A szlovákok 61, a lettek 62 százalékkal következnek, majd Chile jön 65 százalékkal, utána Észtország 68-al, Portugália 73-al, Szlovénia 74-el, Görögország 77-el. A spanyoloknál 83, az olaszoknál 91 az adat, a fejlett nyugat-európai országoknál 100 körüli a szint. Fölfelé Európán belül Finnország lóg ki 114-es adattal, Svédország 119-es, Dánia 122-es, Izland 132-es, Norvégia 136-os, Svájc 144-es adattal. Az utolsó kettőről közismert, hogy a norvég valuta az olaj miatt van az égben, a svájci frank pedig a korábbi mánia miatt, idén azonban gyengült már.
Mi lenne a reális?
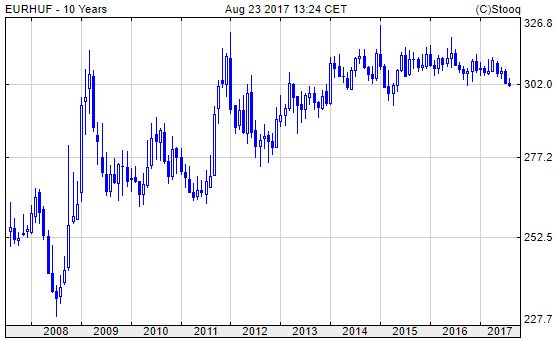
Nézzük ezek után, hogy a hozzánk hasonló fejlettségűekkel összehasonlítva hol lenne a forint helye. A kelet-európai társak mellett Portugália és Görögország lehet összehasonlítási alap, mindkettő pontosan egyenlően fejlett velünk vásárlóerő-paritáson számolva, de Görögország „házon”, azaz eurózónán belül túlértékelt, így azt nem vesszük figyelembe. Így a 60 és 73 közötti adatok lennének reálisak, ez alapján árszínvonalunknak 11-35 százalékkal kellene magasabbnak lennie euróban, azaz a forint 11-35 százalékkal alulértékelt. A reális érték ezek szerint 230 és 275 között lenne eurónként.
|
| Euró/forint, 10 év |
Amint láthatjuk, az elmúlt évtizedben volt már ezeken a szinteken a forint, és közben nem is volt túl nagy infláció, nyugodtan lehetne erősebb újra, és így mindjárt nagyot ugranánk a bérfelzárkózásban.
A dollár
Még egy érdekesség: sokan nem értik, miért gyengül a dollár. Nos, tavaly 113 százalék volt az amerikai árszínvonal, most alacsonyabb már a dollár az euróhoz képest, mint tavaly bármikor, így jóval közelebb lehetünk a 100-hoz, de ezek alapján nyugodtan gyengülhet, akárcsak az angol font. Persze a dollárra, mint világvalutára sok más tényező is hat, de hogy alulértékelt lenne, azt nem mondhatjuk.




 A gyanúsítottak az orosz titkosszolgálatoknak dolgoztak.




