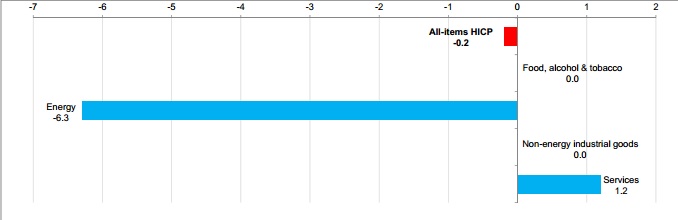
Ahogy arról mi is írtunk, múlt hónapban 0,2 százalékkal csökkent a euróövezeti fogyasztói árindex éves összevetésben a novemberben mért 0,3 százalékos tizenkét havi infláció után.
A City egyik legnagyobb gazdasági-pénzügyi elemzőháza, a Capital Economics közgazdászainak szerdai helyzetértékelése szerint ha a defláció elmélyül és meggyökeresedik az euróövezetben, az a térség adósságválságának kiújulását okozhatja. A ház szerint máris úgy tűnik, hogy a jelenlegi defláció hosszabb és potenciálisan károsabb lesz, mint a 2009-es rövid, öt havi deflációs időszak.
A Capital Economics elemzőinek számításai szerint ha az olajárak nem kezdenek emelkedni a több éve nem mért jelenlegi mélypontról, akkor egyedül az energiahordozók árhatása már 2015 első hónapjaiban mínusz 1 százalékra szoríthatja le, és az idei év jelentős részében negatív tartományban tarthatja a teljes kosárra számolt tizenkét havi euróövezeti inflációt.
|
| Decemberi defláció az euróövezetben. Forrás: Eurostat |
Ez önmagában elősegítheti a valutauniós gazdaság növekedésének beindulását a reáljövedelmek növekedése révén. Mivel azonban az euróövezeti gazdaság továbbra is jelentős kapacitástöbblettel és nagyon magas - átlagosan 11,5 százalékos - munkanélküliséggel küszködik, az inflációs várakozások pedig máris markáns ütemben zuhannak, egyértelmű a veszélye a hosszabb ideig elhúzódó deflációnak, amely semmissé tenné az európeriféria eddigi adósságkonszolidációs erőfeszítéseinek eredményeit - hangsúlyozták a Capital Economics londoni elemzői.
A ház szerint az inflációs várakozások már észlelhető meredek csökkenése növeli a fogyasztási kiadások halasztásának kockázatát, ami a kereslet további gyengülésével járna, ellentételezve a reáljövedelmek emelkedésének gazdaságélénkítő hatását.
Az európeriféria adósságkonszolidációs eredményeire gyakorolt pusztító hatások közé tartozhat, hogy a tartós defláció jelentősen emeli a GDP-arányos államadósság-rátákat, és ez a folyamat további fájdalmas megszorító intézkedéseket tenne szükségessé az eladósodott eurógazdaságokban, ismét felszítva a törlesztési csőddel kapcsolatos piaci félelmeket - áll a Capital Economics szerdai londoni elemzésében.
A ház szerint mindezek alapján fennáll az a veszély, hogy a defláció elhúzódása esetén kiújul az euróövezeti adósságválság, és ez megint kétségeket ébreszthet aziránt, hogy az euróövezet fennmaradhat-e jelenlegi formájában. A legutóbbi inflációs számok is növelik az EKB-ra nehezedő nyomást egy jelentős méretű mennyiségi enyhítési ciklus elkezdése végett, de az eurójegybank máris elkésett a potenciálisan hosszú és károkat okozó euróövezeti defláció kivédésével - vélekedtek szerdai értékelésükben a Capital Economics londoni elemzői. Egy másik nagy citybeli gazdasági-üzleti elemzőház, a Centre for Economics and Business Research (CEBR) elemzőinek szerdai kommentárja szerint ugyanakkor az EKB nehezen feloldható dilemmában van, ugyanis az inflációs és a munkanélküliségi adatok az átlagok mögé tekintve vegyes képet mutatnak.
Spanyolország már hónapok óta, Görögország pedig két éve deflációban van, munkanélküliségi rátáik pedig több mint kétszeresen haladják meg a valutauniós átlagot. Ugyanakkor Németországban, a legnagyobb eurógazdaságban lefelé tart a munkanélküliség, amely jelenleg mindössze 6,5 százalék, az éves infláció pedig továbbra is pozitív tartományban jár. Figyelembe kell venni azt is, hogy a jelenlegi defláció fő oka az energiahordozók kiskereskedelmi árának zuhanása, ez pedig önmagában "jó defláció", mert közvetlenül több pénzt hagy a fogyasztók zsebében.
Mivel az EKB annak ellenére sem kezdett eddig mennyiségi enyhítésbe, hogy több eurógazdaság már régóta a "rossz típusú" - vagyis a recesszióból és a kereslet hiányából fakadó, önfenntartó és a fogyasztásra negatívan visszaható - deflációval küszködik, kevés remény lehet arra, hogy éppen most folyamodjon ehhez az infláció- és gazdaságélénkítő monetáris eszközhöz, amikor a defláció a jegybank ellenőrzési hatókörén kívüli okokból terjedt át az euróövezet egészére - fejtegetik a CEBR londoni elemzői.
A ház szerint, minden tényezőt egybevetve, üdvözlendő lenne ugyan, ha az EKB teljes körű mennyiségi enyhítési ciklust kezdene, ez az eszköz önmagában azonban most már elégtelen lenne a gazdasági növekedés beindításához. A CEBR közgazdászai szerint expanzív költségvetési és monetáris politika egyidejű alkalmazása lenne elengedhetetlen ahhoz, hogy elkerülhető legyen az újabb euróövezeti válság.




 Jön a fele részben állami, fele részben önkormányzati BKK.






