A jegyzőkönyv főbb megállapításai:
- tovább folytatódhat a magyar gazdaság növekedése,
- a kibocsátás elmarad potenciális szinttől,
- a reálgazdaság dezinflációs hatása mérséklődik,
- a nemzetközi befektetői hangulat változékonyan alakult az előző kamatdöntés óta,
- a forint árfolyama erősödött az euróval szemben,
- a előző kamatdöntés óta eltelt időszakban a beérkezett adatok alapján további elmozdulás történt a decemberi Inflációs jelentés lazább monetáris politika felé mutató kockázati pályáinak irányába.
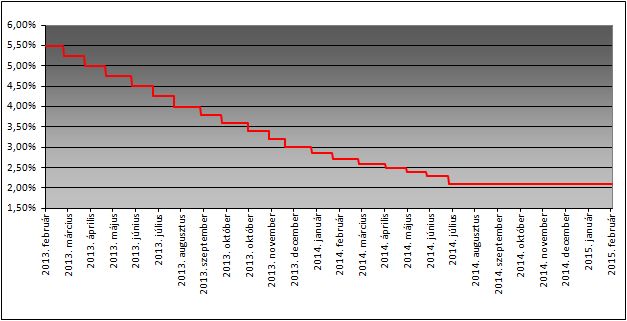
Alább a Monetáris Tanács teljes közleményét közöljük:
A Monetáris Tanács megítélése szerint tovább folytatódhat a magyar gazdaság növekedése. Az erősödő gazdasági aktivitás mellett a kibocsátás elmarad potenciális szintjétől, és a hazai reálgazdasági környezet bár csökkenő mértékben, de továbbra is dezinflációs hatású marad. A belső keresleti tételek élénkülése ellenére, külső piacaink elhúzódó kilábalása miatt a kapacitáskihasználtság csak fokozatosan javulhat. A foglalkoztatás növekedése mellett a munkanélküliség továbbra is meghaladja a strukturális tényezők által meghatározott hosszú távú szintjét. Az inflációs nyomás tartósan mérsékelt maradhat.
A januári inflációs adat alapján a fogyasztói árak historikusan alacsony dinamikát mutatnak. A középtávú kilátásokat megragadó inflációs alapfolyamat mutatók továbbra is mérsékelt inflációs nyomást jeleznek, amihez hozzájárul a tartósan alacsony külpiaci infláció, a nyersanyagárak és az importált infláció visszafogott alakulása, a kihasználatlan kapacitások nagysága, valamint az inflációs várakozások mérséklődése. Az infláció további csökkenésében szerepet játszott az üzemanyagárak mérséklődése, míg a maginfláció esetében a piaci szolgáltatások árindexének esése. A hazai reálgazdasági és munkapiaci tényezők továbbra is dezinflációs hatásúak, az alacsony infláció tartósan fennmaradhat. A piaci szolgáltatások alacsony árindexe alapján növekedhetett a valószínűsége a másodkörös hatások kialakulásának. Azonban a konjunktúra élénkülésével a belső kereslet oldaláról érkező dezinfláció az előrejelzési horizont második felében számottevően gyengülhet, és a lefelé mutató kockázatok erősödése mellett az infláció az előrejelzési horizont második felében érheti el az árstabilitásnak megfelelő 3 százalék körüli értéket.
A Monetáris Tanács megítélése szerint a mérsékelten alacsonyabb külső kereslet mellett is tovább folytatódhat a gazdaság növekedése. 2014 negyedik negyedévében az előzetes adatközlés alapján a bruttó hazai termék éves és negyedéves alapon is emelkedett. Az ipari teljesítmény volumene negyedéves alapon csökkenést mutatott, míg a külkereskedelmi többlet stabilan alakult. A kiskereskedelmi forgalom az elmúlt hónapokban stabil illetve enyhén emelkedő dinamikájú volt, a termékek széles körében bővült a forgalom. Előretekintve a növekedést elsősorban a belső kereslet támogathatja. A vállalati beruházási aktivitást idén élénkítheti a kibővített Növekedési Hitelprogram, azonban ellenkező irányba hat a gyenge nemzetközi konjunktúra és az EU-források beáramlásának mérséklődése. A háztartások fogyasztása is fokozatosan élénkülhet, főként a rendelkezésre álló jövedelem reálértékének várható bővülése és az egyre mérsékeltebben jelentkező adósságleépítési kényszer eredményeként. A 2014. év negyedik negyedévében a szezonálisan igazított adatok alapján a foglalkoztatottság nem változott érdemben az előző negyedévhez képest, amiben a közfoglalkoztatottak számának emelkedése is szerepet játszott.
A nemzetközi befektetői hangulat változékonyan alakult az előző kamatdöntés óta. A görögországi politikai események és az orosz-ukrán konfliktus kiéleződése kedvezőtlenül hatott a globális befektetői hangulatra, míg a január óta korrekciót mutató világpiaci olajárak és az Európai Központi Bank eszközvásárlási programjának kibővítéséről szóló január végi bejelentés, majd az orosz-ukrán konfliktus rendezése érdekében folytatott tárgyalások eredménye javította a pénzpiaci környezetet. A forint árfolyama erősödött az euróval szemben, amelyben főként nemzetközi tényezők játszottak szerepet. A hazai kockázati mutatók vegyesen alakultak, az előző kamatdöntés óta eltelt időszakban a CDS-felár jelentősen javult, ugyanakkor a hosszú államkötvény hozamokban kisebb emelkedés volt megfigyelhető. Hazánk sérülékenységét csökkenti a tartósan magas külső finanszírozási képesség és az ennek nyomán csökkenő külső adósságállomány. A Monetáris Tanács értékelése szerint a nemzetközi pénzügyi környezet alakulásával kapcsolatos bizonytalanság óvatos monetáris politikát indokol.
A Monetáris Tanács megítélése szerint a magyar gazdaságot kihasználatlan kapacitások jellemzik, és az inflációs nyomás középtávon mérsékelt maradhat. A negatív kibocsátási rés a monetáris politika horizontján fokozatosan záródik, így előretekintve a reálgazdaság dezinflációs hatása mérséklődik. Az előző kamatdöntés óta eltelt időszakban a beérkezett adatok alapján további elmozdulás történt a decemberi Inflációs jelentés lazább monetáris politika felé mutató kockázati pályáinak irányába és növekedett a valószínűsége a dezinflációs folyamatok nyomán, az inflációs várakozások módosulásával érvényesülő másodkörös hatások kialakulásának. Ugyanakkor a jelenleg rendelkezésre álló információk alapján a Monetáris Tanács megítélése szerint az alapkamat aktuális szintje még összhangban van az inflációs cél középtávú elérésével és a reálgazdaság ennek megfelelő mértékű ösztönzésével. Előrejelzéseink feltételeinek teljesülése mellett az inflációs cél elérése a tartósan laza monetáris kondíciók irányába mutat.
A Monetáris Tanács a márciusi Inflációs jelentés előrejelzésének ismeretében, a középtávú inflációs kilátások átfogó áttekintését követően értékeli a monetáris kondíciók esetleges további lazításának szükségességét.






