Sütő Zsanett, az MNB szakértőjének szakcikkét publikáljuk a Privátbankár.hu-n.
A kínai deviza nemzetközivé válása az utóbbi időben egyre szélesebb körben elemzett téma. A kínai deviza nemzetközivé majd 2020-ra konvertibilissé tétele a kínai gazdaságpolitika egyik kiemelt célja. Ezen az úton mérföldkövet jelent az IMF által használt devizakosárhoz történő csatlakozás, aminek értelmében 2016. október 1-től a renminbi 10,92%-os súllyal kerül számításba vételre az elszámolási devizaként használt SDR árfolyamának a meghatározásában.
Egy deviza nemzetközivé válásának több lépcsőfoka van, első lépcsőfokként a nemzetközi kereskedelmi tranzakciókban és a pénzügyi piaci elszámolásokban történő használat említhető. További lépcsőfokot jelent az, amikor már befektetési eszközként majd pedig finanszírozó devizaként tekintenek külföldi szereplők az adott devizára. Ez az elemzés a kínai devizának a kereskedelmi elszámolásokban és a devizapiacon történő szerepére fókuszál a legfrissebb statisztikák alapján.
A kínai fizetőeszköz szerepe a nemzetközi kereskedelmi és egyéb elszámolásokban
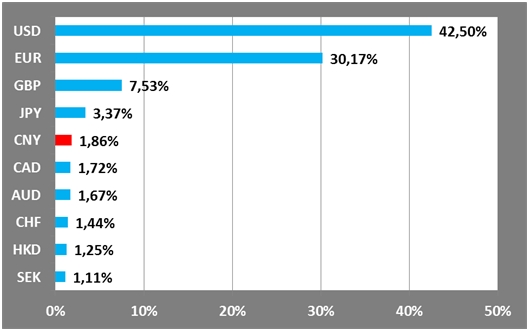
A nemzetközi fizetési forgalmat bonyolító SWIFT által között adat szerint a kínai deviza a nemzetközi fizetésekben az 5. leggyakrabban használt deviza. A szervezet által közölt legfrissebb információk szerint a renminbi európai elterjedése is egyre inkább érzékelhető: Svájcnak Kínával és Hongkonggal folytatott fizetési forgalmában a kínai fizetőeszköz 4%-os súlyt képvisel, Németország esetén ez az arány 10,9%, míg Franciaország esetében 49,3% a 2016. augusztusi adatok alapján.
|
| 1. ábra: Egyes devizák részesedése a nemzetközi fizetési forgalomban (2016. augusztus) Forrás: SWIFT, RMB Tracker 2016. szeptember |
A kínai jüan renminbi szerepe a devizapiacon
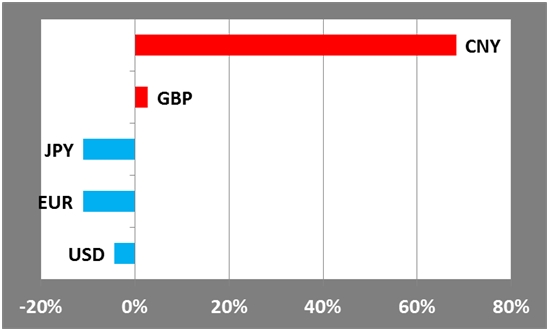
A kínai deviza nemzetköziesedésének egy másik fokmérője a tőzsdén-kívüli (OTC) devizapiaci forgalomban történő növekvő használata. A BIS által háromévente közölt, legutóbb 2016. szeptemberében megjelent átfogó devizapiaci adatok alapján az SDR-devizák közül az elmúlt 3 évben csak két deviza forgalma növekedett, és kétszámjegyű, 68%-os forgalomnövekedést a kínai renminbi tudott felmutatni. (ld. 2. sz. ábra).
|
| 2. ábra: Az SDR devizák OTC piaci forgalmának változása 2013-2016 között. Forrás: BIS, 2016 Triennial Central Bank Survey |
A SDR-devizák teljes OTC devizapiaci forgalmát tekintve a kínai jüan renminbi egyelőre az ötödik helyen áll. (ld. 3.sz. ábra), ugyanakkor az elmúlt évtizedben látványos mértékű növekedés látható a kínai deviza forgalmában (ld. 4.sz. ábra).
|
|
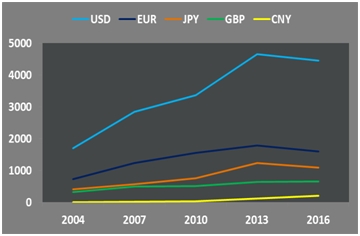
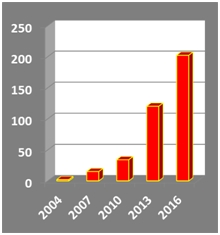
Az elkövetkező években érdemes lehet majd figyelemmel kísérni, hogy a jelenlegi adatok alapján napi átlagban 202 milliárd dolláros OTC renminbi devizapiaci forgalom, hogyan változik például a svájci frank (napi átlag 243 milliárd dolláros), a kanadai dollár (napi átlag 261 milliárd dollár), az ausztrál dollár (napi átlag 353 milliárd dollár) vagy éppen az angol font forgalmához (napi átlag 650 milliárd dollár) képest. (Viszonyításképpen a forint napi átlagos OTC devizapiaci forgalma 15 milliárd dollár volt a BIS 2016 áprilisi adatai alapján).
A nem-pénzügyi vállalatok kínai devizában bonyolított ügyletei a tőzsdén kívüli piacon
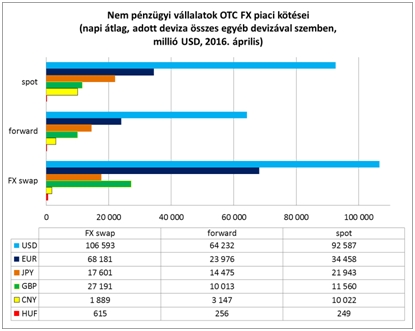
A kínai deviza nemzetköziesedésének egyik lépcsőfokát jelenti a nem-pénzügyi vállalatok renminbi használata. Fentebb már esett szó a nemzetközi kereskedelmi elszámolásokról, itt a devizapiaci fejleményeket vizsgáljuk. A BIS legfrissebb adatai alapján megállapítható, hogy a spot devizapiacon (ahol az üzletkötés napját követő 2. banki munkanapra szóló devizaváltásra szóló üzletkötés történik) a nem-pénzügyi vállalatok hasonló nagyságrendben, napi átlag 10 milliárd dollár értékben, kötnek renminbire és angol fontra szóló ügyleteket. (Ebben szerepe lehet annak, hogy Európában a nemzetközi fizetésekhez kapcsolódó renminbi-forgalom 67 százaléka az Egyesült Királyságban bonyolódik). Viszonyításképpen: a bankközi piacon nem-pénzügyi vállalatok forintra szóló spot devizapiaci kötéseinek napi átlagos forgalma 250 millió dollár.
|
| 5. ábra: Nem-pénzügyi vállalatok devizapiaci kötései Forrás: BIS, 2016 Triennial Central Bank Survey |
Az árfolyamkockázat kezeléshez kapcsolódóan érdemes a forward és FX swap piaci kötések forgalmát megvizsgálni. Ezen a területen a többi SDR-devizához képest még nagyságrendbeli elmaradás látható, ugyanakkor nem hagyható figyelmen kívül, hogy a kínai FX-derivatívok piaca még egy fejlődésben lévő piac. Viszonyításképpen érdemes megjegyezni, hogy a nem-pénzügyi vállalatok kínai devizát érintő határidős kötéseinek napi átlag 3 milliárd dolláros forgalma bár elmarad például az angol font esetében látható 10 millárdos, vagy az euró közel 24 milliárdos napi átlagos forgalomtól, de meghaladja például a forint esetében látható 256 millió dolláros napi átlagos forgalmat. Az FX swappiaci kötések tekintetében a nem-pénzügyi vállalatok kínai devizára szóló kötéseinek napi átlagos forgalma háromszorosa a forintra szóló nem-pénzügyi vállalati FX-swappiaci kötéseknek. Természetesen az egyes devizapiaci szegmensekben tapasztalható forgalmi adatokat több tényező is magyarázhatja (konvertibilitás, adott gazdaság világgazdaságban betöltött szerepe, gazdasági nyitottság mértéke, piaci infrastruktúrák, szabályozási kérdések), melyek tárgyalása szétfeszítené jelen elemzés kereteit.
A kínai deviza Magyarországon
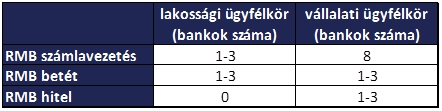
A kínai deviza nemzetköziesedéséhez kapcsolódó jegybanki tevékenységek (ld. swap megállapodás, Jegybanki Renminbi Program, Budapest Renminbi Kezdeményezés, stb.) és a kínai devizában történt év eleji kötvénykibocsátás mellett érdemes a magánszektor által tett lépésekre is rávilágítani. Mind a nemzetközi fizetésekhez, mind a devizapiaci tevékenységekhez kapcsolódik az alapvető banki szolgáltatások elérhetősége. A rendelkezésre álló információk szerint jelenleg több magyarországi banknál is elérhető vállalati ügyfelek számára a kínai devizában történő számlavezetés. A betét és hitelügyletek egyelőre kevéssé elterjedtek.
|
| 1. táblázat: Néhány banki szolgáltatás elérhetősége renminbiben Magyarországon. Forrás: MNB |
A kínai devizához kapcsolódó egyes devizapiaci ügylettípusok is elérhetők néhány piaci szereplőnél. Bár a forgalom egyelőre elmarad az amerikai dollár vagy euró esetén tapasztalt forgalmaktól (ld. 2.sz. táblázat, CNY az egyéb kategóriában található).

|
| 2.táblázat: A forint magyarországi devizapiaci forgalma egyéb devizákkal szemben (napi átlag, millió USD, 2016. április) Forrás: BIS, 2016 Triennial Central Bank Survey |
Összefoglalva megállapítható, hogy a kínai deviza növekvő szerepe Magyarországon is a renminbire vonatkozó szolgáltatások megjelenését vonta maga után. Előretekintve, a globális fejleményekkel összhangban Magyarországon is nyílhat tér további fejlődésre a renminbi használata terén.




 Mindkét üzemanyagfajta olcsóbb lett, de már gyűlnek a viharfelhők újra a világpiacon.




