Az elmúlt héten mélypontra jutott jegybanki alapkamat okán arra voltunk kíváncsiak, vajon, hogyan értékeli a helyzetet a megtakarítások, elsősorban a lakossági megtakarítások oldaláról a Magyar Nemzeti Bank. Megkeresésünkre a jegybankban arra figyelmeztettek, hogy az MNB elsődleges célja az árstabilitás, illetve a pénzügyi stabilitás megőrzése, így lépéseiben ezen célok megvalósítását tartja szem előtt. A hazai infláció hosszabb ideig negatív tartományba süllyedt és előretekintve is bár pozitív, de tartósan a jegybanki cél alatti szinten maradhat. Emiatt a jegybanknak kamatcsökkentésekkel, majd tartósan laza monetáris kondíciókkal kell ösztönöznie a gazdasági aktivitás és a fogyasztás élénkülését.
Moderáltan nőhet a lakosság kockázatvállaló kedve
Arra a kérdésre, hogy nem aggódik-e az MNB, hogy a tartósan alacsony jegybanki kamat okán a megtakarítók (elsősorban a lakosság) a kockázatosabb befektetések felé fordulnak a magasabb (reál)hozam érdekében, a jegybanki szakértők arra hívtál fel a figyelmet, hogy a jelenlegi pénzügyi és reálgazdasági környezetben a válság hatására mind a befektetők, mind a fogyasztók körében az óvatos, kockázatkerülő magatartás vált jellemzővé, miközben a kockázatmentes befektetésnek számító állampapírok az infláció feletti hozamot biztosítanak. Ezzel összefüggésben már az elmúlt 2-3 év során is a lakosság jelentős, az állampapírokat, illetve befektetési alapokat (ezen belül is elsősorban a kötvényalapokat) preferáló portfolió-átrendezést hajtott végre megtakarításaiban. Ezen trendek alapján az MNB-ben rövid távon nem számítanak nagyobb változásra a lakosság preferenciájában.
|
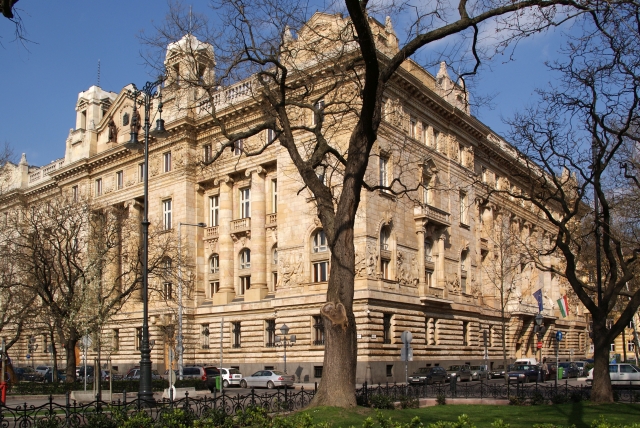
| Az MNB Szabadság téri épülete MTI: Jászai Csaba |
Ha viszont történne ilyen és a lakosság mégis úgy döntene, hogy kisebb mértékben növeli a kockázatosabb eszközök (például részvények) felé történő kitettségét, azzal is kiegyeznének az MNB-ben, hiszen ezzel nőhetne a vállalatok lakossági finanszírozása, ami a cégek számára további beruházásokat tehet lehetővé – ez pedig hozzájárulna a magasabb potenciális növekedés kialakulásához, ami aligha tekinthető károsnak.
A lakosságnak lehet magasabb az állampapírok kamata
Arra a felvetésre, hogy a lakossági megtakarítók az állampapírok esetében sem tolerálták a kamatcsökkentést – hiszen ezért kellett az év elején a konstrukcióknál kamatemelést végrehajtani – az MNB szakértői azt azért fontosnak tartották hangsúlyozni, hogy a jegybanki alapkamat – inflációs célok elérése érdekében végrehajtott – csökkentésével párhuzamosan a lakossági állampapírok kamata is számottevően mérséklődött az elmúlt években, így a korábbiakhoz képest jóval alacsonyabb költséget jelent az állam számára. Ez is hozzájárult ahoz, hogy az állam kamatkiadása a GDP több mint 4 százalékáról idén a GDP 3 százaléka közelébe mérséklődhet.
Azzal kapcsolatban, hogy a lakossági állampapírok „felülárazottak”, a jegybank három fő érvet hoz fel (amelyek persze már ismerősek):
- 1. A lakossági finanszírozás stabilabb forrást jelenthet az állam számára;
- 2. A lakossági finanszírozás növekedése teszi lehetővé azt, hogy az államnak nem kell devizakötvényt kibocsátania, csökkentve ezzel az államadósság devizaarányát, és így árfolyamkockázatát – ami a kockázati prémium és így az állam finanszírozási költségeire is kihat;
- 3. A lakossági finanszírozással az állami kamatkiadás nem külföldi befektetők profitját növeli, hanem közvetlenül a lakossághoz kerül, ami a belső fogyasztás növekedésén keresztül hozzájárulhat a magasabb gazdasági növekedéshez, s a költségek további mérséklődéséhez.
Ha a szükség hozza, mérséklődhet a kamatadó és a tranzakciós illeték
Az alacsonyabb kamatok mellett az ember ugyanakkor érzékenyebb az elvonásokra, a befektetésekre rakodó közterhekre (kamatadó, eho, tranzakciós illeték) – még akkor is, ha fajlagosan ezekre is kevesebb megy el. Ezzel kapcsolatban az MNB természetesen nem lehet kérdés alanya, hiszen – mint megjegyzik - a befektetésekre rakódó közterhek fiskális politikai kérdések, amelyekről kizárólag a kormány hivatott dönteni. Ugyanakkor azt a Szabadság téren is elismerik, hogy ha a költségvetési mozgástér lehetővé tenné az említett terhek mérséklését, az valóban támogathatná a megtakarítási hajlandóság növekedését. Ezzel kapcsolatban ugyanakkor az MNB szakértői arra is felhívták a figyelmet, hogy a válságot követő időszak egyik fő változását éppen az jelenti, hogy a hazai gazdasági szereplők jóval óvatosabbá váltak, aminek köszönhetően a beruházási és hitelfelvételi hajlandóság nagy valószínűséggel az egyensúlyi szint alatt van még mindig, a megtakarítási ráta miatt is jelenleg kevésbé tűnik időszerűnek az ilyen irányú elmozdulás. E tekintetben ugyanakkor az MNB-nél is fontosnak tartják a folyamatos monitoringot: ha megtakarítási attitűdben látványos elmozdulás látszik, akkor fontos, hogy mind a jegybank saját makroprudenciális eszköztárával, mind a fiskális politika a befektetések terheinek és kedvezményeinek átalakításával megfelelő időben reagálni tudjon.
Meghagyott döntési kompetenciák
Arra is kíváncsiak voltunk, hogy azt követően, hogy az MNB önfinanszírozási programjával és az eszköztár átalakításával is igyekszik elősegíteni a bankok állampapír-vásárlását és így a külső sérülékenység csökkentését, vajon nem tartják-e megfontolandónak, hogy egyéb módon jelentős állampapír-keresletet gerjesszenek? Ennek kapcsán konkrétan arról kérdeztük a jegybankot, hogy mennyire látnák támogatandónak, ha a nyugdíjbiztosítások szemmel láthatóan bevált adókedvezményét ismét ki lehetne terjeszteni a szintén hosszú távú megtakarítást jelentő életbiztosításokra is – mondjuk úgy, hogy a biztosítóknak a befizetésekből egy magas tételt, 70 százalékot állampapírban kell tartaniuk.
A jegybankárok válaszukban arról biztosították a Privátbankár.hu-t, hogy folyamatosan vizsgálják a további lehetséges intézkedéseket, amelyek csökkentik az ország külső sérülékenységét. Ebben a tekintetben valóban kedvező lenne, ha a hazai intézményi befektetői által közvetített megtakarítás-tömeg növekedne, illetve ha ezek az intézmények tovább növelnék a hazai állampapír-befektetéseiket. Azonban – jelezte az MNB - az említett adókedvezmények és szabályozói megoldások a kormányzat hatáskörébe tartoznak, másrészt pedig a jegybank nem kívánja ezen intézményi kör eszközallokációs döntéseit közvetlenül irányítani. Már csak azért sem, mert bíznak abban, hogy a piaci verseny garantálja, hogy tolerálható kockázati szint mellett az elérhető legmagasabb hozamot tudják biztosítani a megtakarítóknak. Ezzel kapcsolatban ugyanakkor a ló túloldalától is óvják a befektetőket: ha a jegybank által folyamatosan elemzett intézményi befektetési stratégiákban túlzott kockázatvállalást érzékelnek, azonnal kezdeményezni fogják a jogszabályok változtatását.


 Tovább gyűrűzik az alkotmánybíróság körül kialakult botrány.




