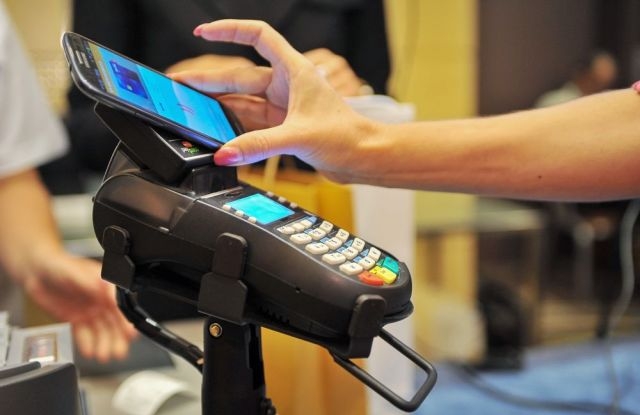
Funkcionálisan a mobiltelefon, pontosabban az okostelefon semmivel sem tud többet, mint bármely számítógép, van ugyanakkor egy nagyon nagy előnye, az pedig a mérete. Zsebre tehetjük, magunkkal vihetjük mindenhova; sokan, főleg a fiatalok csak ez hordják magukkal és ugyanúgy továbbíthatunk vele bármilyen adatot, mint a laptoppal vagy az asztali számítógéppel.
Így azután az adattovábbító képesség kihasználásával azóta foglalkoznak fejlesztők mobilfizetési megoldások létrehozásakor, amióta csak az első okostelefon megjelent. A McKinsey tanácsadó cég felmérése szerint a világon már több, mint ötszáz mobilfizetési rendszert hoztak létre, de ezek közül kevés a sikeresnek mondható.
Az pedig végleg kevés rendszerről lehet elmondani, hogy bármilyen országos szinten hoztak volna létre mobilfizetési rendszert. Hirtelenjében csak kettőt lehet kiemelni: ezek a Nagy-Britanniában létrehozott Paym és a hozzá kapcsolódó Pingit – róluk még beszélünk – és a Kenyában elindított M-Pesa, amely viszont nem bankszámlák közötti fizetéseket bonyolít le, hanem egy külön erre a célra létrehozott elektronikus pénztárca rendszer – e-wallett – elemei között intézi a fizetéseket. A rendszer ugyanakkor jól működik és a feladatát teljesíti, hiszen az alacsony szintű banki infrastruktúrával rendelkező afrikai országokra hozta azt létre a Vodafone és a Consult Hyperion tanácsadó cég.
De még mielőtt Thaifölddel foglalkozunk, meg kell említeni azokat a mobiltelefonos fizetési rendszereket, amelyeknél a mobiltelefon tulajdonképpen a bankkártyát váltja ki. Ilyen az Egyesült Államokban és Nagy-Britanniában elterjedt ApplePay, az iZettle vagy a Square is, de magyar cégek is kínálnak ilyen megoldást. Aki ismeri ezeket tudja, hogy a használat előtt az érvényes bankkártya adatait rögzíteni kell a mobiltelefonban és utána lehet fizetésre felhasználni. Az ApplePay ben, de a nemsokára megjelenő android megoldásokban is NFC chip is van, ezért ugyanúgy lehet használni, mint az érintésmentes bankkártyákat. A londoniak szeretik is ezt a funkciót, hiszen így egyéb eszköz nélkül tudnak a metrón is fizetni tehát megtehetik azt, hogy tényleg csak a mobiltelefonjukat viszik magukkal.
Ez az innováció nagyon hasznos, de még mindig nem oldja meg a bankszámláról bankszámlára való mobiltelefonos fizetés kérdését. Ezt a lehetőséget kereste a thaiföldi bankközi fizetési rendszert üzemeltető National ITMX Co. Ltd. vállalat is. Ezt a céget 1993-ban hozták létre a bankok először az ATM-ek összekapcsolására, majd 2005 óta a vállalat megkapta a bankközi fizetési feladatok lebonyolítását is.
A 2010-es években az ITMX is haladni akart a korral, ezért elkezdett keresni egy, a bankszámlák közti fizetések lebonyolítására alkalmas mobilfizetési rendszert. A cég vezetője 2014 őszén véletlenül találkozott a Nagy-Britannia-i bankközi fizetési forgalmat lebonyolító VocaLink képviselőjével, aki bemutatta neki a már működő Paym rendszert és az előkészületek alatt álló Zapp rendszert.
A Paym-ről annyit, hogy rendszer létrehozását az Egyesül Királyság-beli bankok egyik közössége, a Payments Council (Fizetési Tanács, jelenleg Payments UK) kezdeményezte. A rendszer lehetővé teszi azt, hogy a bankszámla-tulajdonosok a telefonszámuk megadásával kezdeményezzenek és fogadjanak fizetéseket.
A Paym szolgáltatás azt jelenti, hogy az egymásnak pénzt küldő ügyfeleknek nem kell egymás bankszámlaszámát megismerniük, hanem a fizetés kezdeményezése után elég a kedvezményezett nevét ellenőrizni a telefonon, hogy az átutalt összeg a partner telefonszáma megadásával rendben célhoz érjen.
A közreműködő bankok és fizetési szolgáltatók együttműködésével a Paym szolgáltatás 2014 áprilisában indult, és ma már mintegy 40 millió résztvevője van, ami a számlatulajdonosok 90 százalékát jelenti.
A Paym ma önálló pénzforgalmi vállalkozásként működik és azt a VocaLink üzemelteti.
Az a rendszer nagyon tetszett a thaiföldi pénzügyi vezetőnek főleg úgy, hogy ha hozzáadjuk a nemsokára elinduló Zapp rendszer szolgáltatásait, akkor egy teljes körű mobilfizetési rendszer alakul ki.
A Zapp az Egyesült Királyság vezető mobilfizetési innovátora. A rendszer feladata a kiskereskedelmi fizetések lebonyolítása mobiltelefonokkal közvetlenül bankszámlákról történő fizetésekkel. A Zapp technológiáját a műszaki fejlesztés, a kiskereskedelem és a pénzügyi szolgáltatások néhány vezető angol cége biztosítja és a VocaLink fogja működtetni.
A rendszerhez való banki csatlakozáskor az ügyfél egy „Pay by Bank” applikációt tölt le a telefonjára. A kereskedőnél fizetéskor erre kell ráklikkelni és az ötjegyű PIN kódot megadni, így az ügyfél azonnal kapcsolatba kerül a bankszámlájával. Amikor ez a kapcsolat létrejött – gyakorlatilag azonnal –, az ügyfél lebonyolíthatja a fizetést. A banki kapcsolat létesítésekor az ügyfél az összes számlája egyenlegét látja, így szabadon döntheti el, melyik számla terhére teljesíti a fizetést.
A Pay by Bank applikáción lebonyolított tranzakciókat a banki applikációs biztonsági szoftverek védik, és mivel a fizetési rendszer digitális tokent használ, a fizető fogyasztónak semmilyen pénzügyi adatát nem kell a kereskedőnek bemutatnia akkor, amikor fizet.
A fenti három példákat összegezve, a Zapp és/vagy a Zapp típusú rendszerek lehetnek azok, amelyekből piacvezetők válhatnak. Az a tény, hogy az ügyfélnek nem kell semmilyen más számlát nyitnia a fizetések lebonyolításához, azaz a pénzügyeit egy bankszámláról hatékonyan menedzselheti, illetve az, hogy a kereskedő azonnal megkapja az eladott áru ellenértékét, nyerő pozícióba helyezheti a rendszert.
Ugyanakkor egy ilyen rendszer létrehozása nem egyszerű feladat. Azért nem, mert a rendszer minden partnerét közvetve vagy közvetlenül szerződéses partnerré kell tenni, ami azt jelenti, hogy a kereskedelmi bankoknak a rendszer elengedhetetlen részeivé kell válniuk. E kereskedelmi bankok régóta üzleti kapcsolatokat tartanak fenn a bankkártya rendszerekkel, amelyeknek a Zapp közvetlen konkurenciát jelent. Ez azt jelenti, hogy a rendszer minden előnye mellett a térnyeréséhez nagyon jól szervezett és pontosan felépített üzleti munka szükséges.
A thaiföldi szolgáltató elvben eldöntötte, hogy ezek a mobiltelefonos fizetési rendszerek kellenek nekik, de kiderült, hogy úgy a Paym mint a Zapp Nagy-Britanniában a VocaLink Faster Payments rendszerén működik, azaz itt is világossá vált, hogy bármilyen fizetési szolgáltatást nézünk a legfontosabb az infrastruktúra. Ezek a fizetési rendszerek pedig azonnali fizetési szolgáltatást nyújtanak, tehát az ennek megfelelő infrastruktúra szükséges hozzá.
Én most idézzünk egy bekezdést a februári fintech cikkből:
„Mit is jelent az azonnali fizetési rendszer tulajdonképpen? Ez egy olyan, a bankok és pénzforgalmi szolgáltatók között működő rendszer, ami lehetővé teszi azt, hogy a bankszámlámról átutalt pénzösszeg a kedvezményezett számlájára gyakorlatilag azonnal, 15-20 másodpercen belül megérkezzen.”
Ez tehát az úgynevezett azonnali fizetési rendszer infrastruktúra, ami Európában már öt országban működik, de a VocaLink működteti a brit Faster Payments Scheeme-en kívül a szingapúri FAST rendszert is.
Talán még egy bekezdést érdemes idézni februárról, mégpedig az azonnali fizetési rendszerek szakmai kritériumait, hiszen ezek alapján tudják az erre épülő mobilfizetési rendszerek kihasználni azt az igazi előnyt, amit a mobiltelefonok nyújtanak:
„ Soroljuk fel tehát, hogy mik is az azonnaliság kritériumai:
- bankszámláról bankszámlára való átutalás;
- azonnali, 15-20 másodpercen belüli teljesítés;
- az átutalás visszavonhatatlansága;
- a rendszer folyamatosan, tehát egész évben minden nap 24 órán keresztül áll rendelkezésre;
- a pénzt utaló és a pénzt fogadó is azonnal kap visszaigazolást;
- a feldolgozás teljes mértékben automatikus.”
A gazdasági előnyökön kívül nem lehet elégszer hangsúlyozni az azonnaliság élményét, ami ezek a mobilfizetési rendszerek nyújtanak. Mert mit szeret a mai idők modern polgára? Ha úgy gondolja, meghallgat valamit a mobilján, ha úgy gondolja, megnéz egy filmet a mobilján, ha úgy gondolja, vásárol valamit a mobilján, viszont eddig volt egy probléma: nem lehetett azonnal kifizetni azt!
Ha ehhez hozzátesszük, hogy a kereskedő pedig azt szereti, hogyha azonnal megkapja a pénzét, akkor láthatjuk, hogy a rendszer mindenkinek előnyös.
Ezt vették figyelembe a thaiföldi döntéshozók is és ezért a kiírt tender alapján 2015. októberében úgy döntöttek, hogy a VocaLink azonnali fizetési rendszerét valósítják meg az országban.
A döntésről Wanna Notarbhorn asszony, a National ITMX Co. Ltd. ügyvezető igazgatója a következőket nyilatkozta:
„A pénzügyi innovációk élbolyában haladunk és folyamatosan szeretnénk javítani szolgáltatásaink színvonalát. Azért választottuk a VocaLink-et fő partnerünkké, mert kiváló referenciákkal rendelkezik úgy a Nagy-Britannia-i Faster Payments Scheeme mint az szingapúri ISO 20022 alapú FAST azonnali fizetési rendszer működtetésével. Biztosak vagyunk abban, hogy ezek a rendszerek segítségünkre voltak ahhoz, hogy Thaiföldön hatékony és megbízható mobilfizetési szolgáltatást hozzunk létre”.





