1p
Pénzt veszíteni nemcsak úgy lehet, hogy az embert átverik és egy csapásra elveszíti az egészet, hanem úgy is, hogy hónapról hónapra, évről évre lecsippentenek belőle egy kisebb darabot. Ez utóbbit főleg az állam szokta elkövetni, részben az adókon, részben az infláción keresztül. Jelenleg mintha éppen egyre jobban próbálkozna ezzel.

Nemcsak az a katasztrófa, ha egy csapásra elveszítjük a befektetésünk egészét vagy nagy részét (lásd sorozatunk előző részeinek linkjeit a cikk végén), hanem az is, ha nem vesszük észre, vagy nem teszünk ellene, hogy folyamatosan le-lecsippentenek belőle egy-egy kisebb darabkát. Ez utóbbi pedig nap mint nap százezrekkel vagy milliókkal történik meg az országban, sőt Európa országaiban sok tízmilliónyi polgárral is.

Az idén beköszöntött a negatív reálkamat
(Az MNB szemléltető játékpénze a Látogatói Központból)

Nem másról van szó, mint az inflációról, amely jelenleg egyre több esetben magasabb, mint a megtakarítások nagy részén elérhető kamat, ezt pedig súlyosbítja a kamatadó is, amit az államok kivetnek, valamint kisebb mértékben a különböző banki díjak, jutalékok, költségek is. Sokan vagy nincsenek ennek tudatában, vagy igen, de nem tesznek ellene, mindenesetre az adatok azt mutatják, hogy az átlagbefektető rosszul jár: az MNB adatai rendszerint jóval alacsonyabb átlagkamatot mutatnak ki, mint az elérhető maximális, akciós kamatok.

Az idén már az egy évvel ezelőtt lekötött betétek átlagos kamata, hacsak szerény mértékben is, alatta maradt az utóbbi egy évben bekövetkezett pénzromlásnak, vagyis negatív volt a reálkamat. (Erről utoljára itt írtunk és ábrázoltuk grafikonon.) Ha viszont a 16 százalékos kamatadót is levonjuk, akkor még rosszabb a helyzet.

Még nyugodtan emelkedhet tovább

Számolni pedig nagyon egyszerű: ha az infláció például 5,5 százalék volt az eltelt egy évben (körülbelül ekörül szóródott az idén), és egy évvel ezelőtt 5,2 százalék volt az átlagos lekötött betéti kamat, akkor 0,3 százalékot máris veszített reálértékben az ügyfél. Ha ebből levonjuk a kamatadót is (5,2*0,16=0,832), akkor már 1,132 százaléknál tartunk mínuszban. Attól függően, hogy mekkora összegről van szó és melyik bank milyen számlájáról, még ez is csökkenhet pár ezrelékkel a számlavezetési, átutalási, készpénzfelvételi költségek miatt.

Ez nem tűnik túl nagy értéknek, de még emelkedhet. Az MNB például nemrég kezdett hosszú idő óta először kamatot csökkenteni, amit a bankok is követni szoktak, és várható az is, hogy egy negyed százalékpontos lépésnél nem áll meg, általában szériában szokott sok kis lépést tenni egy irányba. A másik oldalról, az infláció is emelkedhet még. Bár az idei pénzromlásnak majdnem felét a kormány árdrágító adóemelései és egyéb megszorításai tették ki, a jövő évi költségvetésben még mindig vannak lyukak és az IMF-tárgyalások is eredményezhetnek megszorításokat, ami nem sok jót vetít előre.

A kormánynak csak jó a magas infláció

Vagyis sem a megszorításoknak, sem a viszonylag magas inflációnak nem látni még a végét. Történelmi példák sora is arra tanít, hogy ennél jóval magasabb is lehet a negatív reálkamat. Nemrég, 2006-ban egy ideig 2-4 százalék is volt ez az érték, a kilencvenes években, 20-30 százalékos kamatok és infláció mellett még magasabb.
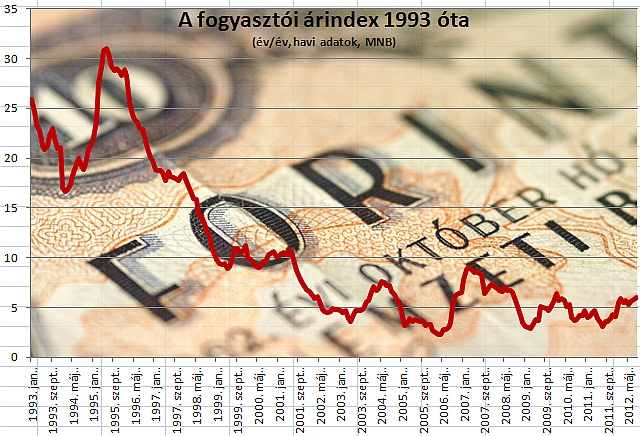
A legrosszabb az, hogy – ha nem is csak ők a felelősek érte – a kormányok egyértelműen a magas inflációban érdekeltek, és ha akarják, biztosan sikerülni fog nekik a pénzromlás növelése. Az állami adósságválság leküzdésének módszerei ugyanis korlátosak: 1. a túlzott mértékű adósságokat vissza lehet fizetni, megszorításokból, adókból (ez az ami nem akar menni, sok helyen szinte lehetetlennek tűnik); 2. le lehet írni, vagyis részben vagy egészben megtagadni a visszafizetést (hasonló történt Görögországban); 3. és el lehet inflálni, ekkor a gazdasági szereplők rejtve és közösen, a pénzromláson keresztül állják a számlát, lényegében vagyon áramlik a megtakarítóktól az adósokig. Sokak szerint az utóbbi a leginkább járható út, mert csendes, szinte észrevehetetlen folyamat, kevésbé fájdalmas, mint a többi, kisebb politikai feszültséget kelt.
A jövő nem egyenlő a múlttal
Az infláció ellen biztos védekezés nincsen, egyrészt mert eléggé gyorsan tud változni, főként új adószabályok, a deviza-, energia- és élelmiszerárak hatására, másrészt mert az inflációállónak tartott befektetések zömének is változik a hozama, árfolyama, és van kockázata. És persze azért, mert míg egy mostani fix kamatú megtakarítás lejáratkori értéke teljesen világos, addig a jövőbeli infláció egy ismeretlen változó, a jövőbe nem látunk. (Sokan követik el azt a hibát, hogy a múltbeli, utoljára közzétett éves inflációt vetítik a jövőre és azzal hasonlítják össze a befektetés mostani – szintén a jövőre vonatkozó – hozamát.)

Az egyik legbiztosabb módszer a magyar inflációkövető államkötvény, amelynek aktuális kamata ráadásul az akciós betéteket is veri. A másik, ha egy mixet, összetett portfóliót képezünk különböző inflációálló eszközökből, például ezek közül válogatva>>>>>>>.

Mit tehetünk az adó ellen?

Nem biztos tipp, de sokat javít az esélyeinken az akciós kamat. A fent említett kamatadatok egy átlagos lekötött betétre vonatkoznak, de a bankoknak mindig van akciós kínálata, amelyek kamata 2-4 százalékponttal is magasabb lehet. (Jelenleg 4-6, esetleg hét százalék a nem akciós, és 8-9 százalék a legjobb akciós kamatok szintje.) Ha egy éves lekötésekkel és nagyobb összeggel számolunk, hogy jobban megérje, és minden bank csak egyszer enged akciós lekötést (mert csak az új pénzekre adnak), akkor is elvándorolgathatunk a bankok között legalább 5-10 évig.
Az adó még a nagy ellenségünk. A legjobb lenne a tartós befektetési számlát (tbsz) kombinálni akciós betétekkel vagy inflációkövető államkötvénnyel. Az utóbbinak nincs akadálya, a Kincstárnál nyitnak nekünk ilyen számlát. Az előbbi már nem olyan egyszerű, mert a tbsz-számlákon nem ugyanazokat a lekötéseket kínálják, mint a normál számlákon. Évi hét százalékot elérő tbsz-betétet a PSZÁF betét-összehasonlítója jelenleg csak egy kereskedelmi banknál (Volksbank) és 11 vidéki takarékszövetkezetnél tart nyilván, sok ajánlat inkább hat százalék körül jár.

Kár, hogy tbsz-re nem jár az akció

Úgy tűnik az egész, mintha a pénzintézetek lenyúlnák az adókedvezmény nagy részét. Talán abból a megfontolásból, hogy aki úgyis nyitott már náluk egy tbsz-t öt-hat évre, az úgysem fog ide-oda ugrálni a bankok között, nekik már nem kell sokat ígérni. (A tbsz határozottan gátolni látszik a versenyt.)

Ezt kivédeni úgy lehet, hogy olyan hosszabb futamidejű termékeket teszünk tbsz-re, amelyek kamata valamihez kötött: ilyenek az említett inflációkövető Prémium államkötvények, illetve a kereskedelmi bankok kínálatában kapható változó kamatozású (általában a BUBOR bankközi kamatlábhoz kötött) kötvények. (Időről időre hasonló kötvényeket kibocsátó bankok, ahol érdeklődni érdemes, a CIB, az FHB, a K&H, az OTP, a Raiffeisen, ritkábban az Erste Bank.)

LEGYEN ÖN IS ELŐFIZETŐNK!

Előfizetőink máshol nem olvasott, higgadt hangvételű, tárgyilagos és
magas szakmai színvonalú tartalomhoz jutnak hozzá havonta már 1490 forintért.
Korlátlan hozzáférést adunk az Mfor.hu és a Privátbankár.hu tartalmaihoz is, a Klub csomag pedig a hirdetés nélküli olvasási lehetőséget is tartalmazza.
Mi nap mint nap bizonyítani fogunk! Legyen Ön is előfizetőnk!

Személyes pénzügyek 25 milliót hagytunk ott a buszokon, villamosokon
Privátbankár.hu | 2026. november 21. 16:47
Rengeteg készpénzről, valamint egyéb értékekről van szó.
Személyes pénzügyek Minimálbéresként hitelre van szüksége? Jövőre ennyire számíthat
Privátbankár.hu | 2026. november 20. 13:29
A 2027-es minimálbér és garantált bérminimum emelése jelentősen javíthatja az érintett munkavállalók hitelfelvételi lehetőségeit. A november 19-én megszületett megállapodás alapján a minimálbér bruttó 347 ezer, a garantált bérminimum pedig 396 ezer forintra emelkedik. A tervezett adójóváírás bevezetésével a nettó fizetések 251 575, illetve 281 220 forintra nőhetnek. A Bank360 számításai szerint ezekkel a jövedelmekkel akár 6-7 millió forintos személyi kölcsön vagy 16-18 millió forintos piaci lakáshitel is beleférhet a jegybanki adósságfékszabályokba. A támogatott Wekerle Plusz esetében pedig megfelelő futamidő mellett akár közel 30 millió forint hitel felvételére is lehetőség nyílhat.
Személyes pénzügyek Teljes a mezőny: megvan a milliós összdíjazású pénzügyi verseny mind a húsz döntőse
Privátbankár.hu | 2026. november 20. 12:08
A Technokraták, a Pénzügyi terápia, a Kamat kommandó és a Tőke-Halak szerezte meg az utolsó négy helyet a Legyél Te is Pénzügyi Junior Klasszis! országos döntőjében. A húsz továbbjutó csapatra már a december 10-i finálé előtt feladat vár: legfeljebb 60 másodperces videóban kell bemutatniuk egy általuk fontosnak tartott, aktuális gazdasági vagy pénzügyi hírt, történetet.
Személyes pénzügyek Wekerle Plusz: mivel egészíthető ki, ha nem elég az 50 millió forint a lakásvásárlásra?
Tóth Tímea | 2026. november 20. 10:43
Megvan a kiszemelt otthon, de a megtakarítás és a Wekerle Plusz együtt sem fedezi a vételárat? A hiányzó összeg többféle forrásból is előteremthető, de nem minden hitel és támogatás jöhet szóba. A BiztosDöntés.hu szakértője megmutatja, hogyan állhat össze a vásárlás pénzügyi terve, és mi szabhat határt a lehetőségeknek.
Személyes pénzügyek Ez elengedhetetlen a gazdaság élénkítéshez?
Privátbankár.hu | 2026. november 19. 13:49
Az idei első kilenc hónapban tovább bővült a hazai lízingpiac: az új finanszírozások volumene és a szerződések száma egyaránt emelkedett.
Személyes pénzügyek Már tizenhat csapat bejutott a pénzügyi verseny országos döntőjébe
Privátbankár.hu | 2026. november 18. 15:46
Újabb négy csapat jutott be a Legyél Te is Pénzügyi Junior Klasszis! országos döntőjébe. A második forduló negyedik versenynapján Borsod-Abaúj-Zemplén, Hajdú-Bihar, Somogy és Jász-Nagykun-Szolnok megye diákjai mérték össze pénzügyi tudásukat. A decemberi finálé húsz helyéből így már tizenhat elkelt.
Személyes pénzügyek Legyél Te is Pénzügyi Junior Klasszis! 2026 ősz – 2. forduló 5. nap
Privátbankár.hu | 2026. november 18. 07:00
Mit tudsz a pénzügyekről? Itt a Legyél Te is Pénzügyi Junior Klasszis! diákverseny 2. fordulója a Bács-Kiskun, Csongrád-Csanád, Békés megyei és budapesti csapatoknak!
Személyes pénzügyek Többszörösen verheti az inflációt egy egyszerű módon
Privátbankár.hu | 2026. november 17. 08:19
Akár évi 7-8 százalékos kamatot is be lehet zsebelni.
Személyes pénzügyek Sokat spórolhatnak az éber autósok
Privátbankár.hu | 2026. november 16. 08:41
Félidőben az év végi kgfb-kampány: az online kötések átlagdíja 30 ezer forint alá süllyedt.
Személyes pénzügyek Mégsem fog mindenki örülni az új katának
Privátbankár.hu | 2026. november 14. 10:45
Ugyanakkora adóhoz a korábban tervezettnél kisebb ellátás társulhat az új katában. 
hírlevél
Ingatlantájoló
Együttműködő partnerünk: 4iG


