Az elszálló energiaárak az amerikai olajtermelőknél jelentős többletprofitot eredményeztek, amelyből a társaságok súlyos milliárdokat osztanak ki a részvényeseknek, valamint készpénztartalékot képeznek.

Bár a Wall Streeten örülhetnek a bőkezűségnek, a rekord üzemanyagárakkal küzdő választók többsége egyre nehezebben tolerálja, hogy a májusban már több mint negyvenéves csúcsot döntő, 1981 decembere óta nem látott mértékű, 8,6 százalékos éves amerikai infláció és az orosz–ukrán háború hatása augusztusra várhatóan több mint egy dollárral, gallononként 6 dollárra (literenként mintegy 604 forintra) emeli az Egyesült Államokban a benzin árát.
Mind több amerikai képviselő teszi szóvá emiatt, hogy az iparág hozamorientáltsága keveseknek kedvez a fogyasztók kárára.
A kitermelésre fordított kiadások bővítése helyett a részvényesi kifizetések növelése egyetlen negyedév alatt napi közel félmillió hordó új olajtól fosztotta meg a piacot. A Reuters becslése alapján potenciálisan ennyivel lehetne több nyersolajat felszínre hozni, ha csupán a jelenlegi befektetői kifizetések felét új olaj- és gázfúrásokra fordították volna.
Az amerikai olajkitermelés kétharmadát adó palaolajból származó nyereség idén elérheti a 90 milliárd dollárt, szemben a 2021-es 37 milliárd dollárral – derül ki a BTU Analytics tanácsadó cég felméréséből. A Wood Mackenzie energetikai tanácsadó cég szerint a vállalatok ebből az első negyedévben mintegy 9,51 milliárd dollárt juttattak vissza a befektetőknek.
Ha az olajtermelők a 9,51 milliárd dollár felét új fúrásokra költötték volna, az mintegy 660 új palakutat finanszírozhatna.
A BTU Analytics szerint egy új kút átlagosan mintegy napi 672 hordó olajat tud szállítani, így a termelés közel félmillió hordóval lett volna növelhető egy negyedév alatt, ami az amerikai kitermelést idén a pandémia előtti, 2019-es rekordot meghaladó napi 12,23 millió hordóra emelhetné. (A kormány előrejelzése szerint a termelés 11,92 millió hordóra emelkedik 2022-ben.)
Olajnyereség-adót sürgetnek, a brit példán felbuzdulva
Emiatt az egész amerikai gazdaság teljesítményét érintő eljárás miatt egy több mint 30 törvényhozóból álló kongresszusi csoport sürgeti egy az energetikai ipar nyereségét érintő új olajadó kivetését.
Joe Biden amerikai elnök pénteken hevesen bírálta az olajtársaságokat, mondván, szándékosan tartják vissza a fúrásokat és a kitermelés növelését, hogy ezzel is tovább pumpálják az olaj- és részvényárakat. „Az olajtársaságok a saját részvényeik visszavásárlásával vannak elfoglalva, őszintén szólva, ezt meg kellene adóztatni” – jelentette ki Biden.
Az olajtársaságok vezetői és nagy befektetők ezzel szemben úgy érvelnek, hogy az üzemanyagárakat nagyobb arányban a piac és a kiskereskedők határozzák meg, nem pedig az amerikai termelők. Jelenleg az anyag- és munkaerőhiány erősen korlátozza, hogy milyen gyorsan tudják növelni a kitermelést, ezért ha most sokkal többet költenének új fúrásokra, az aláásná a tőkehatékonyságot, és eladási hullámot generálna a befektetők körében.
Elemzők és az olajipari vezetők többsége kizártnak tartja, hogy az Egyesült Államok Kongresszusában a közeljövőben többséget szerezhetne az olajadó javaslata. Annak ellenére vélekednek így, hogy Nagy-Britannia nemrég 25 százalékos olajnyereség-adót vetett ki a fogyasztók energiaszámláinak ellentételezésére, ami reményt ad az adót javasló egyes amerikai törvényhozóknak. Már csak azért is, mert az adóval szembeni ellenállás jelentősen csökkenhet, ahogy az üzemanyagárak és a vállalati nyereségek emelkednek.
„Ha az Egyesült Királyság konzervatív kormánya támogatni tudja az olajadót, akkor nekünk is el kell tudnunk fogadni az amerikai megfelelőjét” – mondta Ro Khanna kaliforniai demokrata képviselő, az adójavaslat egyik fő támogatója.
A cél évi 45 milliárd dollár beszedése, amelyből a fogyasztóknak történő kifizetéseket finanszíroznák.
Az olajipari vezetők szerint azonban a váratlanul felmerülő adó jelentősen visszavetné a további fúrásokat, és elvenné az új technológiai fejlesztések finanszírozására fordított bevételek egy jelentős részét, enélkül pedig az amerikai palaforradalom sem jöhetett volna létre, ami az Egyesült Államokat a világ egyik vezető kitermelőjévé tette. Mindemellett csökkenne az amerikai olajipari cégek külső finanszírozási képessége is.
Az energiaipari részvények feltámadása
A befektetők az elmúlt évtizedben a megtérülés hiánya miatt kerülték az energetikai vállalatokat, súlyuk a S&P 500-ban a 2008-as több mint 16 százalékról 2020-ra kevesebb mint 3 százalékra esett vissza. Az energiaipari részvények ma 5,1 százalékos részesedéssel bírnak az S&P 500-ban, a magas olaj- és gázáraknak köszönhetően kirobbanó nyereség miatt.
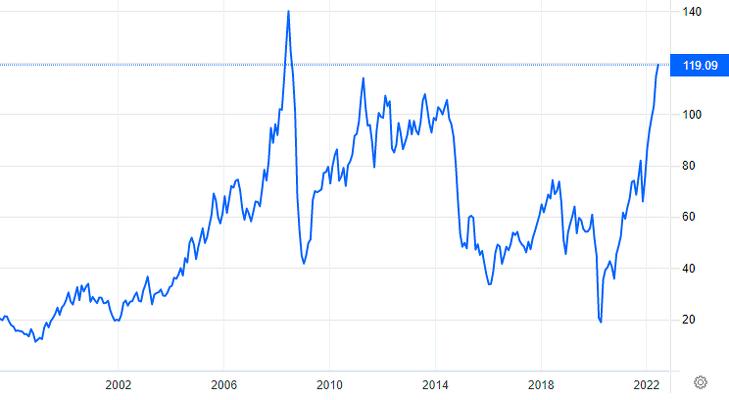
A hangulatváltozást az okozza, hogy az amerikai nyersolaj ára idén eddig mintegy 60 százalékkal emelkedett, de a termelők nem igazán növelték a kitermelésre fordított összegeket, így most pénzforgalmuk mindössze egyharmadát fordítják fúrásra és egyéb tőkekiadásokra, míg két évvel ezelőtti pénzforgalmuk nagy részét ez tette ki. A termelés visszafogása és a befektetők osztalékokkal és visszavásárlásokkal történő jutalmazása megváltoztatta a befektetési aurát, és ismét vonzóvá tette az energiaipari részvényeket.
Noha az infláció váratlan májusi emelkedése növeli a Federal Reserve agresszívabb kamatemelésének valószínűségét, ami a hitelezés drágulásán keresztül rontja a vállalatok nyereségességét, emellett a növekvő árak csökkentik a fogyasztók vásárlóerejét és a keresletet, ennek ellenére a magas energiaárak és a kitermelés visszafogása minden bizonnyal a közeljövőben is képes lesz fenntartani a szektor vonzerejét a befektetők körében.






