6p

125 éve mérjük az időjárást. Az év első kilenc hónapjában még soha nem hullott olyan kevés csapadék Magyarországon, mint 2026-ban.
Van vízstratégiánk a következő évtizedekre?

Ne csak olvasson a problémáról – legyen ott, ahol a megoldásokról beszélünk!

Klasszis Fenntarthatóság 2026 Konferencia
2026. november 5.

Jelentkezzen most >>

A jegybankok illetékeseit és a pénzügyi piacokat 2023-ban ért meglepetések nagy része abból eredt, hogy még nem értjük az elmúlt tizenöt év − többek között a világjárvány − által a háztartásokra és a vállalatokra gyakorolt mélyebb gazdasági hatásokat. A Fidelity szakértői szerint az elkövetkező hónapokban tisztábban fogunk látni, legalábbis az inflációval, a kamatlábak optimális szintjével és az amerikai munkaerőpiac rendíthetetlen ellenálló képességével kapcsolatban. A befektetők azonban joggal tartanak attól, hogy a ciklus következő szakasza még nagyobb volatilitást hoz majd.

A gazdaság továbbra is szolgál meglepetésekkel, de egy dologban biztosak lehetünk: ha az amerikai és más fejlett országok kamatlábai még mindig nem érték el a csúcspontjukat, akkor hamarosan el fogják, a növekedés pedig ilyen körülmények között meg fog torpanni.  A Fidelity négy lehetséges forgatókönyvet lát a 2024-es évre és az üzleti ciklus következő szakaszára vonatkozóan, ezek közül a ciklikus recessziót tartja a legvalószínűbbnek.
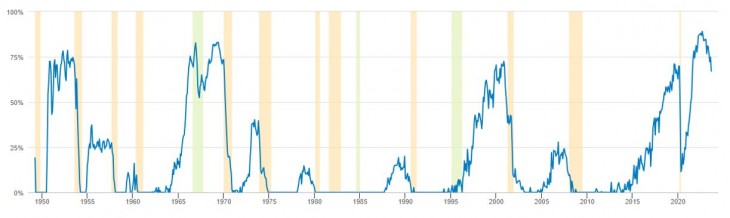
A munkaerőpiaci szűk keresztmetszetet illusztráló indexünk végre enyhülésre utaló jeleket mutat. Forrás: Fidelity International, a FIL Global Macro Team számításai, Haver Analytics, 2023. október Sárga: NBER recessziós időszakok; Zöld: Puha landolási időszakok; Kék: A Fidelity US Labour Market Tightness mutató

A piacok azonban, mivel a visszaesésre számító befektetők egyszer már megégették magukat, most a Goldilocks-szcenáriónak is nevezett ideális körülmények között bekövetkező, lágy landolásra számítanak, melynek során a kamatemeléseknek és az elmúlt két év szigorításainak pont annyi hatása lesz, hogy a gazdaság és a munkaerőpiac fokozatosan visszanyerje az egyensúlyát. A Fidelity azonban más vélemény van.

A 2024-es Fidelity alapforgatóköny a ciklikus recesszióról szól

A fiskálisan megtámogatott fogyasztók és vállalatok által lendületben tartott kitartás volt 2023 legnagyobb meglepetése, de hacsak nem történik valami rendkívüli, akkor az alapkezelő arra számít, hogy jövőre már tényleg bekövetkezik a gazdaság lassulása. Már ma is vannak erre utaló jelek: a háztartások és a vállalati szektor által a világjárvány idején felhalmozott megtakarítási tartalékok szinte kimerültek, várhatóan a fiskális támogatás is csökkenni fog, és valószínűleg megélénkül a refinanszírozási igény, annak ellenére, hogy a hitelezési feltételek általánosan szigorodni fognak.
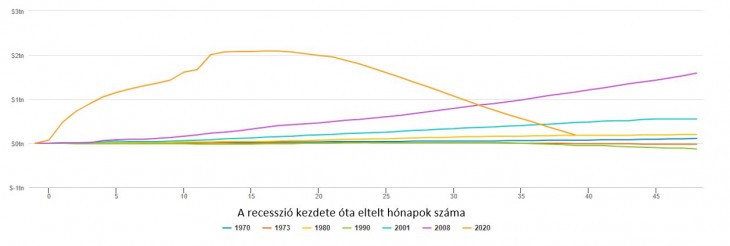
Az USA fogyasztóinak felesleges megtakarításai már csaknem kimerültek. Megjegyzés: A felesleges megtakarítások összege a tényleges személyi megtakarítások és az egyes recessziók első hónapját megelőző 48 hónap során megfigyelt megtakarítási trend között a Bureau of Economic Analysis (BEA) által számított különbség.

Mindez alátámasztja a 2024-es ciklikus recesszióról szóló Fidelity alapforgatókönyvet; az infláció már elkezdett csökkenni, de a kamatlábak még tartósan magasabban maradnak, amíg nem utalnak egyértelműbb jelek arra, hogy az infláció visszatér a célértékhez. A központi bankok akkor váltanak irányt és kezdik csökkenteni a kamatlábakat, amikor nyilvánvalóvá válnak a növekedésre gyakorolt káros hatások.

„Alapvetően továbbra is úgy gondoljuk, hogy a szakpolitikai szigorítást egyszerűen csak némi késéssel követik a reálgazdaságra gyakorolt hatások. A transzmissziós csatorna lassú, de nem dugult be, és az, hogy az infláció még mindig ilyen ragadós, a rosszul időzített várakozásokra utal, melyeket most egyensúlyba kell hozni a realitással. Egy mérsékelt recesszió, amelynek hátterében szigorú monetáris politika állna, ezt el is érhetné, miközben a fejlett világban lassan megszűnnének a megkésett fiskális támogatás hatásai. A munkaerőpiacok normalizálódnak és helyreállítják az árstabilitást, majd 2024 végén megindulnánk a talpra állás felé” - tette hozzá Al-Hilal István, a Fidelity International közép-kelet-európai igazgatója.

Európában, ahol az átviteli csatorna hatékonyabb, már látszanak a recesszió jelei. Ennek hatására az Európai Központi Bank elkezdett a növekedésre összpontosítani − ez a tendencia a Fidelity szerint jövőre az Egyesült Államokban is megindul majd.
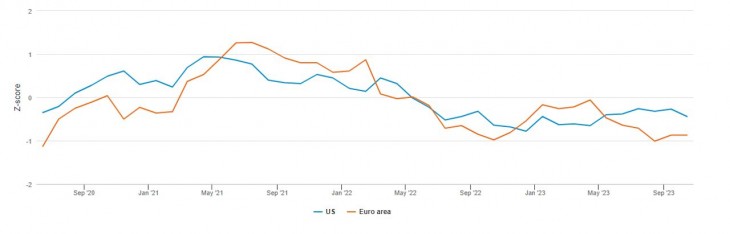
Az üzleti aktivitást mérő jelenlegi mutatók szerint Európa gyorsabban lassul, mint az USA. Forrás: Fidelity International, a FIL Global Macro Team számításai, Refinitiv Datastream, 2023. október

Alternatív kimenetelek

A ciklikus recesszió mellett − amelynek valószínűsége a Fidelity szerint 60 százalékos − a 2024-es kitekintésükben egy súlyosabb mérlegrecesszió (valószínűsége 10 százalék) befektetési következményeit is megvizsgálták a szakértők– ez széleskörű kiadáscsökkentésre késztetné a vállalatokat és a fogyasztókat egyaránt, és az egész gazdaságon végigsöpörne.
A 2024-es Fidelity alapforgatókönyv a ciklikus recesszióról szól. Fotó: Depositphotos

A mérlegrecesszió hátterében a nagyon magas reálkamatlábakra adott diszruptív reakció állna, és akár 2025-ig is eltarthatna. Megnézték a kedvezőbb, lágy landolás forgatókönyvének (szerintük 20 százalékos) esélyét is, valamint azt az esetet, amikor 2024-ben egyáltalán nem következik be landolás (ennek valószínűsége 10 százalék), más szóval, amikor a gazdaság a jelenlegi növekedési és inflációs szinten marad, ami a központi bankokat újabb, bár csak fokozatos kamatemelésekre készteti.

 Ne feledjük a ritkán bekövetkező, de annál fájóbb kockázatokat sem

A növekedést más valós veszélyek is fenyegetik. Kína útja a sokat emlegetett talpra állás felé a vártnál göröngyösebbnek bizonyult. Az országban zajló történet annyira egyedi, hogy ahhoz már saját forgatókönyveket dolgoztak ki 2024-re, és összességében úgy vélik, hogy Peking idén el fogja érni a növekedési céljait, de ennél többre nemigen lesz képes, mivel lassan beköszönt az ellenőrzött stabilizáció időszaka.

Az amerikai választási évben ki fog csúcsosodni a kormányzat költekezési képességét fenyegető pártpolitikai megosztottság, ami mind Európában, mind Ázsiában jelentősen módosíthatja a geopolitikai célkitűzéseket.

Az orosz-ukrán háború tovább növeli az árupiaci árakat, pedig a kínálat már így is szűkös. Továbbra is fennáll az Izrael és a Hamasz közötti háború regionális konfliktussá bővülésének kockázata, ami az olajárak emelkedését is maga után vonná, és újabb headline inflációs sokkot idézne elő. Ez pedig a kamatlábak kártékony emelkedéséhez, valamint a stagfláció kockázatához vezethet.

A szakpolitikai döntéshozók folytatják a pénzügyi rendszer korlátainak feszegetését. A világ most először lép ki a mennyiségi lazításból, és sok minden van, amit nem tudunk − és nem is tudhatunk.  Arra kell számítani, hogy a narratívák gyorsan fognak változni. A Fidelity elemzői szerint fel kell készülnünk arra, hogy a következő ciklusok rövidebbek lesznek, figyelnünk kell a kereslet és a kínálat közötti egyensúly megbomlására, valamint arra, hogy a szakpolitikai intézkedések hatása esetleg csak késleltetve fog érvényesülni.


 

A rovat támogatója a 4iG

LEGYEN ÖN IS ELŐFIZETŐNK!

Előfizetőink máshol nem olvasott, higgadt hangvételű, tárgyilagos és
magas szakmai színvonalú tartalomhoz jutnak hozzá havonta már 1490 forintért.
Korlátlan hozzáférést adunk az Mfor.hu és a Privátbankár.hu tartalmaihoz is, a Klub csomag pedig a hirdetés nélküli olvasási lehetőséget is tartalmazza.
Mi nap mint nap bizonyítani fogunk! Legyen Ön is előfizetőnk!

Makro / Külgazdaság Rekordösszegek repkedtek a sport-tao átalakítása előtt
Kecső Richárd | 2026. november 2. 12:19
Csaknem 1408 milliárd forintnyi sport-tao támogatási igazolást adtak ki Magyarországon tizenegy támogatási időszak alatt, az összeg közel fele azonban mindössze száz szervezethez kapcsolódik. Az Mfor elemzése szerint a kormány új adatbázisa jelentős különbségeket mutat a sportszervezetek között, miközben továbbra sem derül ki pontosan, hogy a támogatásokból mennyi pénz érkezett meg ténylegesen a kedvezményezettekhez.
Makro / Külgazdaság Lemondott a belga miniszterelnök, költségvetési válság alakult ki Brüsszelben
Privátbankár.hu | 2026. november 2. 10:47
Benyújtotta lemondását Bart De Wever belga miniszterelnök Fülöp királynak, miután a kormánykoalíciónak nem sikerült megállapodnia a 2027-es szövetségi költségvetésről. A Le Soir belga napilap beszámolója szerint a vasárnap este kezdődött, szűk körű kabinetülés hétfő hajnalban eredménytelenül ért véget, ezzel politikai válságba került az ötpárti kormánykoalíció.
Makro / Külgazdaság A Tisza számára is fontos tanulságként szolgálhat a második Orbán-kormány alatt átadott debreceni stadion
Imre Lőrinc | 2026. november 2. 09:57
Jelentősen átalakul a magyarországi sportfinanszírozás, miután megszűnik a 2011-ben létrejött tao-rendszer, amely alapján a nyereségesen működő vállalatok hat látvány-csapatsportág számára közvetlenül ajánlhatták fel a társasági adójuk (akár nagyon jelentős) százalékát. Az viszont továbbra is fontos kérdés, hogy hosszabb távon az elmúlt 16 évben felépült látványberuházások, stadionok fenntartását és üzemeltetését hogyan lehet még inkább a piaci működés irányába terelni, ezzel is levéve a terheket a költségvetésről.
Makro / Külgazdaság Egyre többen vesznek lakást minimális önerővel Magyarországon
Privátbankár.hu | 2026. november 2. 09:15
Egy év alatt több mint négyszeresére emelkedett a 20 százaléknál kisebb önerővel felvett lakáshitelek aránya Magyarországon. A Magyar Nemzeti Bank adatai alapján 2026 júniusában már a jelzáloghitelek 12,5 százalékát folyósították ilyen feltételekkel, szemben az egy évvel korábbi 3 százalékkal. A BiztosDöntés.hu elemzése szerint a növekedés elsősorban az Otthon Start programnak köszönhető, amely szélesebb körben tette lehetővé a 10 százalékos önerővel történő lakásvásárlást.
Makro / Külgazdaság Újabb áremelkedések nehezítik a magyar ipari vállalatok helyzetét
Privátbankár.hu | 2026. november 2. 09:00
Mérséklődött a magyar feldolgozóipar növekedési üteme októberben, de az ágazat továbbra is bővülést mutat. A Magyar Logisztikai, Beszerzési és Készletezési Társaság (MLBKT) hétfőn közzétett adatai szerint a szezonálisan kiigazított Beszerzési Menedzser Index (BMI) a szeptemberi 53,3 pontról 53,1 pontra csökkent. A mutató ugyanakkor meghaladja az októberi hosszú távú, 52,4 pontos átlagot, és továbbra is az 50 pontos növekedési küszöb felett áll.
Makro / Külgazdaság Dráma a Velencei-tónál
Privátbankár.hu | 2026. november 2. 08:48
Közel 120 centiméterrel volt alacsonyabb a vizszint 2026. október 19-én az 1996-2025. közötti októberi mediánnál, mindössze 5,6 centiméter.
Makro / Külgazdaság Decemberben sem emelik olajkvótáikat az OPEC+ meghatározó tagjai
Privátbankár.hu | 2026. november 2. 07:03
Decemberben is változatlan kitermelési célokat alkalmaz az OPEC+ hét meghatározó tagállama – derült ki az OPEC vasárnapi közléséből. Szaúd-Arábia, Oroszország, Irak, Kuvait, Algéria, Kazahsztán és Omán online egyeztetésén már a harmadik egymást követő hónapra döntött a kvóták befagyasztásáról.
Makro / Külgazdaság Ennyit drágult a bevásárlás a Lidl, a Penny és az Aldi üzleteiben
Kollár Dóra | 2026. november 2. 05:44
Megjelent a legfrissebb Privátbankár Diszkont Árkosár, ezt tapasztaltuk a magyarországi diszkontokban.
Makro / Külgazdaság Ezen a listán is Románia mögé csúsztunk, innen lesz szép nyerni
Imre Lőrinc | 2026. november 1. 17:28
Újabb két helyet rontott Magyarország a StartupBlink által 2017 óta összeállított globális startup-listán, amely azt méri fel, hogy az egyes országokban mennyire támogató a környezet a startupok, az innovatív technológiai vállalkozások számára. A koronavírus-járvány óta tart a lecsúszás, és bár szakmai javaslatokból tele a padlás, nagy kérdés, hogy sikerül-e megfordítani a trendet.
Makro / Külgazdaság Kiderült, mennyivel emelkednek jövőre a nyugdíjak
Privátbankár.hu | 2026. november 1. 10:05
A Pénzügyminisztérium péntek éjjel benyújtotta a jövő évi költségvetésről szóló törvényjavaslatot.
hírlevél
Ingatlantájoló
Együttműködő partnerünk: 4iG


