Az inflációs nyomás enyhülni látszik, a Magyar Nemzeti Bank megkezdte a monetáris feltételek enyhítését, így a jövőben a mostaninál alacsonyabb kamatokra van kilátás. Pontos előrejelzést egyelőre felelőtlenség lenne adni, mert számos tényezőtől, többek között a nemzetközi és a belföldi gazdasági környezet alakulásától függ az infláció alakulása.
A jelenlegi helyzetben a lakáshitel-felvételt fontolgatók egy része összeállíthat egy olyan befektetéssel kombinált konstrukciót, amely összességében alacsonyabb terhet jelent a háztartás költségvetésének – derül ki a money.hu összeállításából, amely egy konkrét példán keresztül mutatja be, hogyan lehet mérsékelni a hitelfelvétellel járó kiadásokat.
Bár a szabályok szerint egy lakáshitelfelvételnél legalább 20 százalékos önrészre van szükség, de ettől eltekinthet az adott bank például akkor, ha a hitelfelvevő úgynevezett pótfedezetet tud bevonni, azaz a kiszemelt ingatlan mellett egy másikat is fel tud kínálni. Ez azért lehet kedvező, mert az – egyébként rendelkezésre álló – önrészt be lehet fektetni, közel kockázatmentesen olyan állampapírba, amelynek a hozama meghaladja a lakáshitel kamatát, sőt az inflációt is – mutat rá a portál.
A money.hu példája szerint egy feltételezett lakásvásárló 50 millió forintos ingatlant szeretne, és van 20 millió forint saját ereje, valamint pótfedezetre alkalmas lakással is rendelkezik. Ebben az esetben érdemes megfontolni, hogy Prémium Magyar Állampapírba (PMÁP) teszi az önrész összegét. A mostani feltételek mellett a magas éves átlagos infláció miatt két év alatt akár 15-16 százalékos hozamot nyújthat ez a befektetés. Ezt követően pedig
a befektetett összeget hozammal együtt a hitelben az akkor fennálló tőketartozás csökkentésére lehet fordítani.
A szaklap ki is számolja. Az elérhető legolcsóbb piaci lakáshitelek 9 százalék körüli kamatával számolva 50 millió forintos hitelnél a havi törlesztő 450 ezer forint körüli összeg lesz, a futamidő végéig pedig elméletileg összesen 108 millió forintot kellene visszafizetni. Az adósságfék-szabályok alapján ehhez a hitelhez igen magas fizetésre van szükség, legkevesebb 750 ezer forintra a legoptimálisabb esetben is.
Az első két év után a tőketartozás 48 millió forintra csökken, mivel a kifizetett törlesztőrészletek nagy része kamatra megy el. Ugyanebben az időszakban az állampapírba fektetett 20 millió forintos önrész pedig várhatóan 26 millió forintra gyarapodhat. Utóbbi összeggel azonban csökkenthető a tartozás, így a tartozás összege 22 millió forintra csökken, utóbbi összeget kell 18 év alatt visszafizetni. Ennek a havi törlesztője 9 százalékos kamatnál már kevesebb lesz 210 ezer forintnál. Összességében a példában szereplő megoldással nagyságrendileg 55 millió forintot kellene visszafizetni a banknak, szemben azzal a klasszikus forgatókönyvvel, amikor a 20 millió önrész mellett a hitelfelvevő 30 millió forintos hitelt vett volna fel 20 évre szintén 9 százalékos kamattal. Utóbbi kölcsönnél ugyanis a teljes visszafizetendő összeg több mint 64 millió forint lenne – hangsúlyozza a money.hu.
Lényeges, hogy
a következő időszakban az inflációs nyomás enyhülésével a kamatok is lejjebb mehetnek, így hitelcserével még alacsonyabb kamatozású hitelre lehet cserélni a meglévőt,
ami további előnyökkel járhat az állampapírba fektető lakásvásárlók számára.
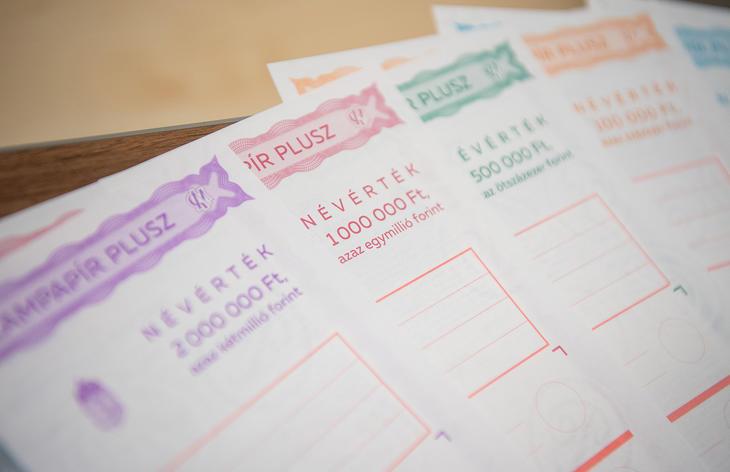
A portál kiemelten fontosnak tartja, hogy egy ilyen megoldás csak azok számára lehet alternatíva, akik megfelelő jövedelemmel rendelkeznek ahhoz, hogy több tízmilliós lakáshitelt igényeljenek és rendelkeznek extra ingatlannal. Az állampapír-befektetésnél pedig számolni kell azzal a kockázattal, hogy a két év múlva történő visszaváltásnak van költsége, amelynek a mértékét nem lehet tudni, jelenleg a névérték (tőke) 1 százalékát kell kifizetni lejárat előtti visszaváltáskor.
Rámutatnak, azt is figyelembe kell venni, hogy egy-egy lakáshitelnél kiadásokkal járnak a változtatások, és a költségek bankonként eltérőek. A money.hu által vizsgált bankoknál az értékbecslés díja 38-60 ezer forint között mozog, a hitelszerződés módosítása jellemzően 30 ezer forint körüli tétel, az előtörlesztés díja pedig 1-2 százalék lehet banktól és konstrukciótól függően. Utóbbi egy 10-20 millió forint nagyságrendű összeg esetében több 100 ezer forintra rúghat.
„Tapasztalataink alapján a lakásvásárlók a hitelközvetítőkön keresztül felvett hiteleik esetén megkaphatják azt az extra kedvezményt, hogy bizonyos bankok az első két év után díjmentes törlesztést tesznek lehetővé. Ezért is érdemes átgondolni, hogy milyen konstrukcióban veszünk most fel lakáshitelt, mert a magas kamatkörnyezet egyszerre jelent korlátot és lehetőségeket is a lakásvásárlók számára”
– összegezte a kilátásokat Korponai Levente, a money.hu vezetője.



 Az energiaválság, az emelkedő hozamkörnyezet és a büdzsé konszolidációja is gátolja a jegybanki kamatvágást.



 Nagy a zaj az AI körül, de hova érdemes a pénzünket rakni?




