4p

125 éve mérjük az időjárást. Az év első kilenc hónapjában még soha nem hullott olyan kevés csapadék Magyarországon, mint 2026-ban.
Van vízstratégiánk a következő évtizedekre?

Ne csak olvasson a problémáról – legyen ott, ahol a megoldásokról beszélünk!

Klasszis Fenntarthatóság 2026 Konferencia
2026. november 5.

Jelentkezzen most >>

A miniszterelnök mai bejelentése alapján a lakossági hitelek kamatát rögzítik az októberi szinteken 2022. első félévében. Ez számos változó kamatozású hitellel rendelkező adós számára nagy segítség lehet, hiszen az érintetteknek nem fog emelkedni a törlesztőrészlete - legalábbis átmenetileg - az emelkedő pénzpiaci hozamok miatt.

Orbán Viktor fontos bejelentést tett 2021.12.22-én: kamatstopot vezet be a kormány 2022. első félévében.

Mi az, amit tudni lehet a hitelkamatok befagyasztásáról?

  • A lakossági hiteleket érinti a bejelentés, vagyis a céges hitelek kamata továbbra is módosulhat.

  • Az október végi kamatszinteken rögzítik a jelzáloghitelek kamatát. (Ez azt jelenti, hogy a szeptember végi pénzpiaci hozamok lesznek lényegesek a változó kamatozású kölcsönök esetében.)

  • 2022. első fél évében lesz érvényben a kamatstop.
  • Várhatóan 2022 februárjában lesz esedékes az első fixált törlesztőrészlet.

Milyen hatása lesz a változásnak a lakáshitelek törlesztőrészletére?

Elsősorban a változó kamatozású jelzáloghitelek törlesztőrészletére lesz komoly hatása a bejelentett kamatfixálásnak. Ezen kölcsönök kamata ugyanis akár éven belül is módosulhat. Ráadásul a változás mértéke egy pénzpiaci mutatótól, az adott kamatperiódus hosszának megfelelő BUBOR mutató értékétől függ. (A BUBOR azt mutatja meg, hogy az egyes bankok milyen kamat mellett lennének hajlandók kölcsönt nyújtani egymásnak.) Közel 500 ezer család rendelkezik mind a mai napig ilyen kölcsönnel.

A BUBOR mutató az elmúlt hónapokban az irányadó kamatok - jegybanki alapkamat, MNB egyhetes betéti kamat - emelése miatt jelentős mértékben megemelkedett. Ez a változás pedig igen gyorsan beépülne az adósok kamatába és törlesztőrészletébe. Ezt a folyamatot a kamatstop azonban megállítja, a kölcsönök kamata ugyanis 2022. első fél évében a 2021. októberi szinten rögzül.
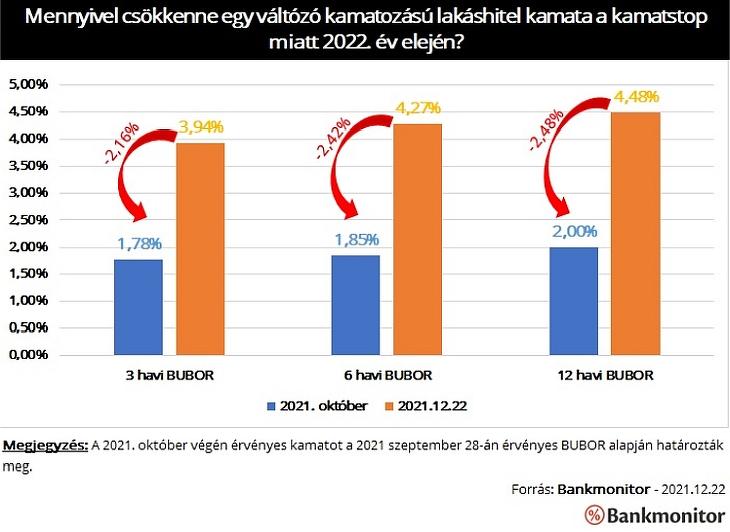
A kamatfixálás hatása igen jelentős, a 2021. december 22-kei BUBOR értékeknél a mutató októberre érvényes mértéke 2,16-2,48 százalékponttal kisebb volt. (Az októberi hitelkamatok szempontjából a 2021. szeptember 28-án érvényes BUBOR mutató volt az irányadó.)

Vagyis 2,16-2,48 százalékponttal lesz kisebb egy kölcsönnek a kamata a jövő évben a jelenlegi állapotok alapján. Ez egy 7 millió forint összegű, 10 éves hátralévő futamidejű lakáshitel esetében 7 400 - 8 600 forintos törlesztőrészlet csökkenést jelentene. (A számítás során a Bankmonitor szakértői azt feltételezték, hogy a hitelkamat a BUBOR mellett fix 2,5 százalék kamatfelárat tartalmaz.) Ez gyakorlatilag a havi fizetnivaló 9,5-10,7 százalékos csökkenését eredményezné.

Ráadásul a magas infláció miatt az irányadó kamatok további emelkedésére számítanak a Bankmonitor szakértői. Vagyis ez a pénzügyi előny még nagyobb lesz az elkövetkező hónapokban.

Számos részlet még nem ismert

Természetesen a kamatfixálás számos részlete még nem ismert. Például a bejelentés alapján nem csak a változó kamatozású kölcsönök kamata kerül fixálására, hanem az elkövetkező időszakban forduló hosszú kamatperiódusú kölcsönök kamata is. Kérdés, hogy valóban ez a cél, vagy kifejezetten a BUBOR-hoz kötött változó kamatozású hitelek kamata lesz-e rögzítve.

A bejelentésben a lakossági hitelek lettek nevesítve, később azonban már jelzáloghitelekre érvényes feltételek lettek részletezve. Kérdés, hogy a személyi kölcsönök, folyószámlahitelek, hitelkártyák esetében mi fog történni? Hiszen ezen hitelek egy részének a kamata is módosulhat az elkövetkező fél évben.

Talán a legizgalmasabb kérdés az, hogy ki fogja viselni az elengedett kamatok terhét? Erre több megoldás is szóba jöhet:

  • A bankok viselik a terhet
  • Az állam átvállalja ezt a terhet
  • Valamilyen módon megosztja az állam és a bank ezt a terhet
  • A kamatok elkülönült számlán gyűlnek és utólag kerülnek beterhelésre az adósok számláján (hasonlóan a moratóriumhoz)

A kamatstop kifejezés alapján ez utóbbira elég kicsi az esély. Egyáltalán nem mindegy azonban, hogy a bankokra milyen mértékben lesz áthárítva ez a teher. Hiszen a kamatok rögzítése, ha csak átmenetileg is, de az eredeti szerződések állam általi módosítását jelenti. Az adósok számára ez mindenképp egy kedvező lépés, az azonban egyáltalán nem mindegy, hogy a bankok számára mennyire lesz kedvezőtlen ez a változás. Ez ugyanis befolyásolhatja a pénzintézetek jövőbeni hitelezési hajlandóságát is.

 

LEGYEN ÖN IS ELŐFIZETŐNK!

Előfizetőink máshol nem olvasott, higgadt hangvételű, tárgyilagos és
magas szakmai színvonalú tartalomhoz jutnak hozzá havonta már 1490 forintért.
Korlátlan hozzáférést adunk az Mfor.hu és a Privátbankár.hu tartalmaihoz is, a Klub csomag pedig a hirdetés nélküli olvasási lehetőséget is tartalmazza.
Mi nap mint nap bizonyítani fogunk! Legyen Ön is előfizetőnk!

Személyes pénzügyek Wekerle Plusz: most még kedvező az 5 százalékos fix hitel, de mi lesz később?
Privátbankár.hu | 2026. október 26. 08:26
Néhány év alatt eltűnhet a használt lakások vásárlására felvehető Wekerle Plusz hitel kamatelőnye a piaci feltételű lakáskölcsönökhöz képest. A jelenleg 6-7 százalékos éves kamattal igényelhető piaci hiteleknél vonzóbb ugyan az 5 százalékos fix kamata, ha viszont megvalósulnak a kormány gazdasági célkitűzései, akkor néhány éven belül már ez alá csökkenhet a nem támogatott lakáshitelek ára.
Személyes pénzügyek Hiába száguld a hitelpiac, a kamatmentes kölcsönöket mégsem viszik a fiatalok
Barát Mihály Tamás | 2026. október 25. 16:50
Miközben a lakossági hiteleknél egymást érik az idén a rekordok, a kamatmentes támogatott kölcsönökért nem állnak sorban az ügyfelek – hívja fel a figyelmet a BiztosDöntés.hu. A babaváró kölcsön stagnál, a munkáshitel iránti kereslet pedig majdnem megfeleződött.
Személyes pénzügyek Visszatér az állami támogatás a lakástakarékoknál
Herman Bernadett | 2026. október 22. 05:54
Éppen nyolc éve próbálta meg az előző kormány ellehetetleníteni a lakáscélú öngondoskodás fő intézményeit. A lakástakarékok viszont túléltek, most pedig visszatér az állami támogatás is a rendszerbe. 
Személyes pénzügyek A nyugdíjcélú megtakarítás elkezdésében az idő szó szerint pénz jelent!
Natív tartalom | 2026. október 21. 11:25
Lakáshitel, család, autó, nyaralás, váratlan kiadások. Mindig akad valami, ami fontosabbnak és sürgetőbbnek tűnik annál, hogy a több évtized múlva esedékes nyugdíjra tegyünk félre. Könnyű azt mondani: majd, ha magasabb lesz a fizetés, ha elfogy a hitel, ha kevesebb lesz a kiadás, akkor elkezdjük.
Személyes pénzügyek Megtakarítási formák: melyik illik a céljaidhoz?
Márkázott tartalom | 2026. október 21. 10:15
Takarékoskodni szeretnél? Szuper! Ha ezt eldöntötted, az első lépést már megtetted. Ha viszont mindezt okosan is szeretnéd csinálni, akkor meg kell találnod, hogy melyik megtakarítási forma illik a legjobban a céljaidhoz. Segítünk!
Személyes pénzügyek Ütött az óra a babavárósoknak – sötét nap érkezik
Privátbankár.hu | 2026. október 19. 08:56
Már csak néhány nap maradt hátra a fiatalokat érintő fájó dátumig.
Személyes pénzügyek Legyél Te is Pénzügyi Junior Klasszis! 2026 ősz – 1. forduló
Privátbankár.hu | 2026. október 19. 06:55
Mit tudsz a pénzügyekről? Itt a Legyél Te is Pénzügyi Junior Klasszis! 2026 őszi diákverseny 1. fordulója a technikumok és szakképző iskolák diákjainak!
Személyes pénzügyek Legyél Te is Pénzügyi Junior Klasszis! – 2026 ősz, pótjelentkezés
Privátbankár.hu | 2026. október 18. 08:00
Legyél Te is Pénzügyi Junior Klasszis! – 2026 ősz, pótjelentkezés
Személyes pénzügyek Húsbavágó: tovább drágulnak a kedvenc kis csomagjaink
Privátbankár.hu | 2026. október 17. 13:46
Egy-két hét és élesedik az újabb sarc. A csomag értéke nem is számít.
Személyes pénzügyek Hiába hibázott az ügyfél, a banknak előbb vissza kell fizetnie az ellopott pénzt
Privátbankár.hu | 2026. október 15. 17:19
A bankoknak akkor is haladéktalanul vissza kell téríteniük a jogosulatlan pénzforgalmi műveletek összegét, ha úgy vélik, hogy az ügyfél súlyos gondatlansága tette lehetővé a csalást – mondta ki csütörtökön közzétett ítéletében az Európai Unió Bírósága.
hírlevél
Ingatlantájoló
Együttműködő partnerünk: 4iG


