1p

125 éve mérjük az időjárást. Az év első kilenc hónapjában még soha nem hullott olyan kevés csapadék Magyarországon, mint 2026-ban.
Van vízstratégiánk a következő évtizedekre?

Ne csak olvasson a problémáról – legyen ott, ahol a megoldásokról beszélünk!

Klasszis Fenntarthatóság 2026 Konferencia
2026. november 5.

Jelentkezzen most >>

Pénzt veszíteni nemcsak úgy lehet, hogy az embert átverik és egy csapásra elveszíti az egészet, hanem úgy is, hogy hónapról hónapra, évről évre lecsippentenek belőle egy kisebb darabot. Ez utóbbit főleg az állam szokta elkövetni, részben az adókon, részben az infláción keresztül. Jelenleg mintha éppen egyre jobban próbálkozna ezzel.

Nemcsak az a katasztrófa, ha egy csapásra elveszítjük a befektetésünk egészét vagy nagy részét (lásd sorozatunk előző részeinek linkjeit a cikk végén), hanem az is, ha nem vesszük észre, vagy nem teszünk ellene, hogy folyamatosan le-lecsippentenek belőle egy-egy kisebb darabkát. Ez utóbbi pedig nap mint nap százezrekkel vagy milliókkal történik meg az országban, sőt Európa országaiban sok tízmilliónyi polgárral is.

Az idén beköszöntött a negatív reálkamat
(Az MNB szemléltető játékpénze a Látogatói Központból)

Nem másról van szó, mint az inflációról, amely jelenleg egyre több esetben magasabb, mint a megtakarítások nagy részén elérhető kamat, ezt pedig súlyosbítja a kamatadó is, amit az államok kivetnek, valamint kisebb mértékben a különböző banki díjak, jutalékok, költségek is. Sokan vagy nincsenek ennek tudatában, vagy igen, de nem tesznek ellene, mindenesetre az adatok azt mutatják, hogy az átlagbefektető rosszul jár: az MNB adatai rendszerint jóval alacsonyabb átlagkamatot mutatnak ki, mint az elérhető maximális, akciós kamatok.

Az idén már az egy évvel ezelőtt lekötött betétek átlagos kamata, hacsak szerény mértékben is, alatta maradt az utóbbi egy évben bekövetkezett pénzromlásnak, vagyis negatív volt a reálkamat. (Erről utoljára itt írtunk és ábrázoltuk grafikonon.) Ha viszont a 16 százalékos kamatadót is levonjuk, akkor még rosszabb a helyzet.

Még nyugodtan emelkedhet tovább

Számolni pedig nagyon egyszerű: ha az infláció például 5,5 százalék volt az eltelt egy évben (körülbelül ekörül szóródott az idén), és egy évvel ezelőtt 5,2 százalék volt az átlagos lekötött betéti kamat, akkor 0,3 százalékot máris veszített reálértékben az ügyfél. Ha ebből levonjuk a kamatadót is (5,2*0,16=0,832), akkor már 1,132 százaléknál tartunk mínuszban. Attól függően, hogy mekkora összegről van szó és melyik bank milyen számlájáról, még ez is csökkenhet pár ezrelékkel a számlavezetési, átutalási, készpénzfelvételi költségek miatt.

Ez nem tűnik túl nagy értéknek, de még emelkedhet. Az MNB például nemrég kezdett hosszú idő óta először kamatot csökkenteni, amit a bankok is követni szoktak, és várható az is, hogy egy negyed százalékpontos lépésnél nem áll meg, általában szériában szokott sok kis lépést tenni egy irányba. A másik oldalról, az infláció is emelkedhet még. Bár az idei pénzromlásnak majdnem felét a kormány árdrágító adóemelései és egyéb megszorításai tették ki, a jövő évi költségvetésben még mindig vannak lyukak és az IMF-tárgyalások is eredményezhetnek megszorításokat, ami nem sok jót vetít előre.

A kormánynak csak jó a magas infláció

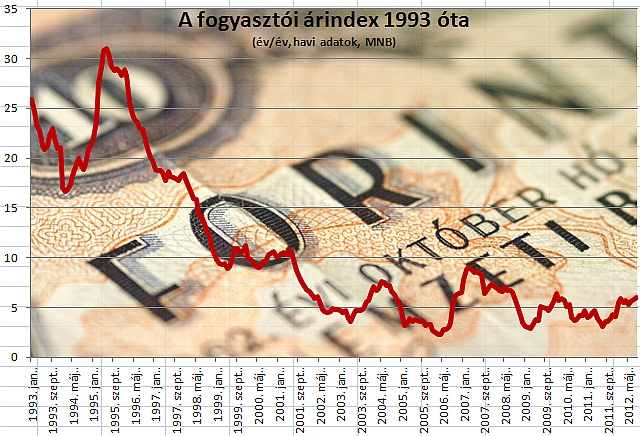
Vagyis sem a megszorításoknak, sem a viszonylag magas inflációnak nem látni még a végét. Történelmi példák sora is arra tanít, hogy ennél jóval magasabb is lehet a negatív reálkamat. Nemrég, 2006-ban egy ideig 2-4 százalék is volt ez az érték, a kilencvenes években, 20-30 százalékos kamatok és infláció mellett még magasabb.
A legrosszabb az, hogy – ha nem is csak ők a felelősek érte – a kormányok egyértelműen a magas inflációban érdekeltek, és ha akarják, biztosan sikerülni fog nekik a pénzromlás növelése. Az állami adósságválság leküzdésének módszerei ugyanis korlátosak: 1. a túlzott mértékű adósságokat vissza lehet fizetni, megszorításokból, adókból (ez az ami nem akar menni, sok helyen szinte lehetetlennek tűnik); 2. le lehet írni, vagyis részben vagy egészben megtagadni a visszafizetést (hasonló történt Görögországban); 3. és el lehet inflálni, ekkor a gazdasági szereplők rejtve és közösen, a pénzromláson keresztül állják a számlát, lényegében vagyon áramlik a megtakarítóktól az adósokig. Sokak szerint az utóbbi a leginkább járható út, mert csendes, szinte észrevehetetlen folyamat, kevésbé fájdalmas, mint a többi, kisebb politikai feszültséget kelt.
A jövő nem egyenlő a múlttal
Az infláció ellen biztos védekezés nincsen, egyrészt mert eléggé gyorsan tud változni, főként új adószabályok, a deviza-, energia- és élelmiszerárak hatására, másrészt mert az inflációállónak tartott befektetések zömének is változik a hozama, árfolyama, és van kockázata. És persze azért, mert míg egy mostani fix kamatú megtakarítás lejáratkori értéke teljesen világos, addig a jövőbeli infláció egy ismeretlen változó, a jövőbe nem látunk. (Sokan követik el azt a hibát, hogy a múltbeli, utoljára közzétett éves inflációt vetítik a jövőre és azzal hasonlítják össze a befektetés mostani – szintén a jövőre vonatkozó – hozamát.)

Az egyik legbiztosabb módszer a magyar inflációkövető államkötvény, amelynek aktuális kamata ráadásul az akciós betéteket is veri. A másik, ha egy mixet, összetett portfóliót képezünk különböző inflációálló eszközökből, például ezek közül válogatva>>>>>>>.

Mit tehetünk az adó ellen?

Nem biztos tipp, de sokat javít az esélyeinken az akciós kamat. A fent említett kamatadatok egy átlagos lekötött betétre vonatkoznak, de a bankoknak mindig van akciós kínálata, amelyek kamata 2-4 százalékponttal is magasabb lehet. (Jelenleg 4-6, esetleg hét százalék a nem akciós, és 8-9 százalék a legjobb akciós kamatok szintje.) Ha egy éves lekötésekkel és nagyobb összeggel számolunk, hogy jobban megérje, és minden bank csak egyszer enged akciós lekötést (mert csak az új pénzekre adnak), akkor is elvándorolgathatunk a bankok között legalább 5-10 évig.
Az adó még a nagy ellenségünk. A legjobb lenne a tartós befektetési számlát (tbsz) kombinálni akciós betétekkel vagy inflációkövető államkötvénnyel. Az utóbbinak nincs akadálya, a Kincstárnál nyitnak nekünk ilyen számlát. Az előbbi már nem olyan egyszerű, mert a tbsz-számlákon nem ugyanazokat a lekötéseket kínálják, mint a normál számlákon. Évi hét százalékot elérő tbsz-betétet a PSZÁF betét-összehasonlítója jelenleg csak egy kereskedelmi banknál (Volksbank) és 11 vidéki takarékszövetkezetnél tart nyilván, sok ajánlat inkább hat százalék körül jár.

Kár, hogy tbsz-re nem jár az akció

Úgy tűnik az egész, mintha a pénzintézetek lenyúlnák az adókedvezmény nagy részét. Talán abból a megfontolásból, hogy aki úgyis nyitott már náluk egy tbsz-t öt-hat évre, az úgysem fog ide-oda ugrálni a bankok között, nekik már nem kell sokat ígérni. (A tbsz határozottan gátolni látszik a versenyt.)

Ezt kivédeni úgy lehet, hogy olyan hosszabb futamidejű termékeket teszünk tbsz-re, amelyek kamata valamihez kötött: ilyenek az említett inflációkövető Prémium államkötvények, illetve a kereskedelmi bankok kínálatában kapható változó kamatozású (általában a BUBOR bankközi kamatlábhoz kötött) kötvények. (Időről időre hasonló kötvényeket kibocsátó bankok, ahol érdeklődni érdemes, a CIB, az FHB, a K&H, az OTP, a Raiffeisen, ritkábban az Erste Bank.)

LEGYEN ÖN IS ELŐFIZETŐNK!

Előfizetőink máshol nem olvasott, higgadt hangvételű, tárgyilagos és
magas szakmai színvonalú tartalomhoz jutnak hozzá havonta már 1490 forintért.
Korlátlan hozzáférést adunk az Mfor.hu és a Privátbankár.hu tartalmaihoz is, a Klub csomag pedig a hirdetés nélküli olvasási lehetőséget is tartalmazza.
Mi nap mint nap bizonyítani fogunk! Legyen Ön is előfizetőnk!

Személyes pénzügyek Egy fontos szolgáltatását szünteti meg a magyar Revolut már szerdán
Privátbankár.hu | 2026. november 4. 16:27
Annyi a tőzsdei árukkal történő kereskedésnek, már szerdán megszüntetik ezt a lehetőséget.
Személyes pénzügyek Az átutalások négyötöde illetékmentes lesz jövőre
Privátbankár.hu | 2026. november 4. 09:51
A forintban indított egyedi átutalások közel négyötöde illetékmentessé válik januártól. Az értékhatár 50 ezerről 150 ezer forintra emelése a lakossági tranzakciókat érinti, ezeknél pedig ennél is magasabb lesz ez az arány – számolta ki a BiztosDöntés.hu az elfogadásra váró törvényjavaslat hatását.
Személyes pénzügyek Az Otthon Start lejtmenetbe került, de a személyi kölcsönt nyakló nélkül viszik
Privátbankár.hu | 2026. november 3. 16:59
Az Otthon Startból a megszűnésének bejelentését megelőző hónapokban már érezhetően kevesebb fogyott, de az utolsó két hét még hozhat kiemelkedő keresletet – hívja fel a figyelmet a BiztosDöntés.hu. A friss adatok szerint szeptemberben lakáshitelekből még így is bőven 200 milliárd forint feletti összeget adtak el a bankok. A személyi kölcsönök iránt változatlanul óriási a kereslet: kilenc hónap alatt már többet vettek fel belőlük, mint 2025-ben összesen.   
Személyes pénzügyek Luxus vagy a túlélés eszköze? Hogyan változtak meg a magyarok öngondoskodási szokásai?
Izsó Márton - Herman Bernadett | 2026. november 3. 16:13
Miközben egy friss kutatás szerint a magyar nyugdíjasok 65 százalékának komoly dolgokról kell lemondania az aktív éveihez képest, a húszas-harmincas korosztály komoly lépésre szánta el magát: rekordszámban nyitnak pénztári megtakarításokat.
Személyes pénzügyek Legyél Te is Pénzügyi Junior Klasszis! 2026 ősz – 2. forduló 1. nap
Privátbankár.hu | 2026. november 3. 07:00
Mit tudsz a pénzügyekről? Itt a Legyél Te is Pénzügyi Junior Klasszis! diákverseny 2. fordulója a Győr-Moson-Sopron, Vas, Veszprém és Komárom-Esztergom vármegyei csapatoknak!
Személyes pénzügyek Csalók megszerezték a banki adatait? Ezt teheti
Privátbankár.hu | 2026. november 2. 14:39
Egy lengyel ügyben hozott európai bírósági döntés lehet irányadó Magyarországon is.
Személyes pénzügyek Négy alig ismert lehetőség, amivel pótolható a kieső jövedelem az egészségpénztárból
Simondán Eszter | 2026. november 1. 06:04
Az egészségpénztárakban gyűjtött megtakarítás sokkal több mindenre használható, mint azt a legtöbben gondolják. Vannak már ugyan népszerűvé vált önsegélyező szolgáltatások, sokat viszont egyáltalán nem ismernek a tagok. A BiztosDöntés.hu szakértője négy olyan lehetőséget mutat be, amellyel az ideiglenesen kieső jövedelem pótolható.
Személyes pénzügyek Utolsó roham jöhet az Otthon Startért, az egyik bank nagy dobással készül
Privátbankár.hu | 2026. október 29. 15:36
Rálicitált a korábbi ajánlatra az MBH Bank.
Személyes pénzügyek Komoly veszélyt is jelenthet a Wekerle Plusz
Privátbankár.hu | 2026. október 28. 07:36
A jogosultság elvesztése nagyon sokba kerülhet. Megjelent a rendelet, itt vannak az új lakáshitel-program pontos feltételei.
Személyes pénzügyek Egymásra licitálnak a bankok a lekötött betétek kamataival
Privátbankár.hu | 2026. október 27. 09:59
Ezen a héten két pénzintézet is új akciót indított, miközben a számlákon lévő pénz 14 százalékát sem tartja lekötve a magyar lakosság.
hírlevél
Ingatlantájoló
Együttműködő partnerünk: 4iG


