| A kamatdöntéssel kapcsolatban elég sok volt a bizonytalanság. Az előző kamatdöntés már adott feladatot az elemzőknek. Részletek>>> |
6,75 százalékra csökkentette 7 százalékról az MNB az alapkamatot. A döntés szembement a többségi várakozással. A Monetáris Tanács régen volt ennyire megosztott. Bár az elemzők többsége tartást várt, a legtöbben úgy vélték, hogy van elég ok a kamatvágásra.
Simor András sajtótájékoztatója 15 órakor kezdődik, de már most borítékolható, hogy a jegybankelnök a kormány újabb ötleteinek kiszámíthatatlan költségvetési hatásaira és a küszöbön álló fontos nemzetközi jegybanki bejelentésekre is hivatkozni fog. Ezen kívül valószínűleg megemlíti az infláció elvártnál nagyobb mértékét.
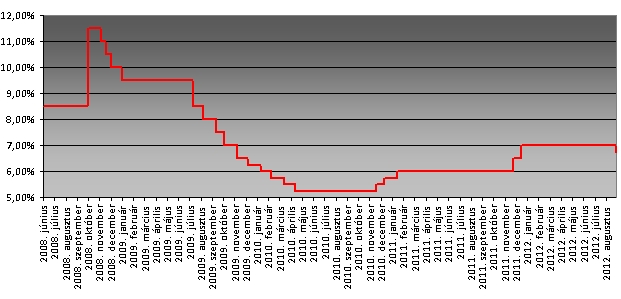
A kamatvágás támogatói rendszerint a recessziót és azt hozzák fel indokként, hogy a nemzetközi kamatkörnyezet is folyamatosan csökken. Ezen kívül megemlítik, hogy a magyar inflációs környezet azért erősödik, mert a kormány által bevezetett adóváltozások kiszámíthatatlanok, így a várt szint fölé emelhetik a fogyasztói árszínvonalat.
A kamatcsökkentés mellet szólt , hogy a nemzetközi porondon folyamatosan csökkennek a hozamok és az irányadó ráták, valamint az amerikai Fed és az euróövezeti EKB részéről is heteken belül fontos lazító lépésekről jöhet bejelentés. Nemsokára kiderül, hogy indokolja az MNB elnöke a lépést.
A forint azonnali gyengüléssel reagált a meglepetésszerű hírre, az eurót a döntés utáni pillanatokban máris 280 forint fölött jegyezték. Friss árfolyamok>>>
Első elemzői reakció: a csökkenő kockázatot díjazhatta a jegybank
Az eddigi jegybanki kommunikáció tükrében a monetáris kondíciók enyhítését vagy az inflációs kilátások javulása, vagy az ország kockázati megítélésének tartós javulása hozta meg. A júliusi inflációs adat nem hozott pozitív meglepetést, így a kamatcsökkentésnél feltehetően a kockázati felár javulása lehetett a döntő érv - mondja Bebesy Dániel a Budapest Alapkezelő elemzője.
Bebesy szerint a tartóssággal kapcsolatban mindenképpen felmerülhetnek kétségek, az viszont tény, hogy augusztusban tovább erősödött a forint az euróval szemben, és a rövidebb lejáratú állampapír hozamok is tovább ereszkedtek. Az eurózónával kapcsolatos feszültségek enyhülésével a feltörekvő piaci devizák közül érthető módon az elmúlt időszakban különösen jól teljesített a lengyel és a magyar fizetőeszköz. A magyar forint esetében egyre inkább érződik, hogy a nemzetközi összevetésben magas kamatkörnyezet vonzóvá teszi a hazai fizetőeszközt.
Az országkockázati megítélést tükröző CDS felárunk a nyár eleje óta fokozatosan ereszkedik, a javulás mértéke nominálisan meghaladja a régiós szomszédjainknál tapasztaltakat. Jelenleg mind a forint és az állampapír piaci helyzet, mind a CDS árazás kedvezőbb helyzetet mutat, mint tavaly ősszel, amikor az MNB a helyzet romlására hivatkozva kétszer ötven bázispontos kamatemelést hajtott végre, így indokolható volt az óvatos kamatcsökkentés. A jelenlegi árazásokat tekintve a piac arra számít, hogy az elkövetkező egy év során visszafordítva a tavalyi szigorítást, az MNB összesen 125 bázispontos kamatcsökkentést hajt végre.
Más feltörekvő piaci országok – igaz, kedvezőbb eladósodottsági mutatók mellett – már korábban merészebb lépésekre szánták el magukat. Jelentősen csökkent az alapkamat Brazíliában, de vágtak Dél-Afrikában és jelentősen enyhülnek a monetáris kondíciók Törökországban is. Úgy gondoljuk, hogy a jelenlegi kedvezőbb környezet fennmaradása esetén Magyarországon is további kamatcsökkentésekre kerülhet sor, azonban a nemzetközi helyzet instabilitása IMF-megállapodás hiányában hazánk kockázati megítélésének gyors romlásához is vezethet, ami az MNB-t akár újfent kamatemelésre kényszerítheti.”
Győztek a galambok - hogyan tovább?
Az Equilor gyorselemzése szerint üzenet egyértelmű, a Monetáris Tanács is a 1,2%-os recesszióba eső reálgazdaság segítségére siet, az inflációs cél háttérbe kerül. A fogyasztói árindex főleg a jövedéki adóemelések, az áfa-emelés és az élelmiszerárak hatásai miatt emelkedett jelentősen. Az MNB-nek az utóbbi tényezőkre úgysincs érdemi hatása, a lakossági oldalról pedig erős a dezinflációs hatás és a hitelezési aktivitás is rendkívül gyenge.
Az Equilor elemzői szerint az MNB valószínűleg teszteli a piacot, hogy mennyire negatívan reagál a lépésre. Szerintünk év végéig további csökkentéseket láthatunk: sikeres IMF/EU hitelkeret tárgyalások esetén akár 6,25%-ig vághatja a kamatot a Monetáris Tanács. Megálljt parancsolhat a folymatnak azonban, ha a pénteken kezdődő amerikai Jackson Hole-i konferencia nagy kiábrándulást hoz a nemzetközi piacokon (pl. elmaradó QE3) és a befektetők kockázati étvágya ismét lecsökken. Egy nemzetközi piaci korrekció ugyanis bármikor bekövetkezhet az európai aggodalmak kiújulásával, az amerikai várakozások pedig igen felfokozottak, elég csak a négy éves csúcson álló tőzsdeindexekre tekinteni.




 Kimagasló negyedéves eredményt közölt a Mol.




