|
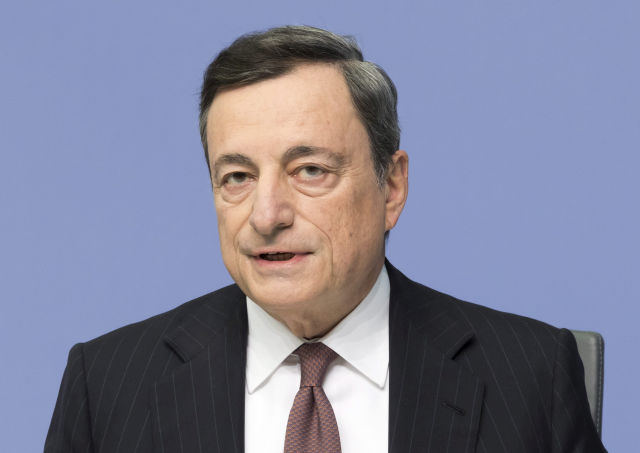
| Mario Draghi (Kép forrása: EPA/RONALD) |
Nyolc év után távozik az Európai Központi Bank éléről Mario Draghi. A sors iróniája, hogy elnökségének a vége egybeesik azzal, hogy nőtt a szkepticizmus a frankfurti székhelyű monetáris politika hatékonyságát illetően, egyszersmind az igény arra, hogy az EKB aktívabb legyen a fiskális politika irányába – közölte a CNBC-vel Silvia Dall’ Angelo, a Hermes Investments vezető közgazdásza.
Kétségtelenül merülnek fel kérdések az EKB által alkalmazott monetáris politikai eszközök sikerét illetően. S nemcsak a külvilágban, az elemzők és mértékadó közgazdászok körében, hanem úgymond „házon belül” is.
Távol az inflációs céltól
Ne kerteljünk, az EKB kudarcot vallott abban, hogy teljesítse a fő feladatát, nevezetesen, hogy az inflációs célja középtávon 2 százalék legyen. Ettől az eurózóna szeptemberi, 0,9 százalékos pénzromlása meglehetősen messze van – ilyen alacsony értékre utoljára csaknem három éve, 2016 novemberében volt példa.
A folyamatos gazdasági kihívások – most éppen a kereskedelmi háború, a Brexit és a gyengébb ipari termelési adatok – jelentős nyomás alá helyezték a bankot, hogy cselekedjen. Ezek ihlették a szeptember 12-ei ülésen meghozott ösztönző intézkedéseit, amelyek magukban foglalták újabb állampapírok vételét. Még akkor is, ha annak kapcsán egy néhány hete kiszivárgott levél szerint a bank technokratái és az eurózóna 19 tagországainak jegybankárai által alkotott monetáris politikáért felelős tanács azt írta a kormányzótanácsnak, hiba lenne folytatni a kötvényvásárlási programot.
Úgy tudni, az újraindítás ellen mindenekelőtt a német, a francia, a holland, a szlovén és az észt jegybank ágált – márpedig az ő véleményüket illendő figyelembe venni, hiszen együttesen az eurózóna lakosságának és GDP-jének több mint a felét teszik ki. Mégis az ő és a monetáris politikai bizottság ellenére döntött az EKB – amire Draghi nyolc éve alatt csak néhány esetben volt példa.
Igaz, az ominózus levél kiszivárogtatása is szokatlan, még ha úgy hírlik, ez nem is annyira Draghinak, hanem már a posztját november 1-jén átvevő Christine Lagarde-nak szólt, azzal a céllal, hogy ösztönözze őt az EKB monetáris politikájának a megváltoztatására. Ahhoz ugyanis, hogy az EKB politikája hatékony legyen, Lagarde-nak rendeznie kell a vitás pontokat, egyértelműen meggyőző válaszokat kell adnia a közgazdászok azon táborának, akik megkérdőjelezik az ultralaza monetáris politika előnyeit.
Folyt. köv.?
Nem lesz könnyű menet. Lagarde ugyanis már többször kifejtette, nemhogy egyetért az eddigi monetáris politikával, hanem egyenesen támogatja a negatív kamatokat. A kötvényvásárlásokról és az azokhoz hasonló új eszközök bevetéséről pedig úgy véli, azok nagyban hozzájárultak ahhoz, hogy 2013 óta 11 millió új munkahelyet sikerült létrehozni az EU-ban, s sikerült elhárítani a deflációs veszélyeket, ezek nélkül sokkal súlyosabb lett volna a krízis – ami egyúttal Draghi nyolc évének a dicsérete. Mint ahogy az is, hogy folytatná az EKB „rendkívül alkalmazkodó képes politikáját”, igaz, úgy, hogy talán jobban figyelne a nem hagyományos intézkedések „lehetséges mellékhatásainak” a kockázataira is.
Az EKB fiskális politikával kapcsolatos hozzáállását kritizálóknak szánt üzenetként fogható fel, hogy Lagarde felszólította a világ kormányait, vállaljanak nagyobb szerepet a gazdasági gondok – jelesül az amerikai-kínai kereskedelmi affér – kezelésében, ahelyett, hogy a megoldást a jegybankoktól várják el. Szerinte ugyanis semmi jóra nem vezet, ha a politikusok beavatkoznak a jegybankok működésébe, utóbbiaknak – mint Lagarde fogalmazott – „azzal kell foglalkozniuk, ami a feladatuk, tényekre és adatokra kell támaszkodniuk, hogy kiszámíthatóak legyenek, a stabilitásra kell koncentrálniuk".
Hézagos intézményi keretek
És mit hozhat a jövő az eurózónának? Amelyre a 2011-es adósságválság hosszú ideig rányomta a bélyegét, részben az azt alkotó országok eltérő törekvései miatt. Ez értelemszerűen abból fakadt, hogy míg ők ugyanazt a devizát (az eurót) és monetáris politikát alkalmazzák, addig a fiskális politikai döntéseiket nemzeti szinten hozzák meg. Ez eredményezte azt, hogy a válság kitörésekor az eurózóna intézményként nem tudott hatékony lenni, nem tudott megvalósítani olyan központi kormányzást, amely képes lett volna kezelni a krízist.
Ezért is sürgette Draghi az európai intézményi keret kialakítását, mint amely elengedhetetlen az egységes pénz fenntarthatóságához és az európai projekt egészéhez. Ennek nemcsak a hatékonyabb válságkezelés lenne az előnye, hanem az is, hogy egyrészt bankunió jönne létre, egységes banki sztenderdekkel és felügyelettel az eurózóna egészében, másrészt egységes tőkepiac – a kettő eredőjeként szélesedő forrásbevonási palettából pedig az ügyfelek is profitálhatnak.
Visszatérve az inflációs célhoz, ennek teljesítése, vagy legalábbis az attól való távolság csökkentése a Lagarde előtt álló egyik legnagyobb kihívás. Az EKB hitelessége múlik azon, ha az inflációt a különleges intézkedések hatására sem sikerülne a bank céljához visszaterelni.
Modellváltás
Az Draghi javára írható, hogy az EKB a német típusú (Bundesbank) modelltől egy modern, angolszáz típusú szervezet irányába mozdul el. Kérdés, merre tovább? Azt követően, hogy a kormányzótanács szeptember 12-én egy átfogó és meglehetősen vitatott lazító csomagot fogadott el, elemzők arra számítanak, az EKB monetáris politikája nemcsak az idén, hanem akár 2020 végéig sem változhat. Amiatt, hogy az eurózónás gazdaságok jelenleg törékenyek: a beszerzési menedzser-index az ipari termelés lassulása miatt esik, ez utóbbi negatív hatása már kezd begyűrűzni a szolgáltató szektorokba. Sok múlik azon, mi lesz az Egyesült Államok és Kína közötti kereskedelmi acsarkodás vége, valamint a Brexit hatása – már amikor ez utóbbi végre megvalósul.
Az EKB laza monetáris politikájának fennmaradása a magyar központi bankot sem hozza lépéskényszerbe. Hiszen, ha másutt csökkennek a jegybanki alapkamatok, akkor már a magyar 0,9 százalékos irányadó ráta sem tűnik majd nemzetközi viszonylatban annyira alacsonynak, mint most. Nem véletlen, hogy a hazai elemzők idehaza akár 2021-ig nem számítanak az alapkamat csökkentésére. Különösen, hogy most ösztönzésre aztán végképp nincs szüksége a magyar gazdaságnak, az uniós összevetésben jelentős, 5 százalék körüli ütemben bővül az idén. Inkább a gazdaság túlfűtöttsége lehet a gond, ám e téren pedig a romló külső tényezők besegíthetnek: a hazai export a globális és az európai keresleti kilátások romlása miatt a hazai GDP 2020-2021-ben már „csak” 3,3 százalékkal növekedhet – derül ki a Monetáris Tanács keddi kamatdöntő ülését követően publikált közleményéből.




 A vízumkérelmek elbírálása is leállt.




