Amint szerdán írtuk, a kőolaj árfolyama számos okból kifolyólag felmehet a közeljövőben, sokasodnak a kifulladásra utaló jelek az amerikai palaolaj-forradalomban, jöhetnek háborús feszültségek vagy csődök a Közel-Keleten, vagy Venezuelában. Az olajcégek nem költöttek eleget fejlesztésekre, új kutakra az utóbbi években az alacsony árak miatt, mindeközben viszont a kereslet növekszik. (Részletesebb cikkünk itt.)
Hogyan lehet erre a valószínűleg előbb-utóbb bekövetkező emelkedésre spekulálni? Az olajat leginkább határidős üzletekkel, vagy ezekre szóló ETF-ekkel, certifikátokkal, CFD-kkel lehet megvenni vagy eladni. A származékos üzleteknek azonban számos veszélye van. Egy másik, sokkal konzervatívabb megoldás a vételi oldalon állóknak, ha olaj helyett olajtársaságok, vagy más iparági szereplők (például olajipari szolgáltatók, finomítók) részvényeit vesszük.
Az olaj enni kér
A részvényvásárlás egyik előnye, hogy a kitermelők egy része még akkor is nyereséges maradhat, ha az olaj ára stagnál vagy csökken – mert alacsonyabbak a költségeik –, vagy azzá válhat. Alacsonyabb olajáraknál is racionalizálhatja tevékenységét, bezárhat kutakat, csökkentheti költségeit.
A másik, amiben jobb a részvény az olajnál, az az, hogy az olaj tartogatása rendszerint pénzbe kerül (a tárolás költségei, a biztosítás miatt), míg a társaságok jellemzően nyereséget termelnek. Ha egyes cégek veszteségesek is, egy több társaságból álló részvénycsomag (portfólió) összességében jól teljesíthet.
A részvény fizet neked
A nyereséges cégek pedig rendszerint valamennyi osztalékot fizetnek. Az olajtárolás hosszú távon viszi a pénzt, a részvény jellemzően hozza. (Bár nagyon hosszú távon a megújuló energia, az energiatárolás /akkumulátorok/ fejlődése miatt lehet, hogy az egész olajipar eltűnik majd, ez nem holnap lesz, lesz idejük a cégeknek alkalmazkodni, másfajta energiatermelésre átállni.)
Meglepően magas például a három nagy európai olajipari gigász, a BP (British Petrol, tickerkód BP LN), a Royal Dutch Shell (RDSA és RDSB), illetve a Total (FP FP) osztalékhozama. Jelenleg, szerda esti állapot szerint például 6,20, 6,38, illetve 5,38 százalék a Bloomberg.com adatai szerint.
Államkötvények feletti kifizetések
Az osztalékhozam (osztalék/árfolyam hányados) azt jelenti, hogy ekkora éves hozamú kötvénynek felelne meg az osztalékbevétel, ha sem az árfolyam, sem az osztalék nem változna a jövőben. De szokott – hosszú távon a sikeres cégek többnyire növelik osztalékukat, a részvényeik árfolyama pedig nő.
Az amerikai Chevron (CVX) 3,62, az Exxon Mobile (XOM) is 3,69 százalékos osztalékhozammal büszkélkedhet, jóval magasabbal, mint a legtöbb fejlett piaci államkötvény hozama. A német tíz éves hozam most 0,45 százalék, a 30 éves is csak 1,3 százalék körül van éves szinten. Az amerikai államkötvényekkel tíz évre 2,44, harminc évre 2,96 százalékot lehet elérni.
Erejükön felül fizettek
Hogy az olajcégek mennyire tudják majd tartani az osztalékok szintjét, mennyire nem, az állandó vita tárgya a részvényelemzők között. A sovány 2015-2016-os esztendők után is elég sokat fizettek a nagy olajmultik, néha lényegében hitelből. Nem akarják, hogy megbízhatatlan osztalékfizetőknek tartsák őket, ez sokat rontana a megítélésükön.
A BP például az idén is többet fizet, mint a nyeresége, de jövőre ez helyreállhat, amikor már csak kevesebb kártérítést fog kifizetni egy korábbi környezeti katasztrófa után. (A három nagy európai cég osztalékáról például itt van egy részletes sorozat angolul.)
Olaj –40, részvény –5
Olajrészvényekből csomagot legkönnyebben ETF-eken keresztül (tőzsdén kereskedett, gyakran valamely indexet követő alapokkal) lehet megvásárolni. A több mint 40 százalékban az öt említett óriáscég részvényét tartalmazó, globális iShares MSCI Global Energy Producers ETF (FILL) osztalékai évi 2,96 százalékot tettek ki. (Sok amerikai ETF, azaz tőzsdén kereskedett alap félévente, évente vagy negyedévente „osztalékot” /”dividend”; a magyar szóhasználatban hozam/ fizet tulajdonosainak.)
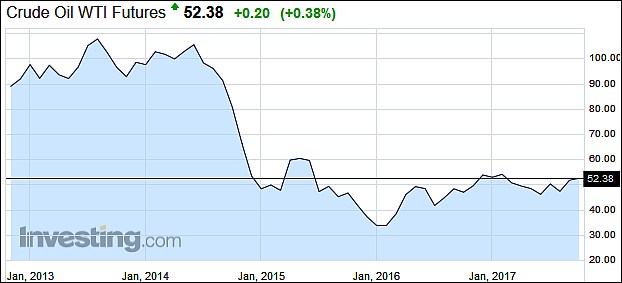
Ez az ETF, valószínűleg a magas osztalékok miatt is eléggé tompítva követi az olajárak mozgását. Míg az olaj 2014. júniusa óta nagyjából a felére esett, a FILL látszólag csak körülbelül 30 százalékkal. De ez az adat is csalóka, mert csak az árfolyamot mutatja, az említett kifizetett hozamok nincsenek benne. Ezekkel együtt a teljesítménye jobb, öt év alatt például csak mindegy öt százalékot esett, míg az olajár negyvenet.
Olajjal jár a gáz
Más alapok azonban érzékenyebbek az olajár változására, amitől a kockázatuk is magasabb, felfelé is, lefelé is többet mehetnek. Ilyen a XOP jelű ETF, amely az amerikai kitermelőket követi, de osztalékhozama csekély, csak 0,9 százalék éves szinten. Ez körülbelül 61 százalékkal van alacsonyabban most, mint 2014. júniusban – 82 dollár környékéről esett 32-re. Persze az is lehet, hogy akkoriban volt túlárazott.
Több alapnál a gáziparral együtt szerepel az olajipar, mint a XES jelű ETF-nél, és inkább az energiakitermeléssel kapcsolatos felszerelések, szolgáltatások állnak a középpontban. Ez az alap is nagyot esett, 49 dollárról 14,60-ra, de vannak, akik ígéretesnek tartják. A szélesebb energiaszektorral foglalkozik az XLE ETF is.
Csendestársaké a sok osztalék?
Érdekes még az ALPS Alerian MLP (AMLP) és az InfraCap MLP (AMZA) esete, az egyik osztalékhozama ugyanis évi 8,2 százalék, a másiké 26,1 a Bloomberg szerda esti adatai szerint. Egyik sem elírás, ezek magas kockázatú, de kimagasló osztalékfizetési hajlandóságú olajvállalkozásokba fektetnek, amelyek „Master Limited Partnership” (MLP) formájában működnek.
Ebben a tőkeigényes energia-iparág szereplői egyfajta nyilvános, tőkepiaci betéti társaságként állnak össze: vannak a szakmai felek (general partners), amelyek a vállalkozást irányítják, döntéseket hoznak, és az egyfajta csendestársak (limited partners), amelyek tőkét adnak, de csak korlátozott beleszólással bírnak a cég vezetésébe. Nem nehéz belátni, hogy ez a felállás a csendestársak számára fokozott kockázatokkal jár, amiért azonban ők kimagasló hozamot, nyereségrészesedést várnak el.
Opciók és tőkeáttétel
Az említett két alap közül az AMLP nevű konzervatívabb, amely a részesedések vásárlását és az osztalékok beszedését végzi. Az AMZA már kisebbfajta hazárdjáték, mert bár hasonló a benne levő cégek összetétele, mint a másiknál, az alap kezelői tőkeáttételt is használnak (33 százalékig), valamint rendszeresen opciókat írnak ki az alap vagyonelemeire. Így próbálják a hozamot feltornázni.
Felélik a tőkét?
Az AMZA esetében a kifizetendő hozamot (osztalékot) fixálták 2015 elejétől kezdve. Akkortól negyedévente kifizetett 0,52 dollárt, azaz évente 2,08-at, ezt vetítve a mostani mintegy 8 dolláros árfolyamra, adódik az a bődült magas osztalékhozam. Így azonban néha, ha nem érnek el ehhez elég nyereséget, akkor lényegében a tőkét apasztják a kifizetéssel.
Az alap árfolyama így a 2014 eleji indulástól 25-ről 8 dollár közelébe esett (ez mínusz 17 dollár), az említett kifizetések viszont csak mintegy 6,2 dollárra rúgtak. Így a hozam valójában negatív, és a 26 százalékos osztalékhozam csak eléggé elméleti. Semmi sem biztosítja, hogy sokáig tartható lesz, sőt kevéssé valószínű.
Eltángál a contango
Ennek ellenére az alap, ha az olaj ára felmegy, a mögöttes befektetések miatt még teljesíthet jól. Az opció-kiírások is hozhatnak évente pár százalékot a konyhára. Az AMZA egyébként a nagy olajár-esés előtt indult, mielőtt az olaj mintegy felére esett, negatív hozama főleg ezzel magyarázható.
Nehéz úgy árupiaci termékekről írni, hogy a contango-backwardation problémát ne említenénk. Röviden összefoglalva, a vevők az egyre magasabb határidős árak, az úgynevezett contango miatt sokat veszítenek (hasonlít ez valamiféle tárolási költségre is), de van, hogy ez megfordul, és az eladók járnak rosszul, a vevők jól (backwardation). Mindenesetre határidős olajat venni emiatt sokszor nem kifizetődő, vagy különösen veszélyes, és emiatt is inkább az olajrészvények ajánlhatók. (Erről a jelenségről korábban részletesen itt>>> és itt>>> írtunk.)









