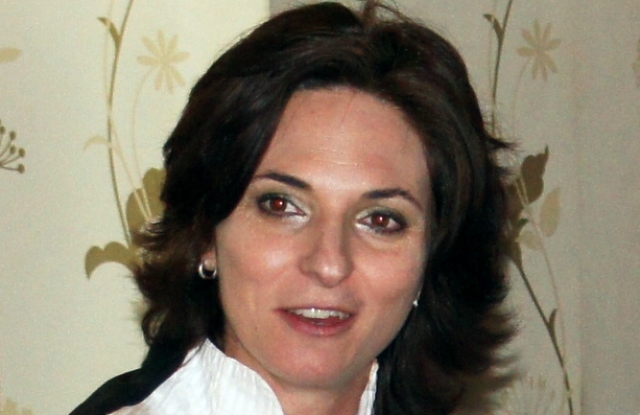
Ahol lenne mozgástér fiskális stimulusra Európában, ott nem igazán hajlandóak rá a kormányok – mondta Trippon Mariann, a CIB Bank vezető elemzője egy sajtóreggelin. Az év eleji félelmek ellenére recesszióról nincsen szó sem a világgazdaságban, sem az USA-ban, nem jött el a világvége – tette hozzá.
Az EKB és a japán jegybank idén lazított, a Fed viszont kamatemelésre készül. Az USA-ban minimális szintre süllyedt a munkanélküliség, az infláció és az inflációs várakozások alacsonyan vannak, de deflációs kockázatokról nem beszélhetünk. Maguk a Fed döntéshozói is csak két kamatemeléssel számolnak erre az évre négy helyett, tegnap a kamatdöntés egyelőre tartás volt. A Fed-emelés lassulása mögött elsősorban a globális, különösen a Kínával kapcsolatos kockázatok állnak. Júniusban lenne várható a következő kamatemelés, de ezúttal a brit népszavazás miatt halaszthatják el azt.
Jobb cselekedni, mint nem
Japánban és az Euróövezetben tavasszal a jegybankok a gázpedálra léptek. Az EU-ban az inflációs várakozások mélyen az inflációs cél alatt vannak, az EKB márciusi átfogó csomagja alapos változásokat hozott tavasszal, legyőzve a német ellenállást. Ennek hatásfoka azonban egyelőre kérdéses, úgy tűnik, minden újabb csomagé alacsonyabb, egyre kevésbé képesek a gazdaságot stimulálni. Ám a nemcselekvés káros kockázatai egyelőre magasabbak az európai jegybank számára, mint a cselekvésé.
A devizaárfolyamok mozgása eléggé furcsa, a japán jennek például elvileg gyengülnie kellett volna a lazítás után, ehelyett ütemesen erősödött. A Fed normalizálása és az EKB lazítása mellett a dollárnak kellett volna erősödnie, ehelyett gyengült. Egyedül a brit font viselkedése logikus némileg, amely a Brexit veszélye miatt gyengült. Az euró/dollártól sokan a paritás (1,0) körüli árfolyamot vártak korábban, a CIB Bank elemzői 1,10 körülit – mondta el Trippon Mariann. Az év végre most 1,12-es árfolyamot valószínűsítenek.
A mi régiónkat szeretik
A fejlődő piacokon tavaly volt hosszú idő után az első olyan év, amikor tőkekiáramlás következett be, és az idén év elején is ez volt a helyzet, bár mostanra ez a folyamat megállt. Továbbra sem kedvelik a befektetők a kínai kitettséggel rendelkező befektetési célpontokat. Relatíve kedvelik viszont többek között a közép-kelet-európai régiót és Magyarországot, mert az alacsony olajárból is profitálunk, politikai stabilitás is van (Lengyelországban már kevésbé), a makrogazdasági mutatók is jók.
A külföldi kézben levő állampapírok állománya drasztikusan csökkent az utóbbi időben Magyarországon, de az MNB minden erőfeszítése ellenére sem tud gyengülni a forint. Brutális fizetésimérleg-többletünk van, az MNB verbális és nem verbális intervencióit kiegyensúlyozzák.
Beszorult a forint
A forint beszorult egy sávba, nagyjából a CIB korábbi prognózisában szereplő 310-320 forintos területre. A bank szakembere továbbra is ezt a sávot tekinti irányadónak, tartósan 310 forint alatti eurót nem vár. Ha hivatalosan nincs is árfolyamcélja az MNB-nek, azt tapasztalja a piac, hogy amikor ez alá süllyed az árfolyam, mindig erős jelzés érkezik az MNB-től.
A magyar eszközök mindezek miatt erőteljes védettséget élveznek, az infláció is alacsony, ami tágabb mozgásteret biztosít az MNB-nek. Ha az EKB ismét lépne, az tovább növelné az MNB mozgásterét, és az MNB a tapasztalatok szerint a mozgásteret mindig kihasználja.
A béremelés a megoldás
Egyre több ágazatban munkaerő-hiány van, a vállalatok növekedési lehetőségeit már ez határolja be, sem az iskolapadból, sem külföldről nem jönnek elegendő számban jó szakemberek. A megoldás a meglevő munkaerőt jól megfizetni, ami inflációs nyomást eredményez. A vállalkozói szektor ezt egy bizonyos szintig elbírja – mondta az elemző.
A gazdaságnak nem az a baja, hogy nincsen olcsó hitel, hanem az, hogy nincsen rá kereslet, főleg beruházási hitelkereslet. Van amögött racionalitás, hogy az MNB gyengébb forintot szeretne, hiszen a forinterősödés felé ható nyomás az inflációs célt is veszélyeztetné – mondta Trippon Mariann. A bank az év végére 315 forintos euróárfolyamot prognosztizál.
A GDP-növekedés 2,0 százalék lehet, az éves átlagos infláció pedig 0,5 százalék. A költségvetési hiány 2,0 százalék, a munkanélküliségi ráta pedig 6,0 százalékra csökkenhet. A december végi alapkamat pedig 0,9 százalék lehet.




 Így nyitott a forint szerda reggel.




