|
| Fotó: Veres Patrik / Privátbankár.hu |
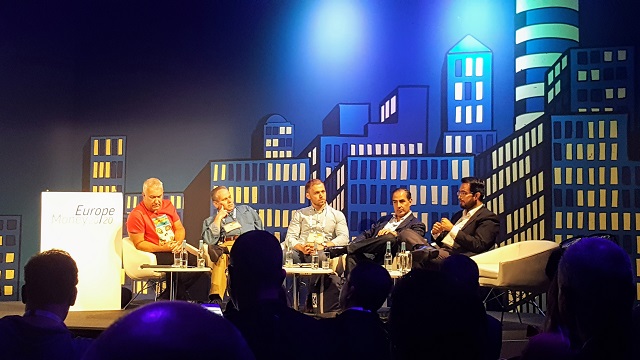
Valahol, valamikor nagyon komoly porszem került a hitelezés gépezetébe - állítják Money 20/20 fintech-konferencián a meghívott szakértők, akik egy panelbeszélgetés keretében járták körül azokat a kihívásokat, amelyeket az új gazdasági modellek, az átalakuló, digitális életstílusok állítottak a régimódi hitelbírálati rendszerek elé.
A beszélgetésben részt vett:
- Marc Stein - Underwrite.ai
- Freddy Kelly - Credit Kudos
- Luis Valdich - Citi Ventures
- Leandro Guerra - Experian
zseniálisan moderált: Andrew Vorster - andrewvorster.com
Nem a tudatos fogyasztó kapja a hitelt, hanem akinek nyoma van
Vorster felidézte: két lánya van. Az egyik úgy égeti a pénzt, mintha nem lenne holnap, a másik lány viszont kétszer is megnézi, minek mennyi az ára, takarékoskodik és nem is bankol úgy istenigazából. Történt egyszer, hogy a shopper leányzó negyedmillió fontos hitelt akart felvenni, a másiknak pedig nagyjából ugyanennyire lett volna szüksége, hogy letehesse a foglalót és néhány havi lakbért egy lakásra.
Meglepetés: a bank annak a lánynak adott szó nélkül hitelt, amelyiknek Dárius kincse se lenne elég, míg a másik lánynak fel kellett kérnie a szüleit kezesnek.
Az enyhén anarchista beütésű Vorster szerint itt nagy baj:
ma a bankok annak hiteleznek inkább, akinek vannak digitális lenyomatai, akit lehet elemezni, akinek a tranzakcióiból ki lehet találni, hogy mennyire lesz hitelképes. A másik lánynak nem volt semmilyen lenyomata, így nem mertek kockáztatni a bankok és kezességet kértek a szüleitől.
Pénzt a láthatatlanoknak?
Freddy Kelly, aki egy innovatív hitelbírálati megoldással foglalkozó céget vezet azt mondja: tényleg van baj. Jelentős része azoknak, akik például ezt a cikket is olvassák, egyáltalán nincsenek tisztában azzal, hogy mi történik a bankok boszorkánykonyhájában, amikor hitelért fordulnak a pénzintézetekhez. Pedig Magyarországon is működik egy közös lista, (amelyet régen a rettegett BAR-listaként emlegettek) ahol a hiteligénylő fizetési magatartása és más adatok alapján kap egy pontot, amely alapján eldől, kaphat-e hitelt és ha igen, milyen kamat mellett.
Kelly azt mondja, már régen nem csak az alapján kellene elbírálni a hiteligényt, hogy kinek milyen a fizetéstörténete a számláján. Azokat, akik jól bánnak a pénzzel, igenis jutalmazni kellene.
Leandro Guerra szerint azonban ép eszű ember nem ad pénzt olyasvalakinek, akiről egyáltalán nincs információ. Hazájában, Brazíliában 200 millióan laknak. Ebből 100 millió embernek még csak bankszámlája sincs. Mégis hogyan kellene megbecsülnie a banknak, hogy adhat-e ezeknek az embereknek akár csak egyetlen realt is, ha semmilyen lenyomatuk, adatuk sincs?
Bizalom vagy kutakodás?
És innentől be is indult a parázs vita a panel résztvevői és a porondmester között, mivel a bizalom és az adatainkhoz való jog az egyik legsérülékenyebb, kritikus pont a hitelezésben. Vorsterben egyből felébredt az aktivista és azt firtatta: ki engedte meg a bankoknak, ki engedélyezte azt valaha is, hogy az ügyfelek életéről, fizetési szokásaikról szóló adatokat felhasználják? Vagy egyáltalán: hogy jön bárki ahhoz (sic!) hogy egy számot generáljon ebből, ami aztán - jó eséllyel - évtizedekre meghatározza egy ember életét?
Luis Valdich, a Citi Venturestől erre viszont úgy válaszolt, hogy naivitás azt gondolni, hogy a bankok a saját érdekükben gyűjtögetnek adatot. Egyértelmű, hogy az az ügyfél érdekét is szolgálja, hogy jobban megismerjék, felmérjék a kockázatokat, és a megfelelő hitelterméket, vagy semmit se adjanak. Hiába helyez ki a bank hitelt olyasvalakinek, aki az életben nem tud visszafizetni semmit: ezzel az ügyfél élete is tönkremegy és a bank sem nyer semmit.
Marc Stein viszont egy fokkal reálisabban látta a dolgokat: szerinte be kell vallani, hogy a bevezetőben említett spórolós, tudatos lány egyszerűen nem célcsoportja a bankoknak, hiszen ő lesz az, aki még a kamatszedési ciklus előtt időben visszafizet mindent és nem is lépi túl a kereteit. Nagyon szép, rózsaszín lepkékkel tarkított gondolat, hogy majd a "jó emberek" kapnak hitelt jó kamatokkal, de ebből a bank nem él meg.
A barátaim miatt nem lesz soha lakásom
Vorster hajlandó volt kicsit engedni: ha neki szüksége van hitelre, akkor hajlandó a banknak megadni az adatait, de csak akkor, ha ő dönti el, hogy mikor és mit. Ja, és szigorúan csak a banknak, amely nem adhatja tovább azt harmadik félnek, olyan hitelirodáknak, amelyek a kockázatelemzést végezték a bankoknak régebben.
Vorster szerint ezek a cégek milliárdokat kaszáltak az átlagemberek adataival, akik ebből egy centet se láttak és bele sem egyeztek ebbe. Ráadásul ma már annyira olcsón el lehet végezni a kockázatfelmérő számításokat, hogy semmi szükség ezekre a cégekre.
Azt hiszed, csak a főnököd miatt kell figyelned a Facebookod?
Marc Stein ezzel kapcsolatban elmondta, az innovatív hitelbírálati cégek ma már alsó hangon 700 fajta adatpont alapján döntik el, kinek milyen a visszafizetési képessége. Nem túl meglepő módon az elmúlt időszakban ezek között a pontok között szerepel a jelenlétünk közösségi oldalakon. Vorster már látta is a disztópikus jövőt, amikor a rosszul fizető Facebook-ismerőseink miatt mi sem kapunk hitelt, vagy azért, mert az Instagramra, Snapchatre túl sok partiképet tettünk fel hétköznap, esetleg szerda hajnalban posztolunk valami zagyvaságot, ami csak azt jelentheti egy banknak, hogy részegesek vagyunk.
A csapat lázadó fele itt meg is jegyezte, hogy ugyan mi köze van bárkinek is ahhoz, hogy mit csináltam tegnap délután, amikor egy 20 éves futamidejű lakáshitelt akarok felvenni, és ezzel megint visszatért a beszélgetés az adatkezelés kérdéséhez. A moderátor nehezményezte azt is, hogy ma gyakorlatilag az ügyfél nem dönthet arról, hogy ki használhatja az adatait és ki nem. Abban mindenki egyetértett, hogy az adatvadászatot határok közé kellene szorítani, ahogy arra van is próbálkozás a Right to be forgotten törvénnyel, vagy a General Data Protection Regulation segítségével Európában.
Fontos pontra tapintott rá azonban Marc Stein, amikor a forrófejű moderátortól azt kérdezte, hogy mégis mi van akkor, amikor 5 hitelből négyet sikeresen visszafizetett már, de egyet bebukott. Akkor ki és mit közölhet a rendelkezésre álló adatokból? Vorster itt meghátrált és a bankok kezébe helyezte az elképzelt ügyfél sorsát, de kiemelte, hogy szigorúan csak kétirányú kommunikáció után születhet döntés arról, hogy milyen adat megy ki a rendszerbe.
Kell a frissítés
A beszélgetés végén azért lejött a konklúzió: a hitelbírálati rendszeren nagyon komoly repedések vannak. Nem csak ódivatú, de nagyon egyoldalú is, amin a panelben helyet foglalók is akarnak változtatni. Erre már csak azért is lehet szükség, mert Marc Stein szerint a bankok egyébként a hiteligénylések 40 százalékát hibásan pattintják le a bankok, csak azért, mert rossz adatpontok miatt mérik fel a várható kockázatot.



 Nem tágítanak a kerületi polgármesterek parkolásügyben.




