4p

125 éve mérjük az időjárást. Az év első kilenc hónapjában még soha nem hullott olyan kevés csapadék Magyarországon, mint 2026-ban.
Van vízstratégiánk a következő évtizedekre?

Ne csak olvasson a problémáról – legyen ott, ahol a megoldásokról beszélünk!

Klasszis Fenntarthatóság 2026 Konferencia
2026. november 5.

Jelentkezzen most >>

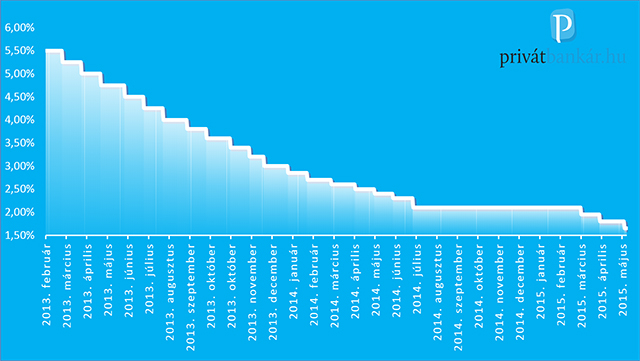
Most, hogy mindenki forinthiteles lett, és lehetőség nyílik a fix, ill. változó kamatozás között dönteni, érdemes összehasonlítani őket. Főként a változó kamat, ill. az ennek alapjául szolgáló jegybanki alapkamat mértékének lehetséges alakulását elemezzük, de még azt is tisztáznunk kell, egyáltalán mi tekinthető fix kamatozásnak.

A jegybanki alapkamat alakulása

Sokszor elhangzik mostanában, hogy aki változó kamatozású hitelt választ, az eddigi devizaárfolyam kockázatot most kamatkockázatra cseréli. Nos, meg kell néznünk, hogy ténylegesen mi is ez a kockázat, egyáltalán van-e értelme a kétféle kockázatot egy lapon emlegetni.

Árfolyam kockázat

Egy változó tényező, mint egy devizaárfolyam vagy a kamatszint változás kockázata mindig aszerint vizsgálandó, hogy mekkora a lehetséges elmozdulás mértéke és valószínűsége. A devizaárfolyam kockázatot annak idején alacsonynak tekintették, vagy inkább egyszerűen nem foglalkoztak vele, pedig ott jól felmérhető veszély lapult. Nyilvánvaló volt ugyanis, hogy ha fél Európa egy kis ország devizájában vesz fel hitelt, akkor az extrém kínálatot jelent (ténylegesen short pozíciót vesznek fel a hitelesek), ami gyengíti az adott valutát (a svájci frankot), viszont amikor eljön a visszafizetés ideje, vagyis mindenki folyamatosan veszi az adott valutát, akkor árfolyama felszökik az égbe. Akár 50 százalékot is emelkedhet, és ez meg is történt.

Kamatperiódus

Nézzük meg ezek után, mik a lehetséges kamatmozgások, és ennek fényében milyen esetben érdemes megfontolnunk a fix kamatozású hitelt. Rendkívül sokféle hitelt kínálnak a bankok. A klasszikus változó kamatozású hitel 3 vagy 6 hónap, maximum egy év elteltével igazítja a kamatot a piaci környezethez. Van azonban olyan konstrukció, ahol ez az időtartam 3 vagy 5 év, ezek már a gyakorlatban valamiféle átmenetet képeznek a fix és változó kamatozás között. A klasszikus fix kamatozású hitelnél a lejáratig egy adott kamat van. Az egyszerűség kedvéért most mi is csak ezeket tekintjük fix kamatozásúnak.

Az égbe már nem megy

Egy valuta kamata extrém szintekre csak akkor emelkedik, ha hiperinfláció van, vagy hatalmas leértékelési nyomás nehezedik egy valutára, és a jegybank próbálja védeni. Ennek fényében érdemes megvizsgálni, hogy mi történhet a forintkamattal. Ha visszanézünk az elmúlt 10 évbe, azt látjuk, hogy egyszer volt egy rendkívül kritikus időszak, amikor az összeomlás szélén álltunk, egy hétvége alatt kellett az IMF-nek megmenteni az országot. A forint kamata még ekkor sem emelkedett 12 százalék fölé, és ott is csak igen rövid ideig tartózkodott.

Azóta a magyar gazdaság rendkívül stabil lett, hasonló helyzet elképzelhetetlennek tűnik, és a 2008-hoz hasonló válság és kizártnak tekinthető, legalábbis egy emberöltőn belül. Ebből logikusan az következik, hogy a magyar kamatszint még a legnagyobb zűrben sem fog 10 százalék közelébe menni. Számoljunk úgy, hogy extrém esetben 7 százalék lehet a maximum, és feltehetően ez is csak legfeljebb pár hónapig tart. Véleményünk szerint tartósan az 5 százalék feletti kamatszint is majdhogynem kizárható.

Mi várható?

Így célszerű legrosszabb esetre 5 százalékkal számolni. Viszont ez csak a legrosszabb forgatókönyv: reálisan abból indulunk ki, hogy a forintkamat átlagosan 2 százalékkal lesz az euró kamat fölött, az euró kamatát pedig 2 százalék körülinek várjuk.

Ez azonban csak a hosszabb táv, vagyis pár év múlva számítunk 4 százalék körüli forintkamatra. Most még a csökkentés szakaszában vagyunk, és az EKB sem valószínű, hogy 2017 előtt belekezdene az érdemi emelésbe. Így 3-4 év eltelhet addig, amíg ez a normál kamatszint beáll, addig alacsonyabb lesz. Ebből összességében azt számoljunk, hogy a következő 10 évben átlagosan 3-4 százalék között lesz a kamatszint (amúgy a 10 éves állampapír hozama is hasonlót mutat, most kb. 3,7 százalék).

Ezzel nyugodtan számolhatunk, vagyis 3,5-4 százalékos várható, 5 százalékos „vészhelyzeti” kamattal. Ehhez hozzáadva hitelünk BUBOR feletti kamatfelárát, megkapjuk a várható kamatszintünket. 3 százalékos felár esetén ez 7 százalék (drámai esetben 8), ennél magasabb fix kamatozású hitelt meg se fontoljunk. De még pontosan ekkorát sem érdemes, tekintettel arra, hogy a következő 2-3 évben még alacsonyabb kamatra számíthatunk, vagyis a közeljövőben kisebb a fizetnivalónk.

Ez ugyanakkor óvatosságra is kell, hogy intsen: ne feszítsük ki magunkat a mostani kamatszinten, mert akkor tényleg úgy járhatunk, mint a svájci franknál. Legyünk vele tisztában, hogy most extrém alacsony a kamat, de 3-5 év múlva garantáltan magasabb lesz.

LEGYEN ÖN IS ELŐFIZETŐNK!

Előfizetőink máshol nem olvasott, higgadt hangvételű, tárgyilagos és
magas szakmai színvonalú tartalomhoz jutnak hozzá havonta már 1490 forintért.
Korlátlan hozzáférést adunk az Mfor.hu és a Privátbankár.hu tartalmaihoz is, a Klub csomag pedig a hirdetés nélküli olvasási lehetőséget is tartalmazza.
Mi nap mint nap bizonyítani fogunk! Legyen Ön is előfizetőnk!

Személyes pénzügyek Csalók megszerezték a banki adatait? Ezt teheti
Privátbankár.hu | 2026. november 2. 14:39
Egy lengyel ügyben hozott európai bírósági döntés lehet irányadó Magyarországon is.
Személyes pénzügyek Négy alig ismert lehetőség, amivel pótolható a kieső jövedelem az egészségpénztárból
Simondán Eszter | 2026. november 1. 06:04
Az egészségpénztárakban gyűjtött megtakarítás sokkal több mindenre használható, mint azt a legtöbben gondolják. Vannak már ugyan népszerűvé vált önsegélyező szolgáltatások, sokat viszont egyáltalán nem ismernek a tagok. A BiztosDöntés.hu szakértője négy olyan lehetőséget mutat be, amellyel az ideiglenesen kieső jövedelem pótolható.
Személyes pénzügyek Utolsó roham jöhet az Otthon Startért, az egyik bank nagy dobással készül
Privátbankár.hu | 2026. október 29. 15:36
Rálicitált a korábbi ajánlatra az MBH Bank.
Személyes pénzügyek Komoly veszélyt is jelenthet a Wekerle Plusz
Privátbankár.hu | 2026. október 28. 07:36
A jogosultság elvesztése nagyon sokba kerülhet. Megjelent a rendelet, itt vannak az új lakáshitel-program pontos feltételei.
Személyes pénzügyek Egymásra licitálnak a bankok a lekötött betétek kamataival
Privátbankár.hu | 2026. október 27. 09:59
Ezen a héten két pénzintézet is új akciót indított, miközben a számlákon lévő pénz 14 százalékát sem tartja lekötve a magyar lakosság.
Személyes pénzügyek A Tisza-kormány kiszélesíti a családi pótlék megkétszerezését a jogosultaknál
Privátbankár.hu | 2026. október 26. 19:35
Magyar Péter miniszterelnök hétfőn este bejelentette, hogy 2027-től a fogyatékossággal élő gyermekek után járó emelt összegű, valamint a saját jogon nevelési ellátásra jogosult felnőttek családi pótlékát is megduplázzák.
Személyes pénzügyek Drágításra kényszerítheti a bankokat a kormány?
Privátbankár.hu | 2026. október 26. 15:45
A kormány hozzányúlt a banki átutalások után fizetendő tranzakciós illetékekhez. Nem törölte el azokat – ahogyan azt a bankok még az Orbán-kabinettől kérték –, így kérdés, hogyan hathat e változás az ügyfelekre. Ezt is körbejárta lapunk főszerkesztője, Csabai Károly együttműködő partnerünk, a Trend FM hétfő délelőtti adásában.
Személyes pénzügyek Közel ezer csapat vágott bele az ősz legizgalmasabb pénzügyi versenyébe
Privátbankár.hu | 2026. október 26. 12:09
Lezajlott a Privátbankár.hu pénzügyi tudatossági versenyének első fordulója. Az őszi, technikumoknak és szakképző iskoláknak szóló megmérettetésre közel ezer csapat nevezett. 
Személyes pénzügyek Wekerle Plusz: most még kedvező az 5 százalékos fix hitel, de mi lesz később?
Privátbankár.hu | 2026. október 26. 08:26
Néhány év alatt eltűnhet a használt lakások vásárlására felvehető Wekerle Plusz hitel kamatelőnye a piaci feltételű lakáskölcsönökhöz képest. A jelenleg 6-7 százalékos éves kamattal igényelhető piaci hiteleknél vonzóbb ugyan az 5 százalékos fix kamata, ha viszont megvalósulnak a kormány gazdasági célkitűzései, akkor néhány éven belül már ez alá csökkenhet a nem támogatott lakáshitelek ára.
Személyes pénzügyek Hiába száguld a hitelpiac, a kamatmentes kölcsönöket mégsem viszik a fiatalok
Barát Mihály Tamás | 2026. október 25. 16:50
Miközben a lakossági hiteleknél egymást érik az idén a rekordok, a kamatmentes támogatott kölcsönökért nem állnak sorban az ügyfelek – hívja fel a figyelmet a BiztosDöntés.hu. A babaváró kölcsön stagnál, a munkáshitel iránti kereslet pedig majdnem megfeleződött.
hírlevél
Ingatlantájoló
Együttműködő partnerünk: 4iG


