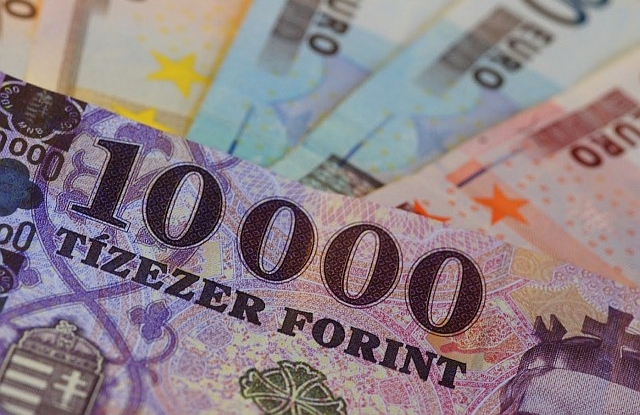
Bár a magunk mögött hagyott hetet számunkra érthetően a forint újabb történelmi mélypontja tematizálta, a héten a többi régiós deviza is hasonló utat járt be. Ez persze nem olyan nagy truváj, hiszen a nemzetközi pénz- és tőkepiacokat több negatív tényező is befolyásolta az elmúlt napokban, hetekben, előbb az amerikai-iráni hadihelyzet, aztán a kínai koronavírus. Márpedig effajta események miatt a befektetők kockázatvállalási kedve alábbhagy, pénzeiknek inkább biztonságosabb(nak hitt) formákat keresnek, így a devizák közül előszeretettel a vezető gazdaságokét, térségekét (USA, Eurózóna) részesítik előnyben, akár a többiek hátrányára.
Más kérdés, hogy a feltörekvő piaci devizák közül az idén csak a brazil reál és a chilei peso produkált a forintnál nagyobb gyengülést – hívta fel a figyelmet a K&H Bank vezető elemzője, Németh Dávid. Mindez a számok nyelvére lefordítva azt jelenti, hogy 2019. december 31-éhez képest a brazil reál 1,8, a chilei peso 1,6, a forint pedig 1,5 százalékot veszített az értékéből. Ezzel szemben a forint fő közép- és kelet-európai vetélytársai, a lengyel zloty és a cseh korona nemhogy gyengült, hanem éppen ellenkezőleg, erősödött: 0,2, illetve 1,3 százalékkal.
Az okok...
Németh Dávid szerint a forint azért szerepel rosszabbul, mint a régiós és a feltörekvő piaci devizák többsége, mert alacsony a magyar kamatszint (az irányadó ráta 2016 májusa óta 0,9 százalék), emellett gyorsul az infláció. Mint mondta: „most még korai megmondani, hogy a januári forintgyengülés milyen mértékben befolyásolja az inflációt. Kérdés, hogy a karácsonyi vásárlási szezon után megjelenő új termékkollekciók végső árában mennyire jelenik meg a gyengébb forint”. Ehhez az Erste elemzői még azt teszik hozzá, hogy a bankközi likviditás relatíve magas, 1000 milliárd forintos szintje sem kedvez a hazai fizetőeszköznek.
... és a kilátások
S hogy meddig gyengülhet a forint? Néhány napja a francia Société Generale már 350-es euróárfolyamot vizionált. A hazai elemzők ennél óvatosabbak. Németh Dávid szerint például konkrét előrejelzést most nem lehet arra mondani, hogy meddig gyengülhet a forint és az MNB milyen árfolyamnál avatkozik be. Sok minden függ az infláció alakulásától, a GDP-növekedés ütemétől, valamint az idei költségvetést érintő gazdaságösztönző kormányzati lépésektől, továbbá a nemzetközi környezettől, ezen belül például az amerikai jegybank szerepét betöltő Fed és az Európai Központi Bank lépéseitől – sorolta a szakember.
Ám ne feledjük, az MNB már szinte unalomig ismételgeti, hogy nincs árfolyamcélja, az infláció mértéke befolyásolja a lépéseit. Más kérdés, hogy a fogyasztói árindex most valóban relatíve magas, a decemberi adat 3,9 százalék. Ezzel együtt Németh Dávid megítélése szerint az MNB egyelőre óvatos marad és kivár, várhatóan a devizaswaptendereken keresztül finomhangolást végez, vagyis a forintlikviditás csökkentésével erősítheti a forintot. Hozzátette: „A mostani kilátások szerint a következő hónapokban még lazák maradhatnak a monetáris feltételek. Leghamarabb márciusban derülhet ki, hogy szükségesnek tart-e komolyabb lépést vagy irányváltást a jegybank."
Ezzel szemben a Takarékbanknál úgy vélik – ahogy arról korábban beszámoltunk –, hogy „továbbra is jelenlévő és megmaradó masszív külső finanszírozási képesség miatt a forintnak fundamentálisan fokozatosan erősödő pályára kellene állnia”, igaz, elismerik, hogy „a piaci turbulenciák és nemzetközi intézmények/alapok véleménye/kereskedése igen erőteljes hatást gyakorol az árfolyamra és egyelőre nehéz leválnia a szinte egységesen kezelt EMEA-kosarakról”.
A CIB Bank szerint a hazai árfolyammozgató tényezők nem változtak érdemben, a laza hazai monetáris politikára vonatkozó várakozások nem módosultak egyelőre, de ebből a szempontból nagy figyelem övezheti a következő jegybanki közleményt, illetve azt, hogy januári-februári inflációs adatok milyen mértékben tükrözik a gyengébb forint miatt átárazásokat.




 Aiwanger halálának körülményei egyelőre tisztázatlanok.




