A globalizáció háttérbe szorul: a PwC közgazdászai szerint az előző két évhez hasonlóan a világkereskedelem növekedése idén is elmarad majd a globális termelés növekedésétől. A világ egyes részein újjáéledő gazdasági nacionalizmus próbára teszi a Kereskedelmi Világszervezet szabályait, és valószínűleg nyomás alá kerül a világ legjelentősebb kétoldalú kereskedelmi útvonala (USA-Kína). Ez a trend a Csendes-óceáni Partnerségre és a Transzatlanti Kereskedelmi és Beruházási Partnerségre vonatkozó megállapodás hiányában hosszú távon is folytatódhat.
Az amerikai monetáris politika visszatér a normalitáshoz: a Federal Reserve tovább fogja szigorítani monetáris politikáját. Elképzelhető, hogy a Fed gyorsabb ütemű szigorításba kezd, mint azt az új kormányzat fiskális terveinek üteme, kiterjedése és végrehajtása alapján jelenleg feltételezik. Ugyanakkor nyomás alá kerülnek a finanszírozásukhoz a dollárra támaszkodó gazdaságok.
A politika lesz a meghatározó bizonytalansági és gazdasági tényező: az euróövezet országaiban akár fél tucat választást is tarthatnak. Németországban, Franciaországban, Hollandiában, valamint potenciálisan Olaszországban és Görögországban (melyek együttesen az euróövezeti GDP 70 százalékát adják) általános választások lesznek, melyek zavart hozhatnak ezen országok rendes politikai ciklusába. Spanyolországban várhatóan népszavazást tartanak Katalónia jövőjéről.
„A nemzetközi színtéren szorosan figyelemmel fogjuk kísérni az orosz-amerikai kapcsolatokat, melyek kihatással lehetnek Kelet-Európára, a Közel-Keletre, és potenciálisan Kelet-Ázsiára, valamint az iráni nukleáris megállapodásra” – mondja Barret Kupelian, a PwC vezető közgazdásza.
A PwC globális közgazdász-csoportjának négy részletes előrejelzése:
1. A G7 országok közül az Egyesült Államok gazdasága növekszik majd a legnagyobb mértékben.
Az USA a munkahelyteremtés és a háztartási fogyasztás erősödésének köszönhetően idén a G7 csoportban a leggyorsabb, mintegy 2 százalékos gazdasági növekedést ér el. A növekedés mértéke még ennél is nagyobb lehet, ha az új kormányzat megvalósítja az adócsökkentésre és az infrastrukturális kiadások növelésére vonatkozó terveit. Elemzésük szerint az USA a G7 országok gazdasági növekedésének mintegy 70 százalékát adja majd, annak ellenére, hogy abszolút értéken a G7 GDP-jének mindössze felét állítja elő.
2. Az euróövezet magországaiban a foglalkoztatás rekordszintre emelkedik, a periféria országaiban azonban több új munkahely jön létre
A periféria gazdaságainak növekedése az elmúlt három évhez hasonlóan idén meghaladja majd a magországokét. A periféria-országok közül várhatóan Írország GDP-növekedése lesz a legnagyobb, évi 3 százalékkal, míg a magterületeket Franciaország és Hollandia vezeti majd, évi 1,5 százalékos növekedéssel. A magterületeken 97 millió munkahellyel várhatóan rekordszintet ér el a foglalkoztatottság. A periféria országaiban azonban mintegy százezerrel több új munkahely jön majd létre, mint a magországokban.
3. Indonézia lesz a világ 16. ezer milliárd dolláros gazdasága
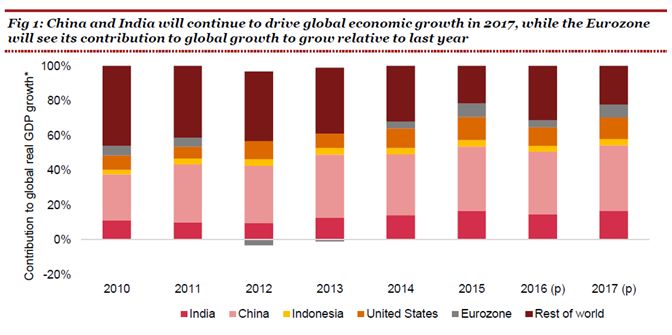
Ázsia továbbra is a világ leggyorsabban növekvő régiója marad, azonban a főszereplő már nem Kína, hanem India és Indonézia lesz. Indonézia idén várhatóan belép az ezer milliárd dolláros gazdaságok elit klubjába. Ugyanakkor a kínai gazdaság növekedése előrejelzésük szerint 6 százalék körül marad. India hozzájárulása a globális GDP-növekedéshez idén elérheti a 17 százalékot (lásd az 1. sz. ábrát). A kínai növekedés üteme ugyan lassul, de ha mértéke továbbra is eléri az évi 6,5 százalékot, úgy Törökország egész gazdaságával megegyező mértékben járul majd hozzá a világgazdaság növekedéséhez. Véleményük szerint a nyersanyagárak – igaz szerény – emelkedésének köszönhetően Brazília és Oroszország gazdasága évi 0,5 százalék, illetve 1 százalékos mértékben újra növekedésnek indul.
4. Az Öböl-menti (GCC) országokban a népességnövekedés miatt egyre sürgetőbbé válik az államháztartási reform végrehajtása.
2017-ben Szaúd-Arábia munkaképes korú népessége várhatóan Izland lakosságának kétszeresével megegyező mértékben nő. A többi GCC országban is várhatóan mintegy 2 százalékkal nő a munkaképes korú népesség. A GCC országoknak a munkahelyteremtés és az államháztartási reform kettős kihívásával kell szembenézniük. Ezekben az országokban az elmúlt években csökkenő olajárak miatt folyamatosan romlott az államháztartás egyenlege: míg 2013-ban költségvetési többlettel rendelkeztek, az idei év végére nettó államadósságuk várhatóan eléri a GDP 10 százalékát. A gazdaság a magánszektor irányába történő diverzifikálása csökkenteni fogja az államháztartásra nehezedő terheket, és új munkahelyeket teremt a növekvő munkaerő számára.
2017 sok gazdaság számára a bizonytalanság éve lesz
Az alábbi nem teljes körű felsorolás néhány alapvető makrogazdasági kockázatra hívja fel a figyelmet, amelyeket a vállalkozásoknak a következő 12 hónap során figyelemmel kell kísérniük, illetve amelyekre fel kell készülniük.
A dollár hazaáramlásának hatása: az amerikai monetáris politika szigorítása bátoríthatja a dollár fokozatos repatriálását. A 2. sz. ábrán látható kockázati mátrix azt mutatja, hogy Malajzia, Törökország és Chile különösen kitett ennek a kockázatnak, mivel devizaadósság-állományuk GDP-jük 71 százalék, 64 százalék, illetve 55 százalékát teszi ki. Az ezekben a gazdaságokban kitettséggel rendelkező, nem kellően tőkésített bankokra nyomás nehezedik majd. Ugyanakkor egyes nyersanyagoktól függő gazdaságokban, mint például Brazíliában és Oroszországban a várhatóan emelkedő olaj- és egyéb nyersanyagárak egy rugalmas árfolyam-politikával ötvözve enyhíthetik az Egyesült Államok felé visszairányuló tőkeáramlás hatását.
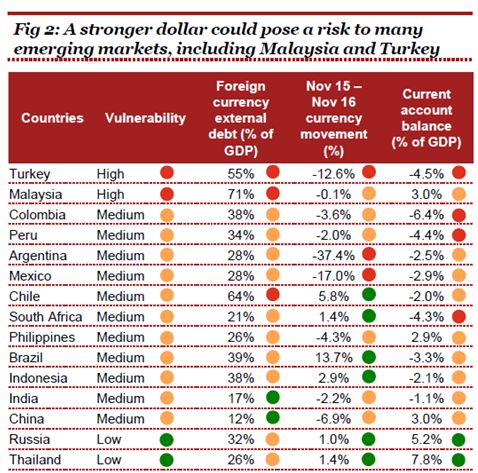
Kína meg fogja érezni a magasabb magánszektorbeli adósságteher költségeit: a nem pénzügyi szektorbeli kínai adósságállomány meghaladja a GDP 250 százalékát. Amennyiben ez az adósságállomány továbbra is a 2010 óta tapasztalt átlagos ütemben nő, a teljes kínai adósságállomány 2017 végére 650 milliárd dollárral növekedhet. Kína viszonylag zárt tőkemérlegének köszönhetően a 2. sz. ábra szerint közepes kockázati besorolással rendelkezik, csökkentve devizakitettségét. Azonban a nem pénzügyi szektorbeli kínai adósságállomány növekedése 2008 óta gyorsul, és már megközelíti az euróövezet válsággal küszködő országainak magas GDP-hez viszonyított adósságállomány-arányát. Tavaly a kínai hitel/GDP rés (azaz a hitel/GDP arány eltérése a hosszú távú trendtől, mely az adósságállomány fenntarthatatlan felhalmozódását jelzi) meghaladta a következő három éven belül bekövetkező válság kockázatát jelző szintet. Ez a kockázat tovább nő, amennyiben az ingatlanárak jelentősen esnek, aláásva az adósságállomány alapját.










