
Már márciusban, az április 12-i választások előtt elkezdheti csökkenteni a jelenleg 6,5 százalékon álló alapkamatot a Magyar Nemzeti Bank (MNB) – hangzott el az Euqilor Befektetési Zrt. sajtóeseményén. Ezt az év folyamán további két, egyaránt 25-25 bázispontos vágás követheti, amivel az év végére 5,75 százalékra korrigálhat a jegybanki irányadó ráta. 2027 végére pedig 5 százalékra süllyedhet a mutató.
Az alapkamat csökkentésére azért is nagy szükség lenne, mert a magyar költségvetés kamatkiadásai továbbra is rendkívül magasak, a tavalyi évhez képest idén is a GDP 5 százaléka körül alakulhatnak.

Fotó: Klasszis Média / Imre Lőrinc
Ez a teher jelentősen megköti a kormány kezét, emiatt 2026-ban sem nyílik tér a beruházások érdemi élénkítésére – fogalmazott Aradványi Péter, az Equilor Befektetési Zrt. vezető elemzője. Aki szerint a rendelkezésre álló költségvetési mozgásteret a kormány inkább a fogyasztás élénkítésére fordítja.
A korábban bejelentett intézkedések (Otthon Start, 14. havi nyugdíj, adókedvezmények) hatása időben elnyújtva jelentkezik és terheli meg a központi büdzsét, ami jövőre és azt követően már csökkenő kamatkiadásokkal számolhat (2028-ban a GDP 4 százaléka lehet ez a tétel).
Mi lesz a forinttal, ha a választásokig sem vár az MNB?
Az Equilor 2026-ban sem számít változásra az idei évre várt, 2 százalékos gazdasági növekedés szerkezetében. A nem kiemelkedő ütemben, de stabilan bővülő fogyasztás húzhat, míg a termelési oldal, a beruházások és a gyenge külső kereslet kockázatot jelentenek. Az állami beruházások újraindításához kulcsfontosságú lenne az európai uniós forrásokhoz való hozzáférés – emelték ki. Jövőre egyébként már 2,5 százalékos GDP-bővülés várható.
De térjünk vissza a Magyar Nemzeti Bank várható monetáris politikájához. A márciusi kamatcsökkentés meglehetősen merész várakozásnak tűnik. A lapunk által korábban megszólaltatott elemzők inkább a nyári hónapokra, az év második felére tették az első vágás várható időpontját.
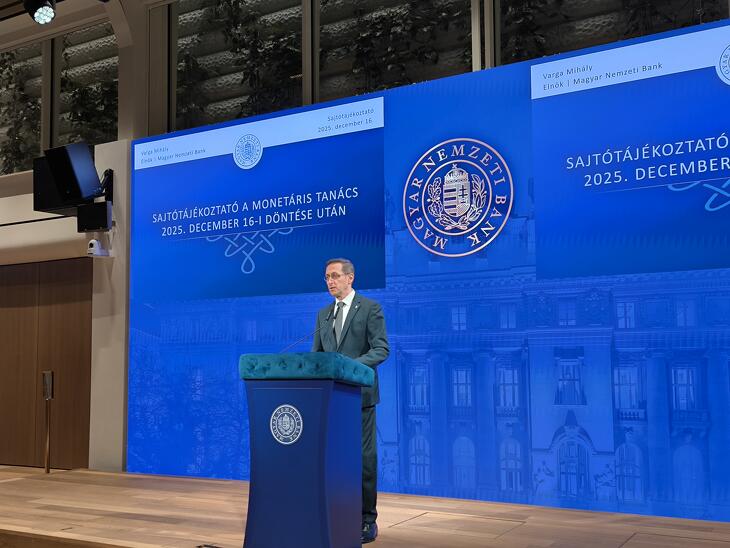
Az Equilor azonban úgy véli, hogy az MNB decemberi ülése átírta a korábbi forgatókönyveket azzal, hogy a jegybank elnöke, Varga Mihály az ülésről ülésre történő, adatvezérelt megközelítést hangsúlyozta. Aradványi Péter szerint a jegybank jobban is megágyazhatott volna a kommunikációs fordulatnak: részben ezzel magyarázható, hogy a forint viszonylag heves gyengüléssel reagált akkor Varga szavaira.
Fotó: Klasszis Média / Imre Lőrinc
A márciusi kamatcsökkentést elsősorban az infláció támogatja, ami az elmúlt évi 4,4 százalékról idén 3,5 százalékra mérséklődhet. A fogyasztóiár-indexre felfelé mutató kockázatot a szolgáltatások visszatekintő árazása, a magas bérdinamika, az árrésstop kivezetésének hatása, illetve a tartósan magas lakossági inflációs várakozások jelentenek. Ugyanakkor a világpiaci energia- (az Equilor alacsony olajárakra számít 2026-ban, a kialakuló kínálati piac miatt) és élelmiszerárak további csökkenése a magyar headline inflációt is visszahúzhatja.
Újságírói kérdésre Aradványi Péter elmondta, hogy a Magyar Nemzeti Banknak nem kell figyelembe vennie az április 12-i választásokat az első kamatdöntésével, hiszen már felépítette azt a hitelességet, ami gátat szabhat a heves piaci reakcióknak. „Inkább az okozna arcvesztést, hogyha a választások miatt eltolná a döntést az MNB” – fogalmazott. Aradványi szavait Buró Szilárd, az Equilor pénzügyi innovációs vezetője is megerősítette, aki szerint egy márciusi kamatcsökkentésnek sem lenne jelentős árfolyamhatása.
Ha már forint: általánosan megfigyelhető tendencia, hogy a hazai fizetőeszköz árfolyamának gyengülése gyorsabban jelentkezik az infláció emelkedésében, mint ahogy a deviza erősödése mérsékelni tudja az árindexet. Buró Szilárd szerint az euróval szembeni jegyzést figyelve egy lassú forintgyengülést hozhat az idei év, a tavalyinál kisebb volatilitás mellett. „Úgy tűnik, hogy megtörtént a fordulat, jó eséllyel túlvagyunk a legerősebb forintárfolyamon (ez december 3-án, 380,2 forintos euróárfolyamon történt meg – a szerk.)”. Az Equilor az év végére 392 forintos euróval számol.
A bóvlit megússzuk
Az Equilor GDP-előrejelzése a pesszimistábbak közé tartozik, ugyanakkor az ország befektetői megítélését pozitívan látják. Aradványi Péter elmondta, hogy idén Magyarország elkerüli a bóvlit, és marad a befektetésre ajánlott kategóriában. Mindhárom nagy hitelminősítő az április 12-i választás után mond csak véleményt a magyar szuverén államadós-besorolásról (legkorábban, május 22-én a Moody’s). A leminősítés esélyét itt teszi a legmagasabbra az Equilor, 60 százalékra. Azonban még ebben az esetben is a befektetésre ajánlott kategóriában maradna a jelenleg a Baa2 szinten, negatív kilátással álló magyar szuverén adósbesorolás.
Leinkább a Standard&Poor’s-nál rezeg a léc, ott a leminősítés már a bóvlit jelentené. Az Equilor szerint ez nem valószínű forgatókönyv, az esélyét 40 százalékra teszik. Sok elemző elmondta, hogy a választások után viszont már fiskális kiigazításra lesz szükség, ami az előrejelzések szerint el is kezdődhet. Idén a GDP-arányos költségvetési hiány enyhén a Nagy Márton nemzetgazdasági miniszter által előrejelzett 5 százalék felett, 5,2 százalékon alakulhat, majd 2027-ben már 4,6 százalékra mérséklődhet.
A Közép- és Kelet Európában a legmagasabbnak számító, GDP-arányos államadósságunk is elindulhat lefelé, ugyanakkor egyáltalán nem rohamléptekben. A 2025-re várt 74,6 százalékos államadósság idén 75,5 százalék lehet, majd jövőre elérheti a 74 százalékot.
Állampapírok és részvények
Az idén a Magyar Nemzeti Banktól várható kamatcsökkentések az állampapírpiacon egyértelműen a FixMÁP konstrukciót teszik a legvonzóbb opcióvá. A kötvény 5 éves futamidő mellett kínál fix, 7 százalékos hozamot.
Maradva a kötvénypiacokon, a nemzetközi térben a fejlett országok GDP-arányos államadóssága 2030-ra elérheti a II. világháború alatt látott szintet, ami bővülő állampapír-kínálatot eredményez. A befektetők számára ugyanakkor kockázatot jelent az adósságszintek hosszú távú fenntarthatósága, ezért jelentősebb hozamot várnak el a befektetésükért cserébe. Így a hosszú hozamok továbbra is magas szinten maradhatnak.
A részvénypiacokat illetően az idei évben is optimista az Equilor, akár a hazai, akár a globális tőzsdéket vizsgálva. „A Budapesti Értéktőzsdén (BÉT) szereplő cégek céláraiból kiindulva azt várjuk, hogy idén év végén 135 ezer ponton zárhat a BUX (a cikk megírásának pillanatában enyhén 124 ezer pont felett áll a mutató – a szerk.). Vagyis 10 százalék feletti hozamot várunk 2026-ban az indextől” – mondta az Equilor részvényelemzője. Takács András a blue chipek elemzésekor kitért a Mol szerbiai terjeszkedésére, ami talán a legérdekesebb sztori ma a hazai nagyvállalati körben.
Az már eldőlt, hogy a magyar olaj- és gázipari vállalat megveszi az orosz Gazprom és leányvállalata, a Gazpromnyefty összesen 56,15 százalékos tulajdonrészét a NIS szerb olajfinomítóban.

Fotó: Depositphotos.com
Takács András szerint a felvásárlás értéke függ a tényleges vételi ártól és a pontos kondícióktól, amelyekről egyelőre kevés információ ismert. Összességében a Mol feldolgozói és petrolkémiai eredménye javulhat az idei évben, a kitermelési üzletág viszont csak mérsékelt növekedést mutathat az alacsony kőolajárak miatt.
A hazai tőkepiac helyzetével és kilátásaival kapcsolatban Szécsényi Bálint, az Equilor elnök-vezérigazgatója annyit fűzött hozzá, hogy tavaly jelentősen nőtt a BÉT forgalma, és végre olyan új kibocsátások történek, amelyekre már régóta vártunk. Kiemelte az MBH részvényértékesítését, ami az elmúlt 25 év legnagyobb ilyen jellegű IPO-ja (nyilvános kibocsátása – a szerk.) volt a hazai piacon, illetve az MVM 70 milliárd euró összértékű kötvényprogramját. „Ezek jó előjelek a jövőbeli potenciális kibocsátásokkal kapcsolatban” – fogalmazott.
A vezető nemzetközi tőzsdéken is két számjegyű hozamra számít az Equilor. A legnagyobb haszonnal kecsegtető szektorok a robotika, a technológia és a mesterséges intelligencia, illetve az azokat kiszolgáló iparágak lehetnek: az infrastruktúra, az energiaellátás, a kibervédelem és a hadiipar.
Ez Európára is hatványozottan igaz. Az említett iparágaknak nagy lendületet adhat a német fiskális élénkítés, illetve a zöld átállás. Az Equilor részvényelemzője, Takács András megjegyezte, hogy az európai értékpapírok továbbra is alulértékeltek az amerikai részvényekhez képest.
Fotó: Depositphotos
Az előretekintő P/E ráta (vagyis, hogy a befektetők hányszorosát hajlandóak megfizetni a vállalat jövőbeli, egy részvényre jutó nyereségének) az amerikai S&P 500 index esetében 25,7 százalékon áll, míg az irányadó európai Stoxx 600 index esetében ugyanez a mutató 16,7 százalékon található.
Az idei év rengeteg változást és turbulenciát hozhat, egy azonban 2026-ban is állandónak tűnik: az arany szárnyalása. 2025-ben több mint 70 százalékot emelkedett a sárga nemesfém árfolyama, és a befektetői érdeklődés, valamint a jegybankok kitartó vásárlása miatt idén is kitarthat a lendület. A rali mellett szólnak a csökkenő amerikai kamatok, a gyengülő dollár és a globális geopolitikai feszültségek is – tette hozzá Buró Szilárd.




 Tovább gyűrűzik az alkotmánybíróság körül kialakult botrány.




