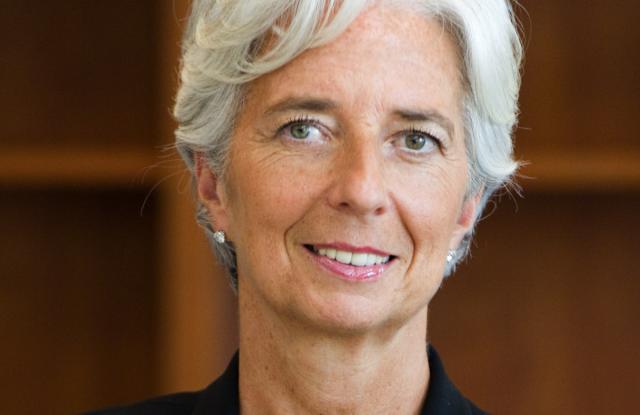
Jelentős, háromnegyedes többséggel kapott bizalmat az Európai Parlament (EP) gazdasági bizottságának szerdai meghallgatásán Christine Lagarde. Így már csak az EP szeptember közepi plenáris ülésének szavazatai hiányoznak ahhoz, hogy az október 31-én távozó Mario Draghi helyére – első női EKB-elnökként – a jogász végzettségű francia hölgy kerüljön, aki volt hazája pénzügyminisztere, az utóbbi nyolc évben pedig a Nemzetközi Valutaalap (IMF) vezérigazgatói tisztségét töltötte be. Kinevezését azonban nem blokkolhatja az ügyben csupán konzultációs jogkörrel bíró képviselőtestület, így az gyakorlatilag biztosra vehető.
Zöld jelzés a negatív kamatoknak
Mint ahogy bizottsági meghallgatása alapján az is valószínűsíthető, hogy a személycsere nem hoz lényeges változásokat Frankfurt irányultságában. Legalábbis ez következik Lagarde kijelentéséből, miszerint „az EKB-nak folytatnia kellene a jelenlegi politikáját, amely az irányadó kamatlábak alacsonyan tartásával próbálja elősegíteni az infláció enyhe növekedését”.
Lagarde egyetért az eddigi monetáris politika főbb elemeivel, azok között is mindenekelőtt a rekordalacsony kamatokkal, sőt egyenesen támogatja a negatív kamatokat. Emellett a pénzügyi válság alatti rendkívüli ösztönző intézkedésekről, valamint a fedezettkötvény-vásárlási programhoz hasonló új eszközök bevetéséről is elismeréssel beszélt. Mondván, ezek nagyban hozzájárultak ahhoz, hogy 2013 óta 11 millió új munkahelyet sikerült létrehozni az EU-ban, s sikerült elhárítani a deflációs veszélyeket, ezek intézkedések nélkül sokkal súlyosabb lett volna a krízis. Szerinte folytatni kell a „rendkívül alkalmazkodó képes politikát”, figyelve ugyanakkor a nem hagyományos intézkedések „lehetséges mellékhatásainak” a kockázataira is.
Fiskális ösztönzés
Az is az alacsony kamatok fennmaradására utal, hogy az új EKB-elnökjelölt szerint az euróövezet országainak többet kellene fordítaniuk a gazdasági növekedés serkentésére, amennyiben erre a költségvetési szabályok megsértése nélkül képesek. Ez sem újdonság, ez volt elődje, Draghi vesszőparipája. A célzás egyértelműen Németországnak és Hollandiának szól, amelyeknél ez a jelek szerint nyitott fülekre találhat, mivel 2020-tól várható a gazdaság fiskális ösztönzése. Elnézve Németország gazdaságának drámai, már-már recesszióba hajló lassulását, ez az EU legnagyobb gazdasága számára nem is alternatíva, hanem szükségszerűség.
Színfoltot jelentett ugyanakkor Lagarde azon kijelentése, miszerint bár az EKB elsődleges feladata az árstabilitás fenntartása, az intézménynek az éghajlatváltozás elleni küzdelem és a környezetvédelem szempontjait is figyelembe kellene vennie. Ami pedig az EKB kommunikációját illeti, azon az új elnökjelölt javítana, mivel szerinte fontos érthetően elmagyarázni az embereknek az egyes döntések okait.
Abban sincs változás, hogy Lagarde is a 2 százalék közeli szintet tekinti az uniós központi bank inflációs céljának, noha erről az utóbbi időszakban vita bontakozott ki. Ugyanakkor az a kijelentése, miszerint az EKB-nak támogatnia kell az EU általános politikai döntéseit, amelyek a fenntartható és befogadó növekedést célozzák, jelzi, az új elnök sem kizárólag az árstabilitást tartja szem előtt, legalább ennyire fontos számára a pénzügyi stabilitás.
|
Ha nem is név szerint, de üzent Lagarde Magyarországnak is. Méghozzá az euró kapcsán. Szerinte az uniós pénz a legkézzelfoghatóbb jele az európai integrációnak, s a maastricht-i egyezményre hivatkozva kijelentette, a 7 euróövezeten kívüli tagország csatlakozása előbb vagy utóbb, de elvárt. Bár Varga Mihály egy nyár eleji interjúban hangsúlyozta, Magyarország 2022-re teljesíteni fogja az euró bevezetéséhez szükséges maastrichti feltételeket, a pénzügyminiszter májusi sajtótájékoztatóján elismerte, az uniós pénz bevezetése egyelőre még messze nincs napirenden, noha optimistább Matolcsy György jegybankelnöknél, aki szerint „ez a pillanat csak évtizedek múlva jöhet el”. |
Maradhat az MNB mozgástere
Az EKB laza monetáris politikájának fennmaradása, valamint az amerikai jegybank szerepét betöltő, a július végit követően szeptemberben újabb kamatvágásra készülő Fed hasonló hozzáállása azt jelentheti, hogy a magyar központi bank mozgástere sem változhat. Bár a 2016 közepétől 0,9 százalékon bebetonozódott hazai irányadó ráta globális összevetésben meglehetősen alacsony, ami hozzájárulhatott a forint gyengüléséhez – miután a befektetők a világban lévő feszültségek, kockázatok és bizonytalan kilátások miatt magasabb hozammal kecsegtető eszközöket kerestek –, az általánossá váló további kamatcsökkentés vonzóbbá teheti a hazai fizetőeszközt. Még ha ez nem is szempont az MNB-nél, ahol – mint azt már oly sokszor kihangsúlyozták – nem árfolyamcélt követnek, hanem az árstabilitás fenntartására koncentrálnak.
Persze a túl alacsony forintárfolyam az import drágulásán keresztül kivált inflációs nyomást, ennek mértékét azonban Németh Dávid, a K&H Bank vezető makrogazdasági elemzője még nem tartotta akkorának, mint amely szigorításra kényszerítené az MNB-t. Ráadásul az inflációs nyomás is enyhülőben van. Suppan Gergely, a Takarékbank vezető elemzője szerint a fogyasztóiár-index az üzemanyagárak csökkenése miatt a következő hónapokban tovább mérséklődhet, míg az év második felétől az igen alacsony importált infláció hatására az alapmutatók is enyhülhetnek.
Ösztönzés helyett hűtés?
Az EU egészével szemben Magyarországon amúgy sem a gazdasági növekedés ösztönzésére van szükség, mivel a GDP 5 százalék körüli ütemben bővül, éppen ellenkezőleg, maximum a gazdaság túlfűtöttsége jöhet szóba. Ennek mérséklődését pedig az MNB nem a monetáris kondíciók szigorításától, hanem a kereslet új állampapír okozta csökkenésétől és a szigorúbb fiskális politikától várja – olvasható ki a monetáris tanács augusztus végi kamatdöntő ülését követően kiadott közleményéből.
Ha pedig szükséges is lenne monetáris lépés, az valószínűleg első körben a gazdaságban lévő likviditás változtatására irányulna, s csak végső sorban kerülhetne sor az alapkamat módosítására. Ez azonban 2020 végéig nem várható, sőt az elemzők már inkább úgy vélik, akár 2021 közepéig is maradhat a 0,9 százalékos alapkamat.




 Tucker Carlson amerikai politikai kommentátor kijelentését, mely szerint „nem volt alaptalan”, hogy Adolf Hitler 1939-ben megtámadta Lengyelországot.







