125 éve mérjük az időjárást. Az év első kilenc hónapjában még soha nem hullott olyan kevés csapadék Magyarországon, mint 2026-ban. Van vízstratégiánk a következő évtizedekre?
Ne csak olvasson a problémáról – legyen ott, ahol a megoldásokról beszélünk!
Klasszis Fenntarthatóság 2026 Konferencia
2026. november 5.
A 2007-es 77 százalékról 2015-re már a GDP 128 százalékára nőtt a banki hitelek aránya a fejlődő országokban. Ez különösen gazdasági hanyatlás időszakában veszélyes, ilyenkor megnőhet a bedőlő hitelek száma. Ráadásul a Brexit fokozza a bizonytalanságot és még tovább növelheti a nem teljesítő hitelek arányát.
Az elmúlt évek banki krízisei mind hasonló mintát követtek: pozitív makróökonómiai környezetben a pénzügyi tartalékok robbanásszerű növekedésével együtt erős fellendülés, majd hirtelen sokkot követő visszaesés. A fejlődő országok gazdasága az elmúlt évtizedben folyamatosan erősödött, amely együtt járt a kereskedelmi banki hitelezés növekedésével – még 2007-ben ez a GDP 77 százalékát tette ki, addig 2015-ben már a 128 százalékát – azaz a hitelezés a gazdasági növekedést meghaladó mértékben nőtt. Ez derül ki a Roland Berger „Jobb félni, mint megijedni – a hitelportfólió rejtett kockázatainak kezelése” című tanulmányából.
„A jelek arra utalnak, hogy ezen országok bankjainak bizonytalanabb jövővel kell számolniuk” – mondta el Schannen Frigyes, a Roland Berger magyarországi partnere. Ezt a bizonytalanságot pedig még tovább növelheti az Egyesült Királyság kilépése az Európai Unióból.
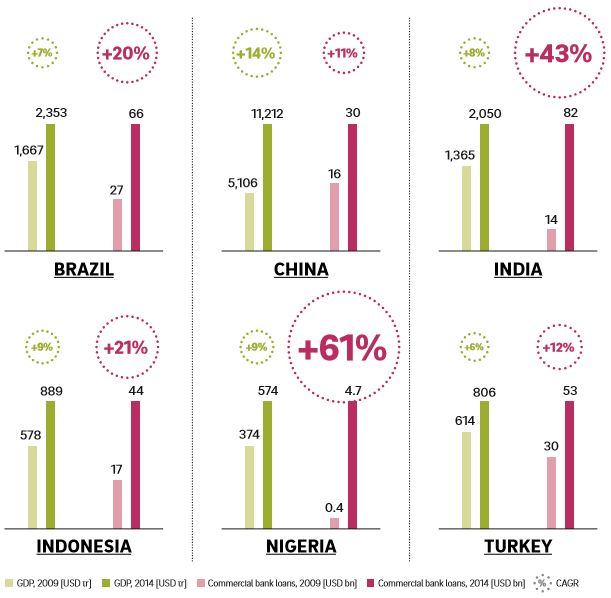
A tanulmány szerint Indiában a kereskedelmi banki hitelek mértéke a 2009-es 140 milliárd dollárról 2014-re 820 milliárd dollárra nőtt, ami 43 százalékos éves szintű növekedést jelent. Ezzel szemben a GDP évente csak 8 százalékkal növekedett. Más fejlődő gazdaságokban – például Brazíliában, Törökországban vagy Nigériában – is hasonló a tendencia.
„Számos fejlődő országban már megindult a gazdasági visszaesés vagy várható a gazdaság gyengülése. Ez előbb vagy utóbb a bankszektorra is hatással lesz és próbára teszi hitelállományuk minőségét”– mondta el Schannen Frigyes.
A kereskedelmi banki hitelek aránya a feltörekvő gazdaságokban.
Felkészülés a hitelkönyvek vizsgálatával
A gazdasági recesszió vagy visszaesés általában két módon érinti a szektort: a hitelállomány szűkülése csökkenti a kamatbevételeket, a korábban felpumpált – rossz hiteleseket is tartalmazó - hitelállomány miatt pedig növelni kell a bedőlő hitelek miatti fedezet-szükségletet. Annak érdekében, hogy felkészüljenek a várható bizonytalanságokra, a Roland Berger szakértői azt javasolják, hogy már most vizsgálják meg hitel-portfóliójukat, hogy fel tudják tárni a kockázati tényezőket és figyelemmel tudják követni azok alakulását.
„A hitelállomány vizsgálata nemcsak azért szükséges, hogy azonosítsuk a kockázatokat, hanem azért is, hogy fejlesszük a folyamatokat, standardokat és irányelveket. Ezáltal pedig egy olyan jelzőrendszert alakítsunk ki, amely időben figyelmeztet a veszélyekre” – mondta el Schannen.
Rövid távon a haszon az átláthatóbb portfólióban, a kockázatos ügyfelek korai azonosításában és a hirtelen fedezetszükséglet és veszteség elkerülésében mutatkozik, de középtávon erősödhet a hiteljegyzés, javulhatnak a működési folyamatok és lehetséges a stratégia finomhangolása is.
A hagyományos pénzügyi indikátorokon túl
A pénzintézetek már most is jelentős mennyiségű adatot használnak az ügyfélkezelésnél és kockázatbecslésnél, de a hitelkockázatot gyakran csak átfogó analitikák és hagyományos pénzügyi mutatók segítéségével értékelik. Ezek a mutatók nem alkalmasak a teljes hitelkockázat felmérésére és csak a múltbeli tényezőkön alapulnak, ezért a hagyományos hitelfelmérések alkalmatlanok arra, hogy megbízható és átlátható képet adjanak a rejtett kockázatokról.
„Jelentős kihasználatlan lehetőség rejlik a kockázatbecslési módszerek fejlesztésében és a valóban előremutató védekező megközelítésben” – mondta el Schannen Frigyes.
A pénzügyi és nem-pénzügyi mutatók együttes használata tűnik a legcélravezetőbb megoldásnak. Habár a nem-pénzügyi és viselkedés-alapú mutatók használata bonyolult lehet, ettől még a hitelállomány-vizsgálat és a vészjelzőrendszer létrehozásának fontos része kell, hogy legyen.
Egyéni megközelítés
Bár a hitelállomány-vizsgálat egy általános módszertan szerint történik, nincsen mindenki számára használható modell. Minden banknak a saját egyéni folyamatát kell megalkotnia, amely alapját a külső és belső tényezők mellett olyan ország-specifikus aspektusok határozzák meg, mint például a csődtörvény. A gazdasági ágazatokra ható makróökonómiai tényezőket éppúgy figyelembe kell venni, mint az iparág-specifikus fejlődést. Emellett a bank piacon betöltött helyzete is meghatározza kockázati kitettségét, s így hatással van a felmérés következtetéseire.
Előfizetőink máshol nem olvasott, higgadt hangvételű, tárgyilagos és magas szakmai színvonalú tartalomhoz jutnak hozzá
havonta már 1490 forintért.
Korlátlan hozzáférést adunk az Mfor.hu és a Privátbankár.hu tartalmaihoz is,
a Klub csomag pedig a hirdetés nélküli olvasási lehetőséget is tartalmazza.
Mi nap mint nap bizonyítani fogunk!
Legyen Ön is előfizetőnk!
Az euróövezetben sorban a második hónapban csökkent a fogyasztói hangulatindex októberben az Európai Bizottság Gazdasági és Pénzügyi Főigazgatóságának (DG ECFIN) csütörtökön közzétett előzetes adatokon alapuló jelentése szerint.
A folyamatosan terjedő internetes csalásokról is beszélgetett Herman Bernadett, az Mfor és a Privátbankár vezető szerkesztője a Trend FM hétfői adásában. A bűnözők egyre rafináltabbak, újabban már a mesterséges intelligenciát is gátlástalanul használják.
Egyetlen félév alatt közel 21 ezer esetben próbálták megkárosítani az Erste Bank ügyfeleit, a bűnözők összesen csaknem 7 milliárd forintra pályáztak. Bár a pénzintézet védelmi rendszerei a csalási kísérletek mintegy 80 százalékát sikeresen blokkolták, és ezzel közel 6 milliárd forintot mentettek meg, a nemzetközi csalóhálózatok egyre gátlástalanabb és kifinomultabb módszereket vetnek be.
Szombaton hatályba lépett az a kormányrendelet, amely az állandó személyvédelemben részesülők közé sorolja a Nemzeti Vagyonvisszaszerzési és Vagyonvédelmi Hivatal elnökét és nyomozati elnökhelyettesét. A védelmükkel járó többletkiadásokra a kormány idén több mint 175 millió forintot biztosít, 2027-től pedig évi csaknem 849 millió forint többletforrás biztosításáról rendelkezett – derül ki a Magyar Közlöny pénteki számában megjelent kormányrendeletből és -határozatból.
2027 januárjától új vagyonadót vezet be a kormány az 1 milliárd forint feletti nettó vagyonnal rendelkező magánszemélyek számára – jelentette be Facebook-bejegyzésében Kármán András pénzügyminiszter.
Október 8-án reggel sok ember azt észlelte, hogy a Revolut korábbi kártyás vásárlásokat sztornózott, amiután a pénzt is visszakapták. Az eset egyaránt érintett Visa, Mastercard és Maestro kártya típusokat, viszont csak magyarországi tranzakciókról számoltak be a Revolut közösség Facebook-csoportjában.
Társadalmi egyeztetésre került a vagyonadóról szóló törvény tervezete: az 1 milliárd forint feletti nettó vagyont évi 1 százalék, a 100 milliárd feletti részt 1,5 százalék adó terheli, első alkalommal a 2026. december 31-i vagyoni állapot alapján, 2027. augusztus 31-i bevallási és fizetési határidővel. A kulcsoknál azonban többet nyom a latban, hogy mi számít vagyonnak, hogyan kell értékelni, és kik között oszlik meg.
A társadalmi egyeztetésre bocsátott vagyonadó-tervezet alapján az érintetteknek már 2026 végére részletes vagyonleltárt kell készíteniük, amelynek összeállítása összetettebb vagyon esetén akár hónapokat is igénybe vehet – hívja fel a figyelmet a Niveus. Egy későbbi NAV-ellenőrzésnél ráadásul azt is alá kell tudniuk támasztani, hogyan határozták meg az egyes vagyonelemek értékét. Különösen az ingatlanok, a nem tőzsdei cégrészesedések, a külföldi vagyon és a műkincsek értékelése okozhat vitát.



 Zajlik az előrehozott parlament választás.




