Sikeres üzleti modellekkel, a világ fintech térképével és az API bankolás kihívásaival is megismerkedhettek a résztvevők az első Fintech Show-n, ahol hazai és nemzetközi guruk és evangelisták mondták meg, mit tartogat a bankoknak (és rajtuk keresztül az ügyfeleknek) a pénzügyi és technológiai összefonódás.
Gondolkodás nélkül kár belevágni
Devie Mohan, a Burnmark kutatócég társalapítója egy tanácsot adott az újítani vágyó bankosoknak: ne másoljanak már létező terméket és találják azokat a piacokat, ahol valami egyedit tudnak alkotni. Mohan sikeres üzleti stratégiákat mutatott be, így például felhívta a figyelmet arra, hogy alig van olyan hagyományos pénzintézet, amelyik demográfiai adatok alapján kínál valamilyen fintech megoldást. Hol vannak a különféle életszakaszok céljaira, vagy éppen nemekre szabott automatizált pénzügyi tanácsadó? Minden lehetőség adott arra például, hogy befektetési termékeket kínáljunk 4 éven belül autóra vágyó huszonéves, Y-generációs fiatalnak, aki a mobilján éli az életét. Ahhoz, hogy sikeres legyen egy termék, a bankoknak be kell tenniük olyan területekre is lábukat, mint például a viselkedéselemzés, amely tömérdek értékes információval szolgálhat.
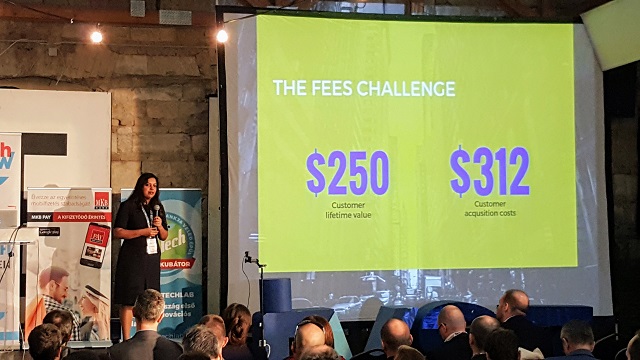
Mohan szerint komolyan el kell gondolkozni azon a fintech cégeknek, hogy miből fognak megélni. Évek óta komoly problémát jelent, hogy a technológiai fejlődés és a kis halak megjelenése a pénzügyi szektorba is elhozta a durva árversenyt és szinte mindent elérhetünk már ingyen is. Mohan számításai szerint most egy ügyfélen 250 dollárt keres egy cég, azonban az ügyfélszerzési költség 312 dollár, ami nagyon egészségtelen, és egyelőre nem lehet megjósolni, mikor jön el a piack konszolidálása.
|
| Devie Mohan - Fotó: Privátbankár.hu |
Addig is három utat lát Mohan az üzletileg sikeres fintechig:
-
vagy gyorsan veszik át nagy tömegek a megoldásod, ahogy tette ezt India lakossága, amikor a kormány arra kötelezte őket nemrég, hogy mobiltárcát használjanak, mivel a bankjegyek 88 százalékát kivonták egyik napról a másikra a forgalomból,
-
brutálisan lefaragod a költségeidet,
-
vagy annyira prémium és személyre szabott szolgáltatást nyújtasz, hogy bátran elkérhetsz érte egy kisebb vagyont.
Egyvalamit azonban minden terméknél érdemes szem előtt tartani, méghozzá az egyszerűséget. A felhasználók arra vágynak, hogy gyorsan és átláthatóan intézhessék az ügyeiket, ehhez pedig megfelelő platformok kellenek.
Nem csak Budapest, egész Európa lemarad
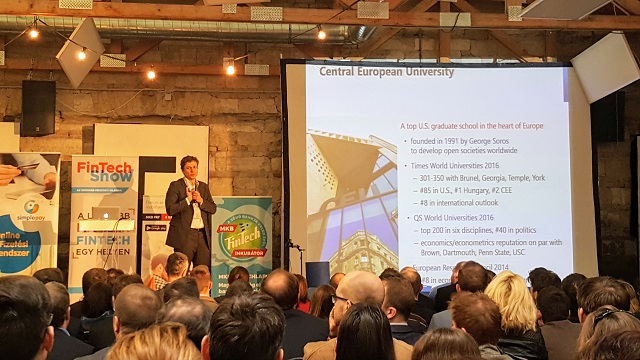
Különös érzés volt hallgatni Szilágyi Péter előadását, ő ugyanis a CEU oktatója, és hát ott volt a levegőben, hogy az elmúlt napokban tapasztalt kormányzati törtetés miatt lehet, hogy az utolsó CEU-s előadások egyikén ül a népes közönség. A szervezők minden esetre már a felkonferálásnál közölték, hogy szurkolnak az intézmény életben maradásáért.
|
| Szilágyi Péter - Fotó: Privátbankár.hu |
Szilágyi Péter előadásában aktuális globális keretet akart adni a fintech térnyerésének. Elmondta: ma már csak azok a cégek tudnak szépen fejlődni, amelyek nem versenytársai, hanem együttműködő partnerei a régi típusú pénzügyi intézményeknek. Vizsgálataik szerint a közeljövőben a digitális fizetési megoldásokban, a lakossági és a vállalati hitelezésben és a vagyonkezelésben jöhet erőteljes áttörés.
A leggyorsabb és átütő fejlődés már nem Amerikában, hanem Kínában van, aminek az az oka, hogy a nyugati típusú bankrendszer nincs meghonosodva, a fintechek gyakorlatilag most csinálják meg a piacot. A legtöbb befektetői pénz is ide érkezett tavaly, Kínát az Egyesült Államok és az Egyesült Királyság követi - ez derül ki a Deloitte napokban megjelent friss felméréséből. Hasznos lenne viszont, ha a szabályozók jobban kooperálnának például Európában, hiszen alig van olyan jegybanki szabályozás, amelyik keretet adna a fintechek tesztelésére.
A Deloitte elemzéséből az is kiderül, hogy Európában 12 új hub, azaz központ alakult ki. Az itteni szakértők azt mondják, tehetségből és ötletből nincs hiány, viszont a szabályozói együttműködés elmaradott és gyatra, szemben például Ázsiával, ahol több ország (pl. Szingapúr, Kína) is elhárította ezeket a bürokratikus akadályokat a fejlődés útjából.
A 12 hub egyike Magyarország, Budapest is, viszont az összes jelentős mutató szerint az hátul kullogunk, leginkább azért, mert a kormányzat kiszámíthatatlansága nehezíti a vállalkozást, így jót tenne egy egyszerűsítés hazánknak, de hátrány még a kisebb piaci méret, a tudásmegosztás hiánya, illetve a tőke megszerzésének és az exitálás nehézsége.
Még mindig lapátolják a pénzt?
Málnay Balázs a globális áttekintés után a kockázati tőkebefektetések trendjeit mutatta be:
-
Összességében elmondható, hogy folyamatosan egyre többet fektetnek a fintech cégekbe. 2015 és 2016 között például 11 százalékos volt a növekedés, igaz, volt egy nagyobb megtorpanás, ám továbbra is felívelő és egyben korai szakaszban vagyunk. Összesen 17,4 milliárd dollárt öntöttek ezekbe a cégekbe, ennek 80 százaléka ment kínai és amerikai cégekbe.
-
Érdekesség, hogy ez a körülbelül 14 milliárd dollár 7,7 - 6,2 milliárd dolláros arányban oszlott meg, tavaly először költöttek több pénzt Kínában, mint az Egyesült Államokban. Európa érezhetően kezd leszakadni, egyedül London tartja magát 700 millió dollár körüli kockázati tőke befektetésével.
-
Átveszik az uralmat a kínai unikornisok, azaz az egymilliárd dollár feletti cégértékkel rendelkező vállalkozások. Kínában a 7,7 milliárd dollárt ugyanis 28 üzletre költötték el, míg Amerikában a 6,2 milliárdot 650-re. Manapság már a sokadik körös (Serie C-D-E) tőkebevonásnál is óriási összegeket kapnak a cégek. A 4 legnagyobb unikornis pedig kínai.
|
| Málnay Balázs - Fotó: Privátbankár.hu |
Ésszel törjük fel a saját rendszerünk
Németh Mónika a szervező Fintech Grouptól óva intett: stratégia nélkül kár belevágni az API bankolásba, azaz amikor egy pénzintézet megnyitja a rendszerét és az adatbázisait egy harmadik félnek (egy fintechnek), hogy az szolgáltatásokat nyújtson a bank ügyfeleinek.
Szerinte a PSD2 szabályozás után az egész bankszektor olyan lesz, mint a Sims nevű játék, ahol mindent kényünk-kedvünk szerint alakíthatunk és azt csinálhatunk, amit akarunk. Ez azonban nem jelentheti azt, hogy feltétel nélkül engedünk be minden garázscéget a rendszerünkbe. Ugyan a PSD2 megszab néhány alapot, amelyet mindenképp biztosítani kell, de jó, ha a bankok tisztában vannak azzal, hogy az adatbázisaikat hogyan és mennyiért tudják továbbadni.


 A magyar külügy is megszólalt.




