A Mol harmadik negyedéves eredményei pozitívan értékelhetőek, mind a Concorde Értékpapír becsléseit, mind a piaci várakozásokat sikerült felülteljesíteni – írja a brókercég gyorselemzésében Vágó Attila vezető elemző. Az eredmény javulása elsősorban a finomítói üzletág erős teljesítményének volt köszönhető, ugyanakkor érdemesnek tartják megjegyezni, hogy a jelenlegi finomítói marzsok hosszabb távon nem valószínű, hogy fenntarthatók maradnak.
Emelték az éves eredménybecslést
A 2014-es üzemieredmény-előrejelzésüket 125 milliárd forintról 200 milliárd forintra emelték, a tisztított EBITDA-becslésüket pedig 427 milliárd forintról 460 milliárdra. „Ugyanakkor a csökkenő olajár miatt indokolt eredmény-előrejelzésünk módosítása, és ezzel együtt a részvényre vonatkozó célárfolyamunk és intézményi ajánlásunk felülvizsgálata is” – teszik hozzá. Jelenleg ezért nem adnak meg célárat és ajánlást.
A Mol összességében a piaci várakozásoknál kedvezőbb gyorsjelentést tett közzé ma reggel. A harmadik negyedéves tisztított EBITDA 164 milliárd forintot tett ki, ami 18 százalékos növekedést jelent az előző évhez képest, és kedvezőbb az előrejelzéseknél. Az adózott eredmény 29 milliárd forintot tett ki az egy évvel korábbi 30 milliárd forintos veszteséggel szemben, a Concorde Értékpapír szerint öt százalékkal haladva meg az előzetes várakozásokat.
Fel fog menni a részvény ára?
Igen erős harmadik negyedéves teljesítményt tudhat maga mögött a Mol, miután a cég számaira korábban sokszor nyomást helyező finomítás üzletág ezúttal minden idők egyik legszebb profitszámát produkálta – írja a KBC Equitas is. „Mivel EBITDA soron húsz százalékos a felülteljesítés mértéke az elemzői konszenzushoz képest, nem elrugaszkodott azt feltételezni, hogy a jelentés hatására akár nagyobb árfolyam emelkedés is kibontakozhat a következő napokban” – összegzik a kilátásokat. Ennek már voltak is jelei a csütörtöki kereskedésben, a részvény délben 1,3 százalékos pluszban volt, miközben a BUX és a DAX indexek stagnáltak.
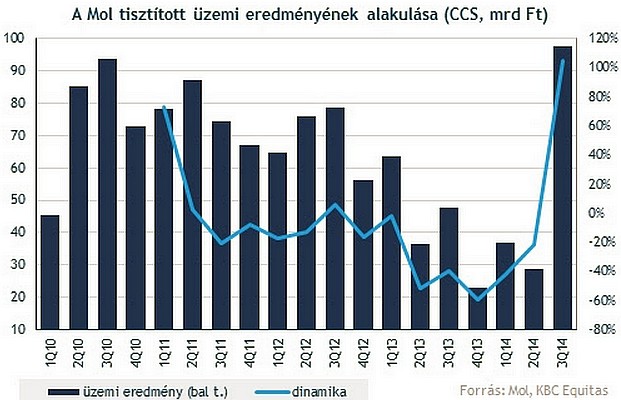
Míg a társaság tisztított és készletátértékelési hatásoktól mentes EBITDA-ja 20 százalékkal verte meg az elemzői konszenzust, az üzemi eredmény soron 51 százalékkal magasabb érték szerepel a vártnál. „Fontos megjegyezni, hogy ilyen határozott és jelentős pozitív meglepetésre az utóbbi negyedévekben nem igazán volt példa a Mol piacán” – teszi hozzá az elemzés.
Robbant a finomítói nyereség
A kimagasló eredményszámokat a downstream üzletági eredmény valóságos robbanásának köszönhetjük. A konszenzust 74 százalékkal haladja meg az elért közel 54 milliárd forintos tisztított üzemi profit. Nem panaszkodhat egyébként a kutatás-termelési szegmens sem a maga közel négy százalékos felülteljesítésével, egyedül a kisebb profithozzájárulással büszkélkedő gázszegmensben látunk várttól elmaradó értékeket – folytatja a brókercég.
A jóval várakozások feletti eredmények végre valóban mosolyt csalhatnak a Mol-befektetők arcára. Rövid távon ez akár az árfolyam emelkedés egyik fontos katalizátorának is bizonyulhat majd, bár az elmúlt időszak viharait relatíve stabilan álló Mol árfolyamába ebből valamennyit már jó előre beárazhatott a piac – vonják le a következtetést.
Az a fránya olajár ne lenne
A hosszabb távú kép viszont egyelőre közel sem ennyire rózsás. A Dana Gasnak van még egy százaléknyi Mol részvénye, amit likviditási problémái közepette bármikor a piacra önthet, az olajár zuhanás kellemetlen hatásai még csak a negyedik negyedévben éreztetik majd hatásukat igazán a Mol számain, ráadásul a ciklikus downstream üzletág sem fog mindig ilyen jó eredményekkel szolgálni.
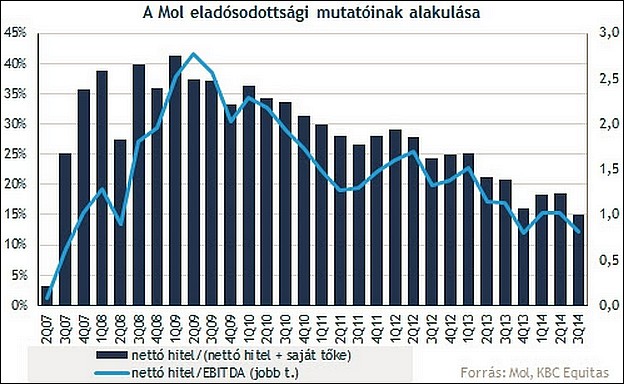
Az INA-ügy eközben tovább nyúlik, igaz a horvát fél részéről legutóbb elhangzottak hatására megint felcsillant a remény, hogy így vagy úgy, de hamarosan rendeződhet a tekintélyes méretű részesedés sorsa – gondolják az Equitasnál.
Nőtt a hazai üzemanyag-piac is
Az Erste Befektetési Zrt. hírlevele azt írja, a Mol finomítás-marketing üzletága 80,8 milliárd forint CCS alapú EBITDA eredményt ért el, ami felette van a társaság 60 milliárd forintos várakozásainak. A jó eredmény az erős finomítói és petrolkémiai árréseknek köszönhető. A magyar üzemanyagpiac hat százalékkal nőtt, ami szintén kedvezően hatott a számokra.
A kutatás-termelés 66,2 milliárd forint tiszta EBITDA-nyeresége megfelelt a várakozásoknak. A cég napi 94,9 ezer hordós termelése kismértékű növekedést jelent a kurdisztáni hozzájárulásnak köszönhetően. A gáz- és energia üzletág eredménye az MMBF részesedés eladásának és a kisebb szabályozói nyereségnek köszönhetően csökkent.
Durva adóterheket fizet a Mol
A pénzügyi eredményre negatívan hatott a 16,8 milliárd forint árfolyamveszteség amiatt, hogy a Mol nem forintban van eladósodva. A vállalati adókulcs közel 47 százalék lett, mivel jelentős különadót fizet a cég itthon. (31 százalékot a normál 19 százalékos társasági adó felett.)
A finomítás nyeresége 67 százalékkal ugrott meg, ami a válság előtti időket idézi. A 4. negyedév kilátásai is kedvezőek a finomításban, míg a csökkenő olajár ronthatja a kitermelés profitját. A piac sokat vár a kurdisztáni termelés felfutásától és az északi-tengeri kitermelés emelkedésétől. A piac különösen üdvözölné, ha megfelelő áron sikerülne eladni az INA részesedést, mivel piaci szóbeszéd szerint Horvátország hajlandó lenne megvenni ezt – fejezi be az Erste.
|
| Egy fúrásnál (Fotó: Mol Nyrt.) |
Frissítés: Az Equilor szkeptikus
A csinos gyorsjelentés vélhetően pluszt generál majd az árfolyamban, az emelkedés mértéke azonban az INA-ügy árnyékában limitált maradhat – összegezte az Equilor a gyorsjelentés számait reggeli hírlevelében.



 Kína nem szeretné, ha a közel-keleti feszültség továbbterjedne Jemen és a Vörös-tenger térségére.







