1p
Negatívan értékeli a Mol elemzői konferenciabeszélgetésén elhangzottakat a KBC Securities elemzője. Az olajcégre elsősorban a szíriai helyzet és a downstream tevékenység vesszőfutása helyez nagy nyomást. A Concorde viszont úgy véli, az egyszeri tételektől és nem realizált veszteségektől tisztított negyedik negyedéves operatív eredményszámai jócskán meghaladták mind a saját, mind pedig a piaci várakozásokat.

A Mol legutóbbi termelési előrejelzése 14 ezer hordós napi kitermelést feltételezett Szíriában – írja a KBC Equitas elemzése. A cég horvát leánya, az INA ugyanakkor a horvát kormány határozatát követve „force major”-t, azaz a működést hátráltató külső tényezőt jelentett, és a szíriai helyzet rendeződéséig felfüggesztette működését az országban.

Továbbra is a szíriai kockázatok maradhatnak a középpontban (negatív)

Egyre valószínűbb, hogy az olajcégek nem sok bevételre számíthatnak Szíriából, ha folytatják is tevékenységüket. Az Equitas már legutóbbi elemzésében is konzervatív várakozást fogalmazott meg a 2012-es bevételekkel kapcsolatban, mintegy 50 százalékkal csökkentve korábbi előrejelzését. Véleményük szerint a konszenzus nem tükrözi megfelelőképp a lefelé mutató kockázatokat a Mol 2012-es eredményével kapcsolatban, EBITDA-előrejelzésük hét százalékkal alacsonyabb, mint a Bloomberg összesített elemzői várakozása.

Rossz kilátások a downstream szegmensben (negatív)

Nem sikerült túl jól 2011 negyedik negyedéve az olajcég számára, egyrészt a finomítói-kiskereskedelmi üzletág tisztított EBIT-je 82 százalékkal múlta alul a várakozásunkat, másrészt a hordónkénti -3,6 dolláros átlagos tisztított finomítói margin valószínűleg a MOL történetének leggyengébbje lett, és a régiós versenytársak között is csupán az Unipetrol tudott gyengébb eredményt összehozni.
(Fotó: INA)

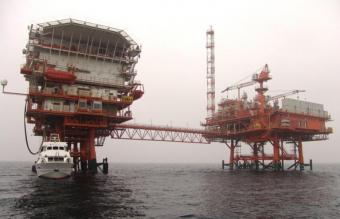
A korábbi negyedévekkel összhangban az INA teljesítménye húzta le a Molt, igaz, a periódus során csak a Dunai finomító volt képes profitot termelni, a Slovnaft és a mantovai finomítók is csak hígították az olajcég eredményét. A KBC szerint jelentős változást tükröz a működési környezetben, hogy a Mol az INA nélkül is elveszítette vezető szerepét a downstream szegmensben. 2008 előtt még a finomított termékek összetétele dominált a finomítói profitabilitás szempontjából, mostanra azonban már sokkal fontosabbá vált a nyersolaj beszerzési ára és a földrajzi elhelyezkedés, ezek egyikében sem túl erős a MOL.

Az INA finomítói-kiskereskedelmi tevékenysége a működési környezet éles változása miatt 2012 helyett 2014-ben válhat először nullszaldóssá, a marginokban nagy rombolást vihetnek véghez a magas energiaárak.

Veszélyben az osztalékprognózis (negatív)

Az Equitas korábbi várakozásai szerint a Mol 779 forintos osztalékot fizetne részvényenként. A cég egész éves nettó profitja viszont mintegy 30 százalékkal alulmúlja várakozásukat, 779 forinttal számítva az osztalékfizetési ráta így mintegy 50 százalék lenne, ami jócskán felülmúlja a menedzsment által meghatározott 30 százalékos küszöböt. A cég vezetése egyelőre még nem tett javaslatot az osztalékfizetésre, erre márciusban kerülhet sor, azonban végső soron az április 26-i közgyűlés dönthet az osztalékról.

Az oroszországi kitermelés felfutása lehet a katalizátor (pozitív)

A 2011-es napi 18,7 ezer hordós szénhidrogén-termelés 2017-ig 40 ezerre emelkedhet, elsősorban a Baitugan-mezőn történő kitermelés fokozásának köszönhetően. Ez pozitív fejlemény, hiszen eddig 21,5 ezer hordós napi olajtermeléssel számoltak 2017-ig. A kedvezőtlen orosz adórendszer azonban sokat ront a helyi olajmezők profitabilitásán a kiváltandó magyar és horvát mezőkhöz képest, mégis pozitív, hogy a Mol a kurdisztáni termelésének beindítása nélkül is képes hosszú távon fenntartani termelését.

Csökkenő szénhidrogén-termelési előrejelzés (semleges)

Normál működés mellett napi 135 ezer hordó olaj- és gázkitermelésre vágta vissza 2012-es előrejelzését a korábbi 140 ezerről. Ennek hátterében az olaj árának jelentős emelkedése áll, ugyanis a termelés-megosztási szerződés szerint csökken az INA-termelésből való részesedése, ez elsősorban az INA-t érinti Szíriában.

Hosszú távon továbbra is Kurdisztánra érdemes figyelni (semleges)

Annak ellenére, hogy helyi partnere a Gulf Keystone korábban megemelte potenciálisan kitermelhető készleteit, a Mol nem változtatott korábbi becslésén (725 millió hordó), mivel továbbra is konzervatív becslést kíván közzétenni. A kurdisztáni termelés megosztási szerződések következtében a korábbi 64-76 ezer hordós előrejelzést 55-62 ezer hordóra csökkentette a csúcsidőszakra az olajcég.

Idén beruházásra kétmilliárd dollárt kíván elkölteni a Mol, ez tíz százalékkal haladja meg az Equitas várakozásait, ebből az upstream tevékenységre 47 százalék, a downstreamre 37 százalék, míg a gáz-midstreamre 16 százalék jut.

A Concorde pozitív meglepetést lát

A Concorde elemzője, Vágó Attila azt írja, a Mol negyedik negyedéves tisztítatlan operatív (tízmilliárd forint) és részvényesekre jutó nettó eredménye (-31 milliárd forint) egyaránt messze a piaci várakozások alatt maradt. Az egyszeri tételektől és nem realizált veszteségektől tisztított negyedik negyedéves operatív eredményszámai azonban – számításaik szerint –jócskán meghaladták mind a saját, mind pedig a piaci várakozásokat.

Az üzemi eredmény szintjén a társaság 74 milliárdos tisztított profitot jelentett, ami 29 százalékkal volt jobb a várakozásoknál, a Concorde előrejelzését pedig kilenc százalékkal múlta felül. Az amortizáció előtti egyszeri tételektől megszűrt operatív eredménysoron (EBITDA) még látványosabb volt az eltérés A csaknem 200 milliárd forintot elérő negyedéves tisztított EBITDA 47, illetve 36 százalékkal volt magasabb, mint a piaci várakozások átlaga és saját becslésük.

(Friss részvényárfolyamok itt láthatók.)

Részvényárfolyamok

részvény ár min max változás vétel eladás forgalom deviza dátum idő
OTP 40020 40020 40780 -1,94% 0 0 16 893 209 010 HUF 2026-11-18 17:10:46
MOL 4806 4806 4950 -2,63% 0 0 3 337 244 254 HUF 2026-11-18 17:05:04
MTELEKOM 2910 2886 2950 -1,36% 0 0 1 836 047 316 HUF 2026-11-18 17:05:29
RICHTER 13500 13440 13680 -0,74% 0 0 4 187 615 710 HUF 2026-11-18 17:05:30
OPUS 166 164 184 -7,77% 0 0 137 460 257 HUF 2026-11-18 17:09:02
A fentiek 15 perccel késleltetett adatok, melyeket a Portfolio TeleTrader Kft., a Budapesti Értéktőzsde hivatalos adatszolgáltatója biztosít számunkra.

LEGYEN ÖN IS ELŐFIZETŐNK!

Előfizetőink máshol nem olvasott, higgadt hangvételű, tárgyilagos és
magas szakmai színvonalú tartalomhoz jutnak hozzá havonta már 1490 forintért.
Korlátlan hozzáférést adunk az Mfor.hu és a Privátbankár.hu tartalmaihoz is, a Klub csomag pedig a hirdetés nélküli olvasási lehetőséget is tartalmazza.
Mi nap mint nap bizonyítani fogunk! Legyen Ön is előfizetőnk!

Részvény / Deviza / Áru A Nasdaq emelkedett, a Dow Jones jelentős veszteséggel zárt
Privátbankár.hu | 2026. november 19. 06:13
Vegyesen zártak szerdán a New York-i értéktőzsde vezető részvényindexei. A Dow Jones és az S&P 500 veszített értékéből, miközben a technológiai vállalatokat tömörítő Nasdaq Composite emelkedéssel fejezte be a kereskedést.
Részvény / Deviza / Áru A nemzetközi tőzsdehangulat spiráljába került a BÉT
Privátbankár.hu | 2026. november 18. 19:27
A kedvezőtlen nemzetközi befektetői hangulat hatására esett a magyar tőzsdére az Equilor Befektetési Zrt. szenior elemzője szerint. Budapesti Értéktőzsde részvényindexe, a BUX 2422,59 pontos, 1,67 százalékos csökkenéssel, 142 664,50 ponton zárt szerdán.
Részvény / Deviza / Áru Kiment az erő a forintból
Privátbankár.hu | 2026. november 18. 18:09
Gyengült szerdán a magyar fizetőesköz a főbb devizákkal szemben a kora reggeli jegyzéséhez képest a bankközi piacon.
Részvény / Deviza / Áru Fekete szerda a BÉT-en
Privátbankár.hu | 2026. november 18. 14:41
A Budapesti Értéktőzsde részvényindexe a plusz 2,89 pontos nyitás után csökkent szerdán kora délutánig.
Részvény / Deviza / Áru Összerezzenhet, ha meglátja, mit művel megint a forint
Privátbankár.hu | 2026. november 18. 07:51
Így nyitott a forint szerda reggel a devizapiacon.
Részvény / Deviza / Áru Drágábban adják a dollárt, mint április óta bármikor
Privátbankár.hu | 2026. november 17. 18:38
Mindhárom fő devizával szemben gyengült a forint kedden, a dollárárfolyam napközben 333 felett is járt.
Részvény / Deviza / Áru Folytatódott az OTP mélyrepülése a tőzsdén, már 41 ezer forint alatt az árfolyam
Privátbankár.hu | 2026. november 17. 17:58
Az OTP-árfolyam közel 2,5 százalékkal, a Magyar Telekom papírjainak értéke közel 2 százalékkal esett vissza a keddi kereskedés során a budapesti tőzsdén.
Részvény / Deviza / Áru Gyengén nyitott a New York-i tőzsde, de az európaiak teljesítménye alulmúlta
Privátbankár.hu | 2026. november 17. 16:11
A frankfurti tőzsde 1,31 százalék, a londoni FTSE100 mutató 1,18 százaélk mínusszal áll.
Részvény / Deviza / Áru Beesett az OTP-árfolyam, a Richteré is csökkent
Privátbankár.hu | 2026. november 17. 15:08
Közel 1,5 százalékkal csökkent az OTP-papírok értéke kedden délutánig, már közelebb van a részvényárfolyam a 41 ezer forinthoz.
Részvény / Deviza / Áru Szexbotrány a kémnővel: az Nvidia-vezér magával rántotta a fémek nehézsúlyú bajnokát is
Czwick Dávid | 2026. november 17. 14:29
Jensen Huang kém- és szexbotránya még a fémek piacára is komoly hatással volt. Az Nvidia árfolyamára lyukat ütő, filmbe illő botránynak az egész szektor gyengélkedésével együtt sikerült elérnie azt, amit még 2026 geopolitikai viharai sem tudtak előidézni. Sőt, a szóban forgó vöröses fém az idei természeti csapásokból is győztesen került ki, de a novemberre kibontakozó, technológiai cégektől érkező csapást már olyannyira nem viselte jól, hogy a világpiaci ár rövid idő alatt többhavi mélypontra zuhant. Egyszerű összefüggést kell keresnünk? A többi fémhez képest hamar visszakapaszkodik majd a réz ára? Íme a részletek.  
hírlevél
Ingatlantájoló
Együttműködő partnerünk: 4iG