Privátbankár (Pb.): Ma már nehéz azt mondani, hogy a tanulásnak nincs ára. A felsőoktatásban szűkül az államilag támogatott képzések köre, súlyos százezrekbe kerül egy-egy szemeszter, drága tankönyv, a lakbér, a megélhetés. Ezt mennyire tudják a fiatalok? Mennyire járatosak a pénzügyekben?
Bugár Csaba (B. Cs.): Mi is azt tapasztaljuk, mint minden pénzügyes: megérett az idő arra, hogy a pénzügyi ismereteket oktatni kellene. Nem is a középiskolában kellene elkezdeni, hanem már az általános iskola felső tagozatában. Elemzések mutatják, hogy lesújtó a diákok tájékozatlansága. A fiatalok nem tudják, hogy mennyi pénzből él a család, nincsenek tudatában annak, hogy mennyit költenek rájuk a szüleik. Gondoljuk csak be! Ma már egy tízéves gyereknek okostelefonja van, még akkor is, ha a család anyagilag nem igen engedheti meg magának, de a gyereknek fogalma sincs, ez a családnak mekkora terhet jelent.
|
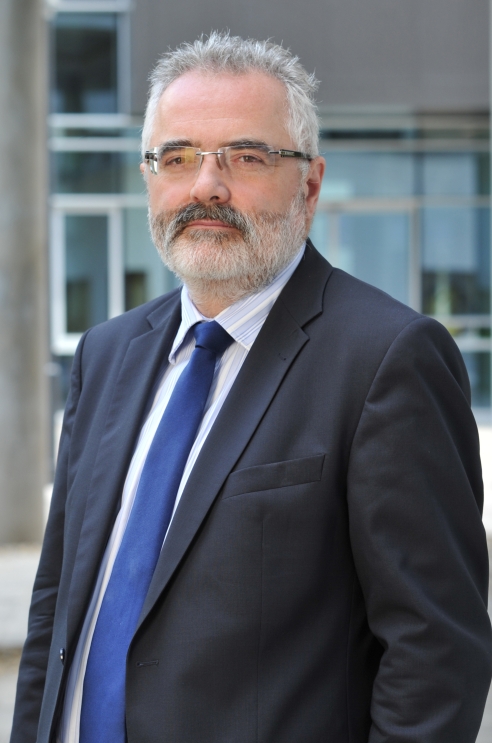
| Bugár Csaba, a Diákhitel Központ Zrt. vezérigazgatója. |
Pb: És hogyan állnak a fiatalok a hitelhez?
B. Cs.: Alapvetően elutasítják. Feltehetően szülői hatásra látják, milyen következményekkel járt például egy svájci hitel. A mi felmérésünk is ezt mutatta: a főiskolások, egyetemisták fele semmilyen hitelt nem akar felvenni. Nagyjából 20 százalékuk lesz tehát csak az ügyfelünk, mert a család anyagi helyzete miatt hitelt kényszerül felvenni, és a fennmaradó 30 százalékot pedig adott esetben el lehet érni, hogy hitelt vegyen fel.
Pb.: Egy hitelfelvétel átgondolást, felelős magatartás követel meg. Mennyire tudatosak a pénzügyekben azok a fiatalok, akik mégis úgy döntenek, hogy hitelt igényelnek?
B. Cs.: Megfontolják a hitelfelvételt. Nyilván van olyan, aki nem tud mást tenni, mert a család nem tudja finanszírozni a tanulmányait. Beszélni kell arról is, hogy nagyon sok fiatal munkát vállal az egyetem, főiskola mellett. Ebből az is látható, hogy nagyjából 25 ezren megszakítják a tanulmányaikat, nem tanulnak, hanem dolgoznak, hogy pénzt gyűjtsenek a tanulmányaikra. Így sok diák csak 7-8 év alatt végzi el az egyetemet, főiskolát. Sokkal egyszerűbb, ha Diákhitelt vennének fel, mint az egyetem mellett dolgoznának a tanulás rovására Mégis sokan azt mondják, nem akarnak eladósodni, de így kitolják a tanulmányaikat. Ez egy komoly ellentmondás.
Pb.: Miért az elutasítás?
B. Cs.: Szemmel látható, hogy sok a rossz példa és a tévhit a Diákhitellel kapcsolatban. Sokan azt mondják, hogy a Diákhitel csapda, ettől csak eladósodik az ember. Amikor elkezdik törleszteni a hitelt, döbbenten veszik tudomásul az egyenlegközlőt: hiába törlesztettek, mégsem csökken a kötelezettségük. Nemcsak a szülők, a pedagógusok, egyetemi tanárok is elítélően nyilatkoznak a Diákhitelről. De látni kell, hogy a Diákhitelnek is van egy ára. Ezt sem rejthetjük véka alá! Ez nem egy fix lejáratú hitel, ez egy 15-20 éves hitel, de a bírálók soha nem teszik hozzá, hogy ez egy tervezhető hitel. Nem ugrál a törlesztőrészlet, hiszen a két évvel korábbi fizetés 6 százalékában van meghatározva. A fiatal nem tud annyira eladósodni, mint bármilyen más hitel esetében. Ugyanakkor azt is látjuk, hogy az elmúlt évek után mindenki komolyan végiggondolja a hitelfelvételt. Ebből a szempontból a Diákhitel is áldozat lett, mert kevesebben igénylik, pontosan azért, mert félnek az eladósodástól.
|
A szegények tájékozottabbak A Diákhitel Központ megbízásából a TNS Hoffmann az év elején készített egy kutatást, amelyben a diploma értékét vizsgálták. Ebből kiderült, a mélyszegénységben élő fiatalok sokkal tudatosabbak és jobban tisztában vannak a pénzügyekkel, mint a középosztálybeliek. Akik átlagos anyagi körülmények között élnek, őket a szülők kevésbé vonják be a család pénzügyeibe. Mindösszesen annyit tudnak, hogy van lakáshitel, de hogy mennyiből élnek, mennyit keresnek a szülők, nem tudták – derült ki a kutatásból. |
Pb.: Az egyetem, főiskola előtt álló diákok mennyire vannak tisztában a Diákhitellel, annak előnyeivel és kötelezettségeivel?
B. Cs.: Három éve tartunk középiskolásoknak előadást pénzügyi tanácsadásról, pályaválasztásról, ahol bemutatjuk nemcsak a diákhitelt, hanem egyéb lehetőségeket, hogy miként finanszírozhatják az egyetemi éveiket. Ehhez egyébként van egy alkalmazásunk is.
A középiskolások nagyjából 60 százaléka tudja, hogy létezik a Diákhitel, de csak akkor kezdenek el komolyabban foglalkozni a kérdéssel, amikor nyáron megtudják, felvették őket valamelyik egyetemre, főiskolára. Akkor döbbenek rá, hogy miből lehet ezt finanszírozni?
Pb.: Meglehet, hogy a szülők sincsenek tisztában ezzel. Egy felmérés szerint szeptemberben a diákok harmadának okozott kellemetlen meglepetést, hogy mekkora teher is az évkezdés. Mekkora kiadással kell számolni?
B. Cs.: Durván 70 ezer forint azaz összeg, amivel egy egyetemi, főiskolai hallgatónak számolnia kell egy hónapban.
Pb.: Beszéljük magáról a Diákhitelről. Két hitelkonstrukcióról létezik…
B. Cs.: A Diákhitel 1 egy szabad felhasználású hitel, 4,9 százalék a kamata, és legfeljebb 250 ezer forintot lehet felvenni egy félévben. Összesen 11 félévig lehet igényelni, azaz 2,75 millió forint a felvehető teljes hitelösszeg.
Pb.: A Diákhitel 1 mellett három évvel ezelőtt megjelent a Diákhitel 2 is.
B. Cs.: Itt nincs felső összeghatár, az adott képzés önköltségi díját lehet egy félévben felvenni. Aki ezt a hitelt választja, a rá eső kamat 2 százalék, a különbözetet az állam kamattámogatás formájában átvállalja.
Pb.: Hányan igényeltek eddig diákhitelt?
B. Cs.: 2011 óta közel 370 ezren vették igénybe a hitelt, közülük mintegy egyharmad már kifizette az adósságát. Nagyjából 90 ezer diákot vesznek fel évente a felsőoktatásba, azaz ennyi új potenciális ügyfelünk lehet. Ebből 5 évvel ezelőtt 18 százalékuk élt a diákhitellel, ez a szám tavaly lement 11-12 százalékra.
Az őszi szemeszterben a diákok 4 százaléka vett fel Diákhitel 1-et, 18 százalék pedig a másik hitelkonstrukciót választotta. Meg kell említeni, hogy van 100-200 hallgató, aki mindkét hitelt felveszi.
Pb.: Mekkora a felvehető összeg?
B. Cs.: A Diákhitel 1-ben átlagosan 220 ezer forintot vesznek fel, a Diákhitel 2 keretében pedig 250-260 ezer forintot egy félévben. A két hitel között alig 10 százalék különbség van. Egyre drágábbak az önköltséges képzések, de mégis van az a cáfolat, hogy annyival nem drágább az önköltséges képben felvett hitel összege, mint a Diákhitel 1 esetében. Ez azt igazolja, hogy végig kell gondolni, meg kell tervezni, mint bármely más hitelnél, hogy van-e értelme.
Pb.: Mennyiben állnak másképpen a két hitelhez?
B. Cs.: Ami érdekes és új jelenség, hogy a Diákhitel 2 elvonja a Diákhitel 1 felvevőket. A Diákhitel 2-t nem kapja készhez a hallgató, mert a központ közvetlenül az egyetemre utalja át az összeget. Itt tehát tudatosan úgy ítéli meg a diák, hogy ez neki fontos ahhoz, hogy tanulhasson.
A Diákhitel 1 egy szabad felhasználású hitel, ehhez másképpen állnak a diákok, mert bármire fel tudják használni. Ennek felvételét sokkal inkább megfontolják. Hiába csökkent 4,9 százalékra a kamata, nem ez a döntő. Itt nem érzik, hogy ez fontos a tanuláshoz, mert mást, például a telefonszámláját fizeti belőle. Ezért is lehet, hogy ezt kevesebben választják. A Diákhitel 1 igénylők száma az elmúlt 5-6 évben folyamatosan csökken.
Pb.: Miért lett kevesebb az igénylő?
B. Cs.: Ennek egyik oka lehet a hallgatói létszám csökkenése, bár annyival nem csökken a hallgatói létszám, mint amennyivel kevesebben veszik fel a hitelt. Másrészt az előbb is említett Diákhitel 2 elszívó hatása. Ugyanakkor azt is tapasztaljuk, hogy a diákok nem csak az eladósodástól félnek, hanem a jövőtől is. Semmi sem biztos, a jövő kevésbé kiszámítható. Ezt mi is megértjük. Ez az a pont, amikor még ha fel is venné a hitelt, akkor emiatt nem meri felvenni. Ma azt mondja egy fiatal, hogy nem tudja, el tud-e helyezkedni, miután lediplomázik. Azt is mondják, hogy egyáltalán nem biztos, hogy az a munkahely, amit találnak, igény tart-e rájuk hosszútávon. Ma túl sok kihívás előtt áll egy frissdiplomás, mint 20-25 évvel ezelőtt. Ebbe nagyon nehéz beilleszteni a Diákhitelt. A legelső, hogy a szülőkhöz fordulnak és szülői segítség az, amire számítanak. Ezzel pedig az önállóvá válás útja válik sokkal hosszabbá.
Pb.: Kik a tipikus Diákhitel felvevők?
B. Cs.: A Diákhitel 1-et a nagy tudományegyetemeken, a szegedi, a pécsi, a debreceni és az ELTE-n tanulók veszik fel. Illetve meg kell említeni azt a szűk réteget, akik az Erasmus tanulmányaik miatt veszik fel. A Diákhitel 2-t pedig a fizetős iskolákon például a BGF-en, a Metropolitan Főiskolán (korábbi nevén BKF) és a BCE-n és az ELTE jogászképzésén tanulók igénylik. Ugyanakkor az is kitűnik, hogy aki az első évben nem veszi fel a hitelt, a későbbiek folyamán sem fogja.
Pb.: Egy 2015 elején hozott kormányrendelet-módosítás értelmében kitolták a jogosultságai időt: 35 év helyett 40 éves korig, illetve 10 helyett 11 félévig lehet igényelni a hitelt.
B. Cs.: Fontos változás volt még, hogy fél év helyett egy év után bontjuk fel a szerződést, ha valaki nem fizet. Még nem látjuk a hatásokat. A korhatár kitolásában lehet majd érzékelhető a változás, amit a Diákhitel 2 miatt kellett leszállítani 35 évre. Utána azonnal rengeteg reklamáció érkezett hozzánk és a szaktárcához is, hiszen sok felnőttnek újra kell tanulnia, nekik kifejezetten segítség a Diákhitel.
Pb.: Egyetem, főiskola után kezdődik csak az igazi nehézség: a hitel törlesztése. Ez hogyan néz ki a gyakorlatban?
B. Cs.: A tanulmányi jogviszony megszűnése után 4 hónappal kell elkezdeni törleszteni. Az első két évben a minimálbér 6 százalékának erejéig, azt követően pedig az ügyfél bérének a 6 százalékát kell törlesztenie.
Pb.: Minden hitelfelvétel mögött van egyfajta kockázatot magában. Aki Diákhitel felvételen gondolkodik, milyen kockázatokkal kell, hogy számoljon?
B. Cs.: Mi a pénzügyi tudatosságot abban is értjük, hogy csak az vegyen fel hitelt, akinek valamilyen módon szüksége van rá. Aki tovább akar lépni, vagy befektetésnek fogja fel a saját tanulását. De itt nem csak a diákokat kell elérnünk, hanem a szüleiket is, akiknek el kell magyarázni, hogy a gyerek tanulmányára megy a pénz és nem egy televízióra veszel fel hitelt.
A fiataloknak a legfontosabb, amit figyelembe kell venniük, hogy a hitelt törleszteni kell. Ezenkívül csak pozitív kockázatai vannak. A Diákhitel 1-nél a kamat 5 év alatt 8,5 százalékról lement 4,9 százalékra. Diákhitel 2-nél pedig nincs kamatkockázat. A kormány 2 százalékon rögzítette, és biztos vagyok benne, hogy ez így fog maradni.
Pb.: Hány százalék nem- , vagy késedelmesen törleszti a hitelt?
B. Cs.: Mindösszesen 3 százalék nem fizeti a hitelt. Ez nagyjából 20 ezer embert jelent, ami kifejezetten jó szám. Havi 20 ezer forint körüli összegről beszélünk, ekkora összeg terhel meg egy diplomást. Látható, hogy azok a diplomások, akik jól elhelyezkednek, meg tudják tenni, hogy törlesszenek.
Pb.: Kik tartoznak a nemfizetők közé?
B. Cs.: Nem a sikerszakokról kerülnek ki a nemfizetők. Mindösszesen 3 éves a Diákhitel 2 és már vannak adósaink. Ez pontosan azt mutatja, hogy ők kikerültek az egyetemi világból. Ezen túl vannak olyan adósaink, akik önhibájukból nem megfelelő állásba kerültek vagy egyáltalán nem tudtak elhelyezkedni, így nincs amiből még pluszban törleszteni tudnák a hitelt.
Pb.: Mi lesz a nemfizetőkkel?
B. Cs.: Egy évig a Diákhitel Központ kezeli a nemfizetőket. Őket személyesen felkeressük és adósságuk törlesztésére egy fizetési könnyítést ajánlunk fel. Ez egy hosszú, 10 éves átütemezett fizetési megállapodás, amit viszont betartatunk velük. Ha ezt nem teljesítik, átkerülnek a Nemzeti Adó- és Vámhivatalhoz.
Pb.: A diákhitel kamata évek óta folyamatosan csökken. Lát rá esélyt, hogy még tovább csökkenjen a kamat a következő tanévben?
B. Cs.: Egész biztos, hogy csökkenni fog. Félévente van módunk változtatni a kamaton. Most úgy néz ki, hogy 4,9 százalékról tovább csökkenhet a kamat 2016. január elejétől, de egy éven belül akár 4 százalékra is lemehet a Diákhitel kamata.



 Csaknem 930 milliárd forintos többletbevételt vár a kormány a közteherviselés igazságosabbá tételéből.




