|
Magyarország mindig az élenjárók között volt a fizetéssel kapcsolatos újítások bevezetésében. Már a kétezres évek első felében megjelentek majd rohamtempóban át is vették gyakorlatilag a teljes piacot a chipes bankkártyák, amelyek magasabb biztonság mellett nyújtották a készpénzmentes fizetés élményét a vásárlóknak. Miközben a hitelkártyák „őshazájában”, az Egyesült Államokban még néhány éve is a chipes plasztikok bevezetésével küzdött a piac, nálunk már 2009 óta a következő generációs fizetési élmény hódít: az érintőkártyák ekkor kerültek forgalomba. A kezdeti bizonytalanságok hamar eltűntek: már rutinból érintjük kártyáinkat a POS-terminálokhoz, a bankkártyás tranzakciók több mint 82 (!) százaléka érintéssel történik.
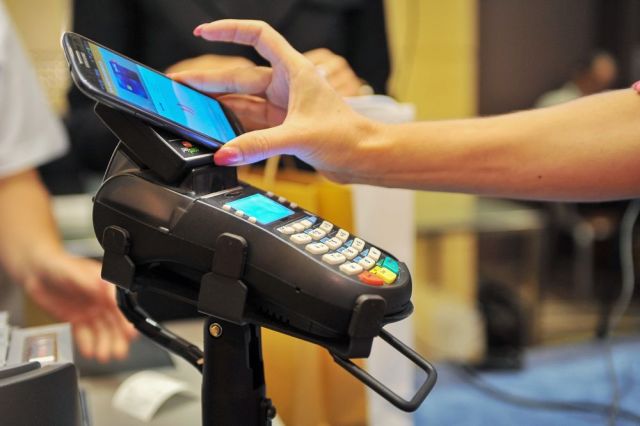
A magyar vásárlóknak az innovatív megoldásokhoz való befogadó hozzáállása sokat segített abban is, hogy ma már egyre gyakrabban marad a bankkártya a pénztárcákban a fizetéskor: sokan csak a mobiljukat érintik a terminálhoz. A Mastercard korábbi adatai szerint 2018 elején már huszonhatszor annyi alkalommal fizettünk mobillal, mint egy évvel korábban. A növekedés pedig biztosan tovább gyorsult a nyári szezonban, amikor a fesztiválok közönségének jó része a mindig kéznél lévő mobiltelefonjával tette még felhőtlenebbé a kikapcsolódást. Összességében Magyarországon már több mint 4 millió alkalommal fizettünk mobiltárcával - ma már sehol sem néznek furán az emberre, ha fizetéskor nem a tárcáját veszi elő, hanem a telefonjával egyenlíti ki a cechet.
Hazánkban jelenleg öt kereskedelmi bank, a Budapest Bank, a Gránit Bank, a K&H Bank, az MKB Bank és az OTP Bank mobiltárcái teszik lehetővé az ügyfeleknek, hogy kártya helyett mobiljukat érintsék a terminálhoz. Ezek között ráadásul olyat is találni, amely bármelyik bank által kibocsátott bankkártyát képes kezelni, így a mobilfizetés gyakorlatilag bárkinek elérhető lehet Magyarországon – ahogy persze az is borítékolható, hogy a közeljövőben más pénzintézetek is elérhetővé teszik saját alkalmazásaikban ezt a funkciót.
Miért olyan kényelmes?
Talán emlékszünk: a bankkártyás fizetések hajnalán még sokan zúgolódtak, ha a pénztárnál sorban állva valaki nem készpénzt nyomott a kasszás kezébe, hanem bankkártyát vett elő és PIN-kódot kezdett el pötyögni. Ez aztán hamar átfordult, amikor a vásárlók rájöttek: sokkal hatékonyabb, ha nem kell az apróval bajlódni, nagy címletű bankjegyekből nehézkesen visszaadni. A mobil adatátviteli technológia és a banki infrastruktúra fejlődésével ma már a bankkártyás fizetés sokszor tényleg pillanatok alatt lezajlik, az érintőkártyák elterjedése pedig tovább gyorsította a folyamatot. Ennél már csak akkor lehet gyorsabb a fizetés, ha még a bankkártyánkat sem kell elővennünk: a mobilunk ma már mindig kéznél van, jó eséllyel ráadásul sorbanállás közben is azt pörgetjük.
| A mobiltelefon nemrég az egyik legutálatosabb fizetési helyzetben is komoly enyhülést hozott: segítségével nem csak üzletekben, éttermekben tudunk fizetni, hanem a közüzemi számlák jó részét is ki tudjuk egyenlíteni. A postai sorbanállást kiváltó technológia alapja nem az érintéses, hanem a QR-kódos fizetés: ilyenkor az iCsekk alkalmazást használva az okostelefon kamerájával olvashatjuk be a postai csekken szereplő kódot, majd digitalizált bankkártyánk segítségével egy pillanat alatt ki is fizethetjük az ellenértéket. |
A Mastercard leírása szerint az egyérintéses mobilfizetéshez legalább 4.4-es verziószámú Android operációs rendszerrel rendelkező, NFC képes mobilkészülék szükséges – gyakorlatilag mindkét feltétel adott egy mai mobiltelefon esetében. Ezen kívül szükség van még egy mobiltárca-alkalmazásra és az alkalmazásba regisztrálható Mastercard bankkártyára is – alkalmazás van bőven, bankkártyával pedig szintén nagyon jól el van látva a lakosság.
A kényelmen és gyorsaságon túl más szempontok is a mobilfizetés mellett szólnak: a mobiltárca-alkalmazások jól áttekinthetően mutatják fizetési tranzakcióink történetét, így könnyen átláthatjuk kiadásainkat. A másik szempont a biztonság: a mobilfizetés jelenleg ebben is felülmúlhatatlan.
A biztonság mindenekfelett
Az a „sima” érintéses bankkártyáknál is ismerős lehet, hogy a mobilfizetésnél az 5000 forint feletti vásárlás feltétele egy azonosító kód (a bankkártya PIN kódja vagy a mobiltárca által megadott egyéb kód) bevitele. De mi lesz az 5 ezer forint alatti fizetések biztonságával? Mi történik, ha elhagyom a telefonomat?
Ez a kérdés sokakban felmerült a szolgáltatások indulásakor, a válasz azonban elég kézenfekvő. A mobilunk hiába kerül illetéktelen kezekbe: amíg azt nem oldják fel személyes biztonsági kódunkkal, ujjlenyomatunkkal, arcképünkkel, addig egy forintot sem tudnak elkölteni digitalizált bankkártyánkról. A megoldás bankonként (mobiltárcánként) változik, de mindegyik szolgáltatás esetén van módunk plusz biztonsági beállítással élni.
A telefonnal együtt nem veszíthetjük el a plasztik bankkártyánkat is: az okostelefon nem tárol fizikai kártyaadatokat, a kártyánkon lévő kártyaszám helyett egy virtuális kártyaszámmal történik a fizetési művelet. Ha pedig bármilyen rendellenes fizetést érzékelünk, a már megszokott módon le tudjuk tiltani a bankkártyát a bankunknál.
A mobiltárca-alkalmazásokban egyre inkább elterjed a biometrikus azonosítás: ilyenkor nem jelszóval vagy PIN-kóddal tehetjük lehetővé a fizetést, hanem valamilyen, csak ránk jellemző testi „adottságunkkal” – például ujjlenyomatunkkal, arcképünkkel. Ez nem csak a legkényelmesebb, hanem a legbiztonságosabb módszer is, nem véletlen, hogy a Mastercard a biometrikus azonosítás használatát szorgalmazza.
A mobilfizetéseknél egyébként is jellemző magas szintű biztonság hamarosan tovább fokozódik: a kártyabirtokosok fokozott védelme érdekében lépteti életbe az Európai Unió azt az új szabályozást, amely előírja, hogy digitális fizetéseket csak úgynevezett erős ügyfélhitelesítés (Strong Customer Authentication) után hagyhat jóvá a szolgáltató. Erről következő cikkünkben részletesebben is értekezünk majd.



 Növelni kell a GDP-t, különben baj lehet?





