Vegyesen zárták a tőzsdék az elmúlt hetet, az Egyesült Államokban például csak a Dow Jones tudott erősödni. S hétfőn is hasonló volt a helyzet Ázsiában, miután a szaúdi Aramco olajfeldolgozó üzemet szombaton ért támadás, valamint a kedvezőtlen kínai makroadatok csak a sanghaji és a hongkongi börzebarométert húzták le, ezzel szemben a japán Nikkei több mint 1 százalékos pluszban pompázott. Európában már egyöntetűen pirosba borultak az indexek, kivéve a kitermelő energetikai cégek részvényeit, amelyek a támadás hírére kilőttek. Az olaj több mint 10 százalékkal drágult, s a geopolitikai feszültség a menedékeszköznek számító arany iránti keresletet is fokozta, ami ismét 1500 dollár fölé nyomta az unciája árát. A forint az euróval szemben ma reggel éppen a 332-es szint alatt tartózkodott.
Most úgy tűnik, e héten alapvetően az olajpiac és a Fed-kamatdöntés mozgathatja a pénz- és tőkepiacokat, de érdemes átfutni, hogy ezek mellett milyen más tényezőknek lehet hatásuk.
1. Olaj
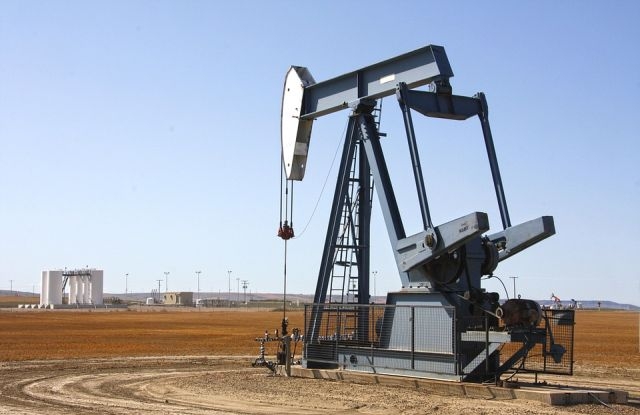
Mint arról beszámoltunk, több mint 10 százalékkal drágult az olaj amiatt, hogy szombaton drónokkal támadták a szaúdi Aramco olajfeldolgozó üzemeit. Az észak-tengeri Brent olajfajta hordónkénti ára 11 százalékkal is állt magasabban pénteki záróárához képest. Annak hatására, hogy Szaúd-Arábia bejelentette, a támadás miatt az olajkitermelése átmenetileg több mint a felére, napi 5,7 millió hordóval csökken, ami globális szinten 5 százalékos kínálatcsökkenést jelent. Ennek egy részét kompenzálja a szaúdi tartalékkészletek felhasználása, az Aramco szerint néhány napon belül a kiesett mennyiség felét tudják pótolni. Eközben Donald Trump is kilátásba helyezte, hogy szükség esetén megnyitják az amerikai stratégiai olajtartalékokat. Ezek a reakciók valamelyest hűtötték a felhevült piaci hangulatot, ezzel magyarázható, hogy az észak-tengeri Brent a 67,28 dolláros szint elérését követően csaknem 2 dollárral került kevesebbe, míg az észak-amerikai könnyűolaj, a WTI a 60,6 dolláros szintről fordult le, s került közel az 59 dollárhoz.
A támadás rövid távon az olajipari cégeket érinti. Bár az olajár emelkedése a kitermelőcégeknek pozitív, de alapvetően kockázatkerülőbb lehet a hangulat. Hosszabb távon azonban a világgazdaság egészére kihathat.
A piacokat egy ideig az is bizonytalanságban tarthatja, milyen reakciók születhetnek a dróntámadásra. A támadással újra feszültté válhat a helyzet az Egyesült Államok és Irán között, mivel az amerikai elnök a teheráni vezetést vádolta meg az akcióval, ez pedig jelentősen csökkenti az iráni szankciók enyhítésének esélyét. Vészjósló Donald Trump kijelentése, miszerint csőre töltve állnak készen a válaszcsapásra. Pláne, hogy az amerikai elnök Iránt sejti a támadás mögött, noha a teheráni külügyminisztérium közleményben cáfolta, hogy bármi közük lenne is lenne ahhoz.
2. Fed-kamatdöntés
A hét másik fontos eseménye a Fed szerdai kamatdöntő ülése, amelyet az Európai Központi Bank múlt heti lazítása tesz különösen érdekessé. A befektetők biztosra veszik a 25 bázispontos csökkentést - jelenleg 2-2,25 százalékos az irányadó kamatsáv -, Jerome Powell Fed-elnök sajtótájékoztatója ugyanakkor még szolgálhat fontos információkkal arról, lehetnek-e további kamatcsökkentések és ha igen, milyen mértékűek.
A lassuló globális gazdaságban az USA gazdasága még mindig erősnek tűnik, például a belső fogyasztásban még nincs csökkenés, ám a visszaesés jelei kezdenek látszódni – figyelmeztettek a KBC Equitas elemzői. Ezért is érdemes lesz figyelni a ma publikálandó amerikai makroadatok közül a különböző államokból érkező feldolgozóipari beszerzési menedzser indexeket, amelyek a szeptember eleji újabb pótvámok bevezetése miatt változhattak. Kedden az ipari termelés, míg pénteken a munkanélküliségi adat lesz fontos.
3. Brexit
Ma Boris Johnson az Európai Parlament elnökével, Jean-Claude Junckerrel tárgyal. Abban a reményben, hogy sikerül új megállapodást kötnie az Európai Unióval (EU) az október 31-ére kilátásba helyezett kilépésről. Johnson közlése szerint már körvonalazódik a javaslatuk. A legfontosabb probléma továbbra is a backstop tartalékmegoldás, melyet a brit kormányfő elutasít, az ír miniszterelnök azonban a múlt héten hangsúlyozta, hogy továbbra sem kaptak Londontól alternatív javaslatot, mellyel ki lehetne küszöbölni ezt, anélkül, hogy határellenőrzés bevezetésére lenne szükség az ír-északír határon. Amíg ez nem történik meg, semmilyen új megállapodási javaslatot nem fognak elfogadni. David Cameron volt miniszterelnök úgy látja, hogy annak idején Johnson nem hitt a Brexitben, csupán személyes politikai érdekeit követve állt a kilépéspártiak élére. Mindenesetre miután a no-deal Brexit lehetőségét a parlament eddig elutasította, ha nem sikerül a megegyezés, akkor újabb halasztásra lehetne számítani. Kérdés azonban, hogy az EU még meddig enged.
4. Kedvezőtlen kínai makroadatok
Az ipari termelés volumene a várt 5,2 százalékos bővülés helyett 4,4 százalékkal emelkedett augusztusban éves bázison, a kiskereskedelmi forgalom pedig 7,9 helyett 7,5 százalékkal. A munkanélküliségi ráta 5,2 százalékra csökkent. Az ipari termelés elsősorban az export miatt nő a várt alatti mértékben, a kiskereskedelmi adat viszont azt mutatja, hogy a belső fogyasztás lendülete is kezd alábbhagyni. A szingapúri Capital Economics elemzése szerint a kínai kormánynak további fiskális ösztönzőket kell bevezetnie a növekedés lassulásának megállítása érdekében, és a monetáris kondíciókban is enyhítésre lenne szükség. A kínai miniszterelnök szerint nehéz lesz tartani a 6 százalékos GDP-növekedést, mivel a kereskedelmi háború, és a globális növekedés lassulása lefelé mutató kockázat a kínai gazdaságra nézve.
5. Pozitívabb portugál kilátások
Az amerikai Standard & Poor’s a kiegyensúlyozott költségvetés, a közel 2 százalékos növekedés és az adósság folyamatos csökkenése miatt megerősítette a BBB osztályzatot, egyúttal azonban kilátásait stabilról a felminősítést valószínűsítő pozitívra javította. Az indoklás szerint az európai eszközvásárlási program újraindítása, illetve az alacsony kamatok lehetővé teszik, hogy a magánszektor hitelkitettsége csökkenjen, de ezzel egy időben az összvagyon növekedjen.
6. Kiárusítana a General Electric
Az amerikai cégóriás vezérigazgatója a hétvégén szervezett konferencián elmondta, hogy közel 38 milliárd dollár értékű eszközállomány leépítését tervezik. A GE biotechnológiai üzletágának eladása már folyamatban van, s a múlt héten bejelentették, hogy 3 milliárd dolláros részesedését is eladja a Baker and Hughes olajipari szolgáltatásokat nyújtó cégben. Az üzletágak értékesítéséből befolyó pénzből a 100 milliárd dollárt is meghaladó adósságát kívánja csökkenteni a vállalat.