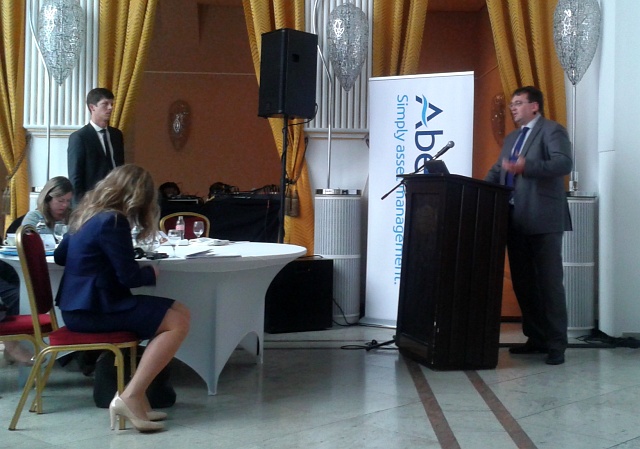
A csődveszély elhárult, nincsenek külső egyensúlyi problémáink, a növekedés gyors – mondta Madár István, a Portfólió vezető elemzője a magyar gazdaságról az Aberdeen befektetési napján. Három recessziós perióduson átesve újra pozitív a növekedési többletünk az eurózónához képest. A növekedés kiegyensúlyozott, mert többféle gazdasági ág együttesen járul hozzá a növekedéshez, az ipar, a mezőgazdaság, a szolgáltatások, az építőipar egyaránt.
A nagy kérdés, hogy a gazdasági növekedésünk fenntartható-e. Akkor fenntartható a növekedés, ha nem rontja a külső egyensúlyi pozíciónkat – mondja Madár István. Az export-import ollónk romlott ugyan a beruházások és a fogyasztás növekvő importigénye miatt, de a növekedés mégis fenntartható, mert a fizetési mérleg-többletünk összességében továbbra is magas.
Túlpörögtek az EU-s pénzből fizetett beruházások
Ez itt már egy új aranykor kezdete? – teszi fel a kérdést a közgazdász. Sok évre visszanézve tartósan két százalék feletti növekedést a magyar gazdaság nemigen tudott elérni, a fellendüléseket általában jókora visszaesések tarkították a múltban is.
Klasszikus értelemben a fenntarthatóság hiányáról tehát nem lehet beszélni. Ám a növekedés néhány tényezője nagyon túlpörgetett volt. Ilyenek a választásokra időzített beruházások, a gazdaságban visszatért a választási ciklikussága. Korábban nagyon lemaradtunk az EU-s pénzek lehívásában, tavaly ezt felpörgettük, ami nem ismételhető meg.
Öt éves elhatározott beruházások értek be
A beruházások 2013 második felében brutális mértékben megugrottak az EU-s pénzek lehívása nyomán, azóta azonban inkább stagnáltak. Az építőipar szerződésállománya például 25-30 százalékkal alacsonyabb, mint tavaly ilyenkor, ami jelzi, hogy a választási projektek lassan kifutnak. Több esetben 5-8 évvel ezelőtt elhatározott beruházások, kapacitásbővítések értek be a gazdaságban, például a járműiparban.
Azért lassulástól sem kell félni
Az idén azonban az áthúzódó hatások miatt még szép növekedést érhetünk el. A mezőgazdaság valószínűleg nem tud majd minden évben jó teljesítményt nyújtani, az idén elképzelhető némi visszaesés.
Nagy lassulást azonban senki sem vár a magyar gazdaságban. Új motorok kapcsolódnak be a gazdasági növekedésbe, mint a reálbérek növekedése és a fogyasztás bővülése, az olajárak. Az export-import egyenlegünk sok éves többlete miatt akár évekig is lehet magas a fogyasztás, az import, anélkül, hogy ez jelentős külső egyensúly-romlást okozna – mondta Madár István.
Leragadunk-e a mocsárban?
A szakember szerint összességében csak 2-2,5 százalékos a potenciális gazdasági növekedésünk hosszú távon, ami nem elég egy érdemi felzárkózási pályához. Hosszú távon gazdasági lassulásra lehet számítani. A feltörekvő országok kétharmada el szokott akadni a konvergenciában, a felzárkózásban, meglátjuk, mi is oda jutunk-e – mondta. (Ez a middle income trap, a közepes jövedelmi szint csapdája – a szerk.)
Jó volt a magyar devizás kötvény
Csodálatos hozamokat lehetett elérni a közelmúltban a kötvénypiacon, a magyar devizás kötvényekkel is – mondta el Tajti Imre, az Aberdeen 12,5 milliárd dollárt kezelő kötvényes csoportjának befektetési vezetője.
Tavaly az euró látványos gyengülése, az EKB mennyiségi könnyítési programja, a nem várt mértékű kötvényhozam-esés voltak a legnagyobb események a kötvénypiacon. Ehhez jött még az olajár-zuhanás és az orosz-ukrán feszültség.
Rájár a rúd az olajexportőrökre
A helyi devizában kibocsátott kötvények hozamai dollárban már nem voltak annyira jók. Míg a MAX magyar államkötvény-index tavaly 12 százalékos hozamot ért el forintban, dollárban mínusz hat százalék körüli volt a teljesítménye. A legrosszabbul teljesítő devizák tavaly főleg azon országokéi voltak, amelyek az olajtól nagy mértékben függnek, mint Venezuela, Brazília (plusz Ukrajna).
Argentína állampapírjai annak ellenére, hogy gyakorlatilag csődben van az állam, meglepően jól teljesítettek tavaly és az idén. A befektetők vezetőváltásban reménykednek, és arra várnak, hogy az ország ismét nyisson a piacok felé.
Ezek voltak a jó, a rossz és a csúf
Egy globális, kiegyensúlyozott portfólióban a szakember szerint a feltörekvő piaci részvényeknek és kötvényeknek fontos szerepük van. Ennek alátámasztására számos adatot mutatott be: Ezen országok gazdasági növekedése magasabb, mint a fejletteké. Az eladósodottságuk sokkal alacsonyabb, és egyre nagyobb a súlyuk a részvény- és kötvénypiacokon.
„A jó, a rossz és a csúf” – így mutatta be Indiát, Oroszországot és Brazíliát Tajti Imre. Indiában, a jó országban a rúpia 30 százalékkal értékelődött le tavaly, bár az idén az egyik legjobban teljesítő deviza. Az ország vezetése hajlandó reformokra, a jegybanki vezetés pedig nagyon prudens politikát folytat.
Ne temessük Oroszországot
Oroszországban az import 36 százalékkal esett, a lakosság vásárlóereje dollárban kis híján feleződött az utóbbi időben. Oroszország az árfolyamon keresztül stabilizálta a gazdaságát, a gyengülő árfolyam visszavetette a fogyasztást, az olajbevételek többet érnek rubelben. Oroszország sokkal kevésbé sérülékeny, mint ahogy látszik. Alacsony az államadósság, a recesszió a várnál alacsonyabb lehet az idén.
Putyin=kockázat
Oroszországban a kockázatot Putyin elnök jelenti. „Nagyon nehéz belelátni Putyin fejébe, nem lehet tudni, milyen irányba haladnak a szankciók” – mondta Tajti.
Brazíliára maradt a csúf szerepe, ahol a gyenge politikai mandátum, a korrupciós ügyek kikényszerítettek egy gazdasági fordulatot. Egy olyan pénzügyminisztert neveztek ki, aki a kétezres évek elején már levezényelt egy hasonló helyzetben egy reformot. A politikai, korrupciós kockázatok azonban még mindig magasak.
Szezonális negyedév az USA-ban
Szabó József, az Aberdeen globális makrovezetője szerint kétféle szélsőséges forgatókönyv létezik a gazdasági fejlődésre. A egyik szerint a fejlett országokban a gazdasági növekedés halott, „japanizáció” várható. A másik szerint a mennyiségi könnyítések hiperinflációt fognak generálni.
Az első év gyenge adatai inkább szezonális okokra vezethetők vissza. De a kamatemelés jönni fog – mondja Szabó. Az amerikai gazdaság kevésbé árfolyamérzékeny, mint mások, mert nagy és zárt, viszont érzékeny az energiaárakra. Így az alacsony energiaárak növekedést indukálhat.
Nem mindenütt olyan alacsony a hozam
A második negyedévben várhatóan fellendülés jön az USA gazdaságában. Egyes mutatók, például a munkaerőpiacon, már a válság előtti szinten vannak.
Egy hagyományos állampapír-index szerint a világban az állampapírok hozama már csak 0,9 százalék. Ám ha az állampapírokat az adott ország GDP-jével súlyozzuk, évi 2,8 százalék jön ki. Ezzel egy kötvényportfólió hozamát is jól ki lehet egyensúlyozni – mondta Szabó József,
Állampapírokra pedig szükség van
A Fed a szakember szerint az év második felében megkezdi a kamatemelést. Az olaj ára csak korlátozottan fog emelkedni, az EKB sem fogja csökkenteni vagy lerövidíteni eszközvásárlási programját. Görögország az eurózónában marad, Kína pedig tovább lazít – mondta.
Az állampapírokra nem feltétlenül a hozam miatt van szükség egy portfólióban, hanem a portfólió kiegyensúlyozása céljából is. Az állampapírokban még a jelenlegi körülmények között is lehet potenciál. A hozamok az eszközök palettájának szélesítésével növelhetők – mondta Szabó.
|
„Az okos skótok mindig igyekeznek egy kicsit többet keresni” – mondja Piers Currie, a skót hátterű, bankcsoportoktól független Aberdeen brand-vezetője. Cége 26 országban van jelen, és a londoni tőzsdén is jegyzik, szerepel az FTSE-100 indexben. Kezdetben kétmilliárd font értékű vagyont kezeltek, ma ez az összeg 500 milliárd. A társaságot 1983-ban alapították ugyan, de gyökerei a 19. század végére nyúlnak vissza. Idő közben sok más vagyonkezelő céget vásárolt fel, mint a Credit Suisse Asset Management, az RBS, Deutsche Asset Management, Edinburg Fund Managers, Scottish Widows Investment. |




 Vegyesen nyitottak az amerikai értékpapírpiacok szerdán.




