5p

125 éve mérjük az időjárást. Az év első kilenc hónapjában még soha nem hullott olyan kevés csapadék Magyarországon, mint 2026-ban.
Van vízstratégiánk a következő évtizedekre?

Ne csak olvasson a problémáról – legyen ott, ahol a megoldásokról beszélünk!

Klasszis Fenntarthatóság 2026 Konferencia
2026. november 5.

Jelentkezzen most >>

Az eurózóna inflációs kilátásai nem javultak a júliusi kamatemelések óta, ezért a következő hónapban egy újabb jelentős kamatemelés várható, annak ellenére, hogy a recessziós kockázatok erősödnek.

Az eurózóna inflációs kilátásai nem javultak a júliusi kamatemelések óta – mondta Isabel Schnabel, az Európai Központi Bank (EKB) igazgatótanácsának tagja, és ezzel arra célzott, hogy a következő hónapban egy újabb jelentős kamatemelést támogat, még akkor is, ha a recessziós kockázatok erősödnek.
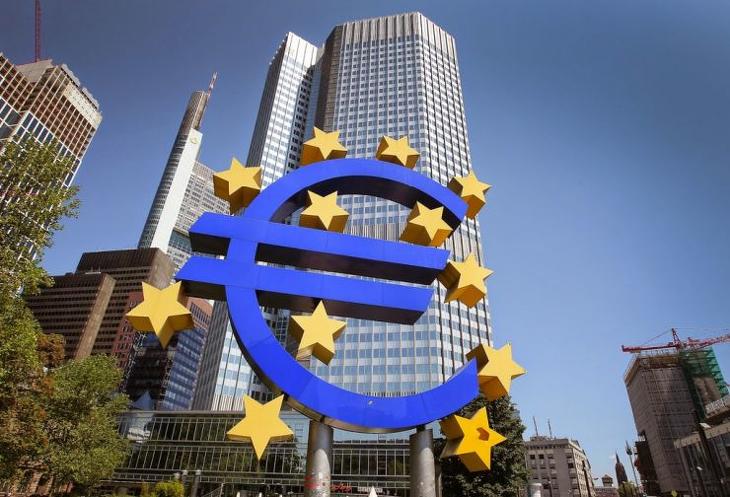
Az EKB frankfurti központja. Fotó: Depositphotos

Az eurót használó 19 ország jegybankja a múlt hónapban 50 bázispontos kamatemeléssel lepte meg a befektetőket, mivel attól tartott, hogy a júliusban 8,9 százalékos infláció – amely a jövő hónapban várhatóan 9 százalék fölé emelkedik – rögzül a gazdasági életben.

Ez a lépés azonban nem volt elég az inflációs kilátások megváltoztatásához, és önmagában még a recesszió sem lenne elegendő az árnyomás megfékezéséhez – mondta Schnabel, az EKB piaci műveletekért felelős vezetője.

„Júliusban úgy döntöttünk, hogy 50 bázisponttal emeljük a kamatot, mert aggódtunk az inflációs kilátások miatt – mondta a Reutersnek adott interjúban. A júliusi aggodalmaink nem enyhültek... Nem hiszem, hogy ez a kilátás alapvetően megváltozott volna.”

A szeptemberi szigorítást a monetáris tanács tagjai eldöntöttnek tekintik, még ha megosztottak is abban, hogy 25 vagy 50 bázispont lesz-e az kamatemelés. Schnabel megjegyzései azt sugallják, hogy a nagyobb emelés valószínűbb.

Az elmúlt hetekben a piacok is a nagyobb emelés valószínűségét árazták, az inflációs nyomás erősödése miatt. Jelenleg az elemzők várakozásának átlaga szeptemberre 55 bázispontos emelést mutat, míg az év végéig 118 bázispontot várnak.

Jelentős probléma, hogy a 8,9 százalékos infláció több mint négyszerese az EKB 2 százalékos céljának, és még úgy is tovább emelkedhet, hogy az elszálló energiaköltségek csökkentik a vásárlóerőt és lassítják a gazdasági növekedést.

„Nem zárnám ki, hogy rövid távon az infláció tovább fog növekedni. Az inflációs nyomás valószínűleg még egy ideig velünk marad, nem szűnik meg gyorsan. Hosszabb ideig is eltarthat, amíg visszaáll 2 százalékra – mondta Schnabel.”

Bár a fogyasztói árak emelkedése valószínűleg jelentősen lelassul a következő években, Schnabel megjegyezte, hogy az EKB előrejelzései tévesek voltak az elmúlt negyedévekben, ezért a tényleges inflációs adatoknak nagyobb súlyt kell adni a monetáris döntésekben.

Az EKB helyzetét bonyolítja, hogy a gazdasági növekedést lassító kamatemelésre éppen akkor kerülhet sor, amikor az olajárak megugrása miatt a recesszió kockázata amúgy is egyre nagyobb mértékben fenyegeti a blokkot. A monetáris szigorítás egy olyan helyzetben, amikor a recessziós kockázatok növekednek, súlyosbíthatja a visszaesést.

Noha Schnabel elismerte a recesszió kockázatát, de elmondta, hogy számos jel arra utal, hogy az infláció beavatkozás nélkül rögzülhet, ami a jegybanki megbízatás teljesítésébe vetett bizalmat is megingathatja.

„Erősek az arra utaló jelek, hogy a növekedés lassulni fog, és nem zárnám ki, hogy technikai recesszióba kerülünk, különösen, ha az oroszországi energiaellátás tovább akadozik” – mondta Schnabel.

„A gazdasági növekedés lassulásának kockázatát az aszályok és a nagyobb folyók alacsony vízállása miatt kialakult további kínálati oldali sokkok is növelték. Úgy tűnik, hogy ezek a nagyobb euróövezeti országok közül Németországot sújtják a leginkább” – tette hozzá.

Noha a recesszió csökkenti az árnyomást, önmagában nem elegendő az infláció megfékezéséhez.

„Ha valóban recesszió is alakulna ki, nagyon valószínűtlen, hogy az inflációs nyomás magától enyhülne. A növekedés lassulása nem lesz elegendő az infláció mérsékléséhez.”

Egy másik probléma, hogy a kamatemelések aránytalanul megnövelik a hitelfelvételi költségeket az eurózóna perifériáján, ami nagyobb kockázatot jelent az olyan eladósodott nemzeteknek, mint Olaszország vagy Görögország. Az EKB azonban az elmúlt hetekben Dél-Európa javára torzította a kötvényvásárlásokat, hogy enyhítse a piaci nyomást, ami Schnabel szerint stabilizálta a piacokat.

Az eurózóna referenciaértékének számító német kötvényhozamok emelkedésnek indultak, miután Schnabel további inflációs aggodalmakat keltett. A növekedés pénteken is folytatódott. A 10 éves német államkötvény hozama 1,1879 százalékra emelkedett 11 óra körül, így ismét robog a június közepén látott 1,926 százalék felé, amely 2014 óta legmagasabb szint volt, és messze eltávolodott az augusztus 2-ai 0,678 százaléktól, amikor a befektetők további kamatemelési várakozásai a mélyponton voltak.
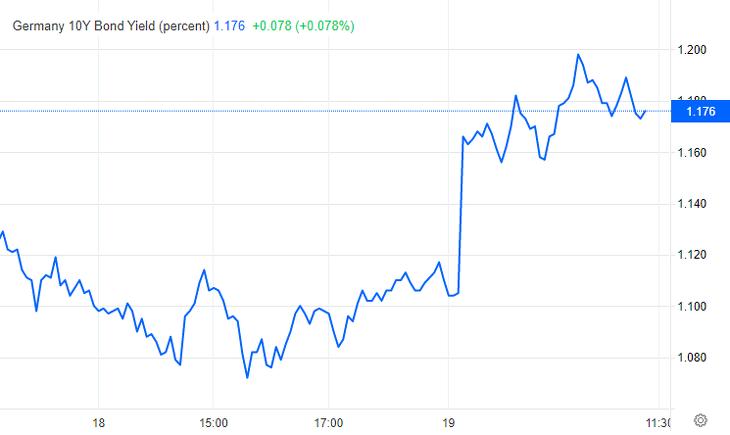
A német 10 éves államkötvény hozamának alakulása. (százalék) Forrás: TradingEconomics

Az EKB kamatemelésére vonatkozó növekvő várakozások az euró erősödését vetítik előre a feltörekvő piaci devizákkal szemben, míg a dollár euró árfolyamot a jövő heti Jackson Hole-i szimpózium fejleményei befolyásolhatják jelentősebben. A forint gyengült pénteken, dél körül 407 forintot kellett fizetni egy euróért, de egy szeptemberi nagyobb EKB-szigorítás esetén további forintgyengülés várható.


A rovat támogatója a 4iG

LEGYEN ÖN IS ELŐFIZETŐNK!

Előfizetőink máshol nem olvasott, higgadt hangvételű, tárgyilagos és
magas szakmai színvonalú tartalomhoz jutnak hozzá havonta már 1490 forintért.
Korlátlan hozzáférést adunk az Mfor.hu és a Privátbankár.hu tartalmaihoz is, a Klub csomag pedig a hirdetés nélküli olvasási lehetőséget is tartalmazza.
Mi nap mint nap bizonyítani fogunk! Legyen Ön is előfizetőnk!

Makro / Külgazdaság Kármán Andrásék a ciklus végéig kijelölték a pályát, már csak egy kérdés maradt: sikerül rajta végigmenni?
Imre Lőrinc | 2026. október 29. 10:41
Szerdán tette közzé a Pénzügyminisztérium a 2027–2030-as középtávú gazdaságpolitikai és költségvetési programját. Kármán András már a jövő évi büdzsétervezet bemutatásakor úgy fogalmazott, hogy „fejnehéz” költségvetési kiigazítást hajtanak végre, ami azt jelenti, hogy 2027-ben valósulhat meg a legnagyobb mértékű hiánycsökkentés: az idei, várhatóan 7,5 százalékos eredményszemléletű, GDP-arányos államháztartási hiány 4,9 százalékra mérséklődhet.
Makro / Külgazdaság Évi több mint ezer milliárd forint pluszt kellene fordítani a védelmi iparra, de miből?
Privátbankár.hu | 2026. október 29. 10:05
A hazai védelmi ipar fejlesztése mérsékelheti az importfüggőséget, miközben hozzájárulhat a gazdasági növekedéshez és a költségvetési bevételek bővüléséhez – állapítja meg a GKI Gazdaságkutató Zrt. csütörtökön közzétett elemzésében.
Makro / Külgazdaság Hátborzongató jövőkép: több hőség, kevesebb hasznosítható víz, nagyobb gazdasági kockázat
Privátbankár.hu | 2026. október 29. 09:45
Valamit tennünk kell, ha mindezeket el szeretnénk kerülni.
Makro / Külgazdaság Nem lehet bírni Európával, ha elektromos autókról van szó
Privátbankár.hu | 2026. október 29. 08:57
Világszerte rekordot döntött az akkumulátoros elektromos autók értékesítése az év első kilenc hónapjában. A növekedést elsősorban az európai piac hajtotta, miközben Kínában stagnált, az Egyesült Államokban pedig visszaesett a kereslet – derül ki a PwC tanácsadó vállalat elemzéséből.
Makro / Külgazdaság Iváncsán és Komáromban is leépít a dél-koreai akkumulátorgyár
Privátbankár.hu | 2026. október 29. 08:45
Az iváncsai üzem után a komáromi telephelyen is elbocsátások kezdődtek az SK On Hungarynél. A szakszervezet szerint több magyar és legalább húsz ukrán munkavállaló veszítette el állását, miközben a vállalat az üzleti környezetre hivatkozik.
Makro / Külgazdaság Feltámadt a magyar külkereskedelem, az is kiderült, mekkora arányban üzletelünk az Európai Unióval
Privátbankár.hu | 2026. október 29. 08:30
Szeptemberben 907 millió euró volt a termék-külkereskedelmi többlet, a kivitel volumene 4,6 százalékkal, a behozatalé 5,4 százalékkal nagyobb volt az előző év azonos időszakinál. Augusztusban még 481 millió eurós hiány mért a Központi Statisztikai Hivatal (KSH). 
Makro / Külgazdaság Nálunk kérdezhet is, élőben az Államadósság Kezelő Központ vezérétől – ma délután a Klasszis Klub Live-ban
Privátbankár.hu | 2026. október 29. 07:33
Tardos Gergely fél 4-től lesz a vendégünk. Az egyórás élő adást a Klasszis Média YouTube-csatornáján és lapunk Facebook-oldalán közvetítjük.
Makro / Külgazdaság Pósfai Gábor a rendvédelemről: „Abszolút megértem bizonyos emberek csalódottságát”
Privátbankár.hu | 2026. október 29. 07:17
Év végével kivezeti a közszolgálati dolgozók évi egymillió forintos otthonteremtési támogatását a kormány – erről a belügyminiszter beszélt az RTL Klubnak adott, szerdán közzétett interjújában. Pósfai Gábor beszámolt egy készülő rendészeti csomagról is, amely a tűzoltóságot, a rendőrséget és a büntetés-végrehajtást érinti.
Makro / Külgazdaság Ez az ágazat idén szinte biztosan elmarad az egy évvel korábbi szárnyalástól
Imre Lőrinc | 2026. október 28. 19:37
Bár az egy hónappal korábbi zuhanáshoz képest kisebb mértékben, de szeptemberben is visszaesett a belföldi és a külföldi turisták, illetve az általuk eltöltött vendégéjszakák száma Magyarországon. Az év első kilenc hónapjának adatai alapján egyre biztosabbnak tűnik, hogy az ágazat közel sem fogja tudni megismételni a 2025-ös teljesítményét.
Makro / Külgazdaság Nem változtatott a kamatokon a Fed, két döntéshozó ugyanakkor szigorítást akart
Privátbankár.hu | 2026. október 28. 19:12
Változatlanul hagyta az irányadó kamatokat az amerikai jegybank szerepét betöltő Federal Reserve szerdán. A kétnapos kamatdöntő ülés végén a jegybank 3,75–4 százalékos sávban tartotta az alapkamatot, miután szeptemberben még 25 bázispontos emelésről határozott. A döntés megfelelt a piaci várakozásoknak, ugyanakkor két jegybanki döntéshozó további kamatemelést sürgetett.
hírlevél
Ingatlantájoló
Együttműködő partnerünk: 4iG


