Első alkalommal adta Budapesten a legpontosabb fintech helyzetjelentést a világ egyik legnagyobb pénzügyi-technológiai rendezvényének budapesti bemelegítő állomása, a Money 20/20 Roadshow-ja csütörtökön az MKB Bank székházában.
A középpontban valószínűleg a magyar bankszektort is teljes izgalomban tartó open banking és a digitális fizetési megoldások forradalma volt, amelyről a hazai szereplőkön túl nemzetközi szakértők is beszéltek.
Elsőként Hetényi Márk, a házigazda MKB Banktól számolt be arról, hogyan válhatnak a lomha, konzervatív bankok a friss és fiatal fintech cégekkel egyenrangú versenytársakká. Hetényi elmondta: a startupok rávilágítottak arra, hogy az ügyfelek új élményekre és magasabb minőségű szolgáltatásokra vágynak, akár mondhatnánk azt is, hogy eddig “alulszolgáltak” voltak a monopol helyzetben lévő pénzügyi szolgáltatók által.
Ám az elmúlt 4-5 év fejleményei rávilágítottak arra, hogy a bankoknak is nyitniuk kell az új trendek, az innováció felé, hiszen ma már minden egyes banki szolgáltatásra legalább 3 kis “garázscég” tud olcsóbb, gyorsabb és jobb megoldást nyújtani, ez pedig egyenlő egy bank halálos ítéletével.
Egyes szereplők ráébredtek arra, hogy ez ledolgozhatatlan hátrányt jelenthet majd, így inkább szövetségre léptek az innovativ, digitális megoldásokat kínáló cégekkel. Minden pénzintézetnek el kell jutnia arra a pontra, amikor beismeri, hogy azt a lassú, nagy és konzervatív örökséget, amelyet eddig őrizgettek, meg kell bontani. Nem csak a belső folyamatok forradalmasítására gondol Hetényi Márk, hanem arra az érintetlen újító tehetségre is, amelyet eddig a rendszer nem vett figyelembe, pedig végig ott volt.
Egy középméretű bank számára egyértelműen jó döntés szerinte, ha partnerségre lép az innovatív cégekkel. A bank ügyfeleket tud hozni, a startup pedig azokat a digitális termékeket, amelyek kifejlesztése túl hosszú ideig tartana és túl sokba kerülne. A megújulás viszont elkerülhetetlen, hogy egy bank digitálissá váljon, ennek négy pillére van:
-
az ügyfélélmény fejlesztése, a régi folyamatokat a modern igényekre szabni (pl. papírmentes ügyintézés),
-
adatok: az ügyfelekről szóló hatalmas adatbányán ültek eddig a bankok, kihasználatlanul,
-
az ügyintézés és a belső struktúra egyszerűsítése
-
és egy átható kulturális váltás egy digitális bank irányába.
Honnan indultunk és hova jutunk?
Imre Zsombor, a társszervező CEE Fintech ügyvezetője arról beszélt, hogy eljött a Nagy Bumm a bankok számára is, csak észnél kell lenni. Minden adott a változáshoz: a technológia, a változó fogyasztói igények, a piaci struktúra változása és a szabályozói nyomás.
|
| Imre Zsombor - CEE Fintech. Fotó: Volom Sára |
Persze hosszú út vezet még egy teljes paradigmaváltásig a bankszektorban: egyelőre például csak nagyon kevesen tudtak mit kezdeni a “személyiségzavarral”. Míg kevesebb, mint három éve még ütötték a bankok a fintecheket, addig ma már mint szövetségesre, “testvérre” kell tekinteni. Ráadásul ott a sokszor említett biztonság kérdés is, amely a digitális világban hatalmas kérdőjelet jelent a szabályozónak is és a bankoknak is. Eljött tehát a forradalom ideje, de csak a bankokon múlik, hogy lesz-e nagy bumm.
Alig van pénz abban, ha máshogy fizetsz
Chris Jones a brit PSE Consultingtól néhány példát hozott arra, hogyan alakítják át a fintech startupok a brit fizetési területet.
Európában ez a legmodernebb piac, a világon a második legtöbb kockázati tőkét itt szórták el tavaly, 783 millió dollárt, az első helyen Kína és az Egyesült Államok áll holtversenyben 6,2 milliárd dollárral.
Jones 1 milliárd dolláros cégérték feletti példákat is hozott, amelyekről néhány éve még nem is hallott senki: a Funding Circle, a Transferwise és az IHS Markit is olyan unikornisok, amelyek a fizetési szokásainkat akarják megváltoztatni.
A PSE szakértője szerint ugyanakkor szomorú tendencia, hogy a fintechekre költött tőke mindössze hat százaléka megy a fizetési megoldások innoválására, de ennek jó oka van: Jones szerint horror belépni kezdőként a piacra a nagy kártyatársaságok uralma mellet. Ugyanis a plasztikkal igazában semmi gond sincs, minden fizetési ügyletet gyorsan és kényelmesen tudunk rendezni velük bárhol a világban. Jones példának az ApplePay-t hozta, amely veszít a felhasználóiból megjelenése óta. Miért? Mert a telefon lemerül, a bankkártya viszont nem. Ebből következik az is, hogy nincs igazán nagy innovációs lehetőség, de ami még rosszabb: nincs elég pénz az üzletben.
A brit szakértő ugyanakkor pozitívnak ítéli meg a környezetet, főleg a szabályozói oldal miatt: a PSD2, a GDPR bevezetésével új lehetőségek nyílnak, de talán a brit cégekre különösen nagy hajtóerővel hat egy jó struktúra kialakításához a Brexit. A britek EU-ből történő kilépésével kapcsolatban egyébként úgy jósol Jones, hogy egyik nagy pénzügyi szereplő sem hagyja el Londont, mindössze egy EU-s országban hoznak majd létre leányvállalatokat és onnan működnek tovább az unió területén.
Nem lesz egyszerű a váltás?
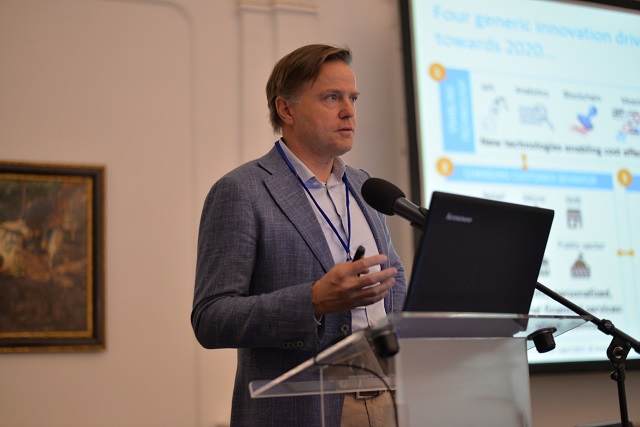
Douwe Lycklama, az Innopay digitális tranzakciókkal foglalkozó cég társalapítója hasonló véleményen van, mint brit kollégája. Ők is négy fő trendet látnak, amelyek mentén fejlődnek a pénzügyi szolgáltatások:
-
technológia: például az API, blockchain, analitika, mobil, M.I., IoT, Cloud technológiák. Ezek hatékonyabbá, olcsóbbá teszik a digitális átállást és szolgáltatást.
-
Változó fogyasztói szokások: személyre szabott digitális szolgáltatásokat kapunk bárhol, bármin, bármikor.
-
Ott a nyomás a fintech cégektől
-
Folyamatosan fejlődő szabályozás
|
| Douwe Lycklama, Innopay. Fotó: Volom Sára |
Douwe szerint azonban hiába beszélünk fintech forradalomról, a piaci struktúra négy sarka (fizető fél, kereskedő, kibocsátó, számlakezelő) még mindig nincs teljes kapcsolatban egymással.
A rengeteg fejlődés mellett tehát továbbra sem menne az üzlet például a kártyakibocsátók nélkül. A szakértő megjegyzi, hogy az online fizetési folyamat egyik legfontosabb pontja, a checkout (kassza), még mindig nincs eléggé kihasználva, és nagyszerű üzleti lehetőségeket rejt az a pár másodperc, amit ott eltölt a vásárló.
Reményei szerint a PSD2 szabályozás rendet rak és sztenderdizálja a ma ezerszínű fizetési folyamatokat. Azonban az, hogy felnyitják a bankokat, nem jelenti azt, hogy minden banki felhasználói adatot ismeretlen cégek használhatnak. Minden esetben meg kell győzniük ezeknek a cégeknek a pénzintézetet, hogy érdemes őket beengedni a rendszerbe, hiszen a személyes adatokat komoly jogszabályok védenek. Douwe szerint ezek a harmadik fél által gyártott pénzügyi applikációk minden esetben kérni fogják a beleegyezésünket az adataink megosztásában: vagy egy megszokott PIN-kódon keresztül, vagy biometrikus jóváhagyással (például ujjlenyomat).
Pénzügyi paradigmaváltás: még várat magára?
Az előadások utáni panelbeszélgetés során Douwe elmondta: a bankok szempontjából mindenképp megtörtént a nagy váltás: azzal, hogy megnyitják rendszereiket a kis cégeknek, végtelen lehetőségek tárulnak fel a bankok előtt az új termékek fejlesztésében, ugyanakkor bele is simulnak ebben a végtelen kínálatba. Hetényi Márk úgy vélte, az együttműködés ezekkel a cégekkel sokkal letisztultabb lesz - legalább is a kelet-közép-európai régióban. Ami szerinte nagy előrelépés, hogy nem kell végre hatalmas pénzeket költeni az ügyfélszerzésre az együttműködések miatt.
|
| Fotó: Volom Sára |
Chris Johnes azonban nem ért egyet, szerinte még nem tartunk ott hogy paradigmaváltásról beszélhessünk, mindössze egy technológiai innovációról van szó. Szerinte ugyanazok a kockázatok még mindig benne vannak a rendszerben, mint amelyek 2008-09-ben a gazdasági válságot idézték elő. Michal Mostowik a lengyel Prudentiztől szintén úgy véli, messze van még nagy áttörés, ő a biztonsági kérdések miatt aggódik. Egyelőre még nem sikerült ezeket a digitális identitásokat úgy kezelni, hogy azzal ne lehessen visszaélni, és amíg erre sem a szabályozó, sem a pénzügyi szektor nem tud választ adni, addig nem beszélhetünk gyökeres átalakulásról. Abban a résztvevők is egyetértenek, hogy a kockázat ott van: nem tudjuk, ki van az okostelefon másik végén, emiatt pedig óriási mértékben nő a csalás lehetősége.
A négy szakértő szerint megmarad a piaci struktúra négy sarka. Hetényi szerint ugyan nagyobb lesz a kapcsolat a felek között, de nem valósul meg a teljes interkonnektivitás. A nagy szolgáltatók megpróbálják majd beépíteni a saját fintech cégeiket a rendszereikbe, ezzel növelve a partneri szálakat, de nagy szerep hárul majd a közepes méretű cégekre, amelyek közvetítenek.


 Egy katona és civil társa „vállalkozása” volt.






