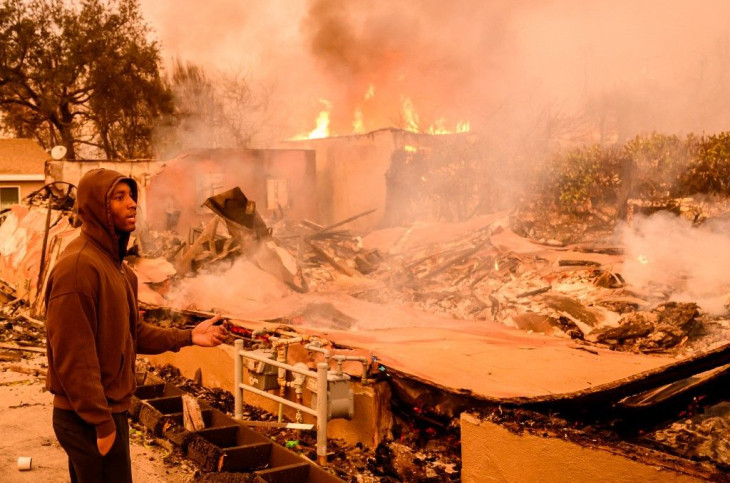
A pusztító Los Angeles-i erdőtüzekkel egy régóta fenyegető dolog beigazolódott: az éghajlatváltozás aláássa azokat a biztosítási rendszereket, amelyekre az amerikai lakástulajdonosok eddig támaszkodtak, hogy megvédjék magukat a katasztrófáktól. Ennek az összeomlása egyre inkább látszódik, ahogy a családok és közösségek az újjáépítésért küzdenek.
Egy másik fenyegetést azonban továbbra is kevesen ismernek fel: ez pedig az, hogy a tüzek eloltásán túl mindez a pénzügyi piacok stabilitására nézve is összeomlást jelenthet.
Több mint egy évtizede széles körben elfogadott, hogy az éghajlati kockázatokra az emberiségnek három választása van: alkalmazkodni, mérsékelni vagy elszenvedni. Bizonyos fokú szenvedés elkerülhetetlen – elvégre az emberek hozzászoktak, hogy a globális átlaghőmérséklet 1,6 Celsius fokkal emelkedett. Ezért olyan fontos, hogy a biztosítási piacok működjenek – hívja fel a figyelmet Gary W. Yohe gazdasági és környezeti szakértő a The Corversation-ben.
Fotó: Depositphotos
A biztosítótársaságokat gyakran gonoszoknak minősítik, de ha a rendszer jól működik, a biztosítók fontos szerepet játszanak a szociális jólét javításában. Amikor egy biztosító olyan díjakat állapít meg, amelyek pontosan tükrözik és jól kommunikálják a kockázatot – amit a közgazdászok „matematikailag méltányos biztosításnak” neveznek –, az segíthet az embereknek a kockázatok hatékony megosztásában. Így mindenki biztonságban van, a társadalom pedig jobb helyzetbe kerül – magyarázza a szakértő.
A dél-kaliforniai tüzek mértékével és intenzitásával azonban – amely részben az éghajlatváltozáshoz köthető, beleértve a 2023-as és 2024-es rekordmagas globális hőmérsékleteket is – fókuszba került egy óriási probléma: a növekvő éghajlati kockázat által érintett világban a hagyományos biztosítási modellek már nem érvényesek.
Így törte ketté a klímaváltozás a biztosítást
Történelmileg a biztosítási rendszer úgy működött, hogy a szakértők a múltbeli eseményekre támaszkodva megbecsülték, mekkora valószínűséggel történhet meg egy biztosított esemény. Ez alapján határozták meg, mennyit kell fizetnie egy adott lakás- vagy háztulajdonosnak. Ezt hívják „kockázatárazásnak”.
Amikor az amerikaiak hitelt vesznek fel lakásvásárlásra, a jelzáloghitelezők kötelezik őket, hogy bizonyos mértékű lakásbiztosítást is kössenek (ez Magyarországon is így van – a szerk). De az éghajlatváltozásnak köszönhetően a kockázatokat egyre nehezebb bemérni, a költségek pedig egyre katasztrofálisabbak. Ezért a biztosítók a nagy kockázatok miatt menekülnek több szövetségi államból, így Kaliforniából az állandó erdőtüzek és Floridából a hurrikánok miatt, hogy elkerüljék a veszteségeket.
„Világos, hogy új paradigmára van szükség” – jelenti ki a szakértő.
Korábban egy ilyen paradigma kezdetét Kalifornia úgynevezett FAIR (Fair Acces to Insurance) programja jelentette. Amikor ezt 1968-ban létrehozták, alapítói arra számítottak, hogy elegendő biztosítási fedezetet nyújt annak a néhány tulajdonosnak, akik nem tudtak normál biztosításokat kötni, mert különleges kockázatú ingatlanjaik vannak a szokatlan időjárás és a helyi éghajlat miatt.
A program fedezete azonban ingatlanonként 500 ezer dollár lehet – jóval kevesebb, mint a Los Angeles-i lakosok ezrei által jelenleg elszenvedett veszteségek. Csak az erdőtüzek első hetéből származó összes veszteség a becslések szerint meghaladja a 250 milliárd dollárt, ami azt jelenti, hogy ez lehet a szövetségi állam történetének egyik legdrágább természeti csapása.
És hogyan törheti ketté a biztosítási piac a gazdaságot?
Ez az állapot nemcsak a lakástulajdonosok és a közösségek számára veszélyes, de széles körű pénzügyi instabilitást is okozhat. Az elmúlt években a jegybankárok hasonló aggályokat fogalmaztak meg. Tehát beszélni kell a „pénzügyi dominóelv” kockázatairól.
Aki emlékszik a 2007-2009-es nagy gazdasági világválságra, tudja, hogy a lokális problémák könnyen továbbgyűrűzhetnek – emlékeztet a szakértő. Akkor az ingatlanpiac egy mesterségesen fenntartott magas áron omlott össze, és jelzáloghitelek milliói ragadtak be az Egyesült Államokban. Ezek után az ingatlanokat már nem értékelték túl a tulajdonosok a jelzálogkötelezettségeknél, így a legjobb választás az volt, hogy egyszerűen elhagyták a havi fizetési kötelezettségeket. (2009-ben az elemzők Magyarországon 1 százalékos gazdasági visszaesést prognosztizáltak, ami valójában 6,8 százalék lett).
A hitelezők kénytelenek voltak gyakran óriási veszteséggel lezárni az ügyleteket, és az ingatlanpiacok összeomlása az Egyesült Államokban globális recesszióhoz vezetett, amely az egész világ pénzügyi stabilitására negatív hatással volt.
A Fed 2020-ban arra figyelmeztetett, hogy „az éghajlatváltozás sajátosságai a pénzügyi rendszer sebezhetőségét is növelhetik”.
A régebbi időkben a Fed egy konkrét, éghajlaton alapuló esetet tűzött ki egy valószínűsíthető összeomlásra: ez a globális tengerszint-emelkedés mintegy 20 év alatt bekövetkező hirtelen, nagymértékű emelkedéséből eredő globális kockázata volt. Márpedig a Nyugat-Antarktisz jégtakarójának összeomlása ezt elő is idézheti, amihez a világ tengerpartjainak nem lenne elég ideje alkalmazkodni.
A Fed-nek most egy másik forgatókönyvet kell megfontolnia. A közelmúltban „stressz-teszteknek” vetette alá az amerikai bankokat, hogy felmérjék az éghajlati kockázatokkal szembeni sebezhetőségüket. Ezek során a Fed arra kérte a bankokat, hogy reagáljanak a hipotetikus, de nem valószínűtlen, éghajlaton alapuló kockázati forgatókönyvekre, amelyek az egész rendszer stabilitását veszélyeztetik.
Most fog kiderülni, hogy a stressztesztek tervei a valóságban is tudnak-e működni a hatalmas erdőtüzekkel szemben egy olyan városi területen, amely egyben a világ pénzügyi, kulturális és szórakoztató központja is.








