Március 23-a óta emelkedő üzemmódba kapcsoltak a világban a részvénypiacok. A 30 legnagyobb amerikai ipari vállalatot tömörítő részvényindex, a Dow Jones közel 30 százalékot jött fel a pár héttel ezelőtti minimumszintjéről. Ez az emelkedés a február végétől egy hónapig tartó esés felét ledolgozta, ami igen nagy eredménynek mondható.
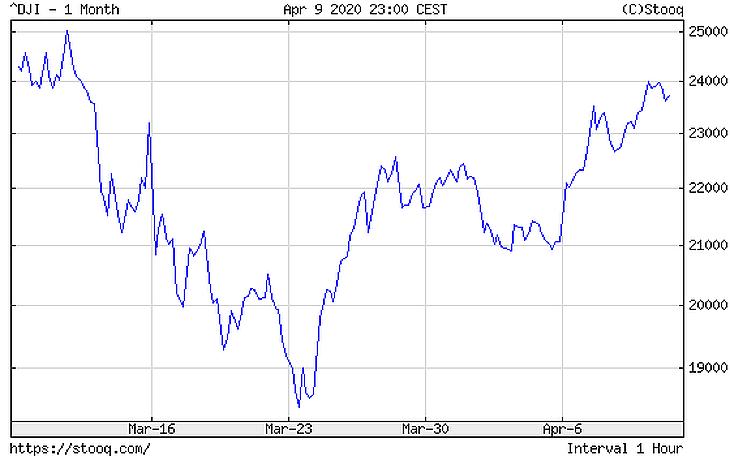
Február második felétől egy hónapig olyan erővel estek a részvényárak, mintha nem lenne holnap. Noha szinte minden szakértő és sajtóorgánum a koronavírus következményeként beszélt a kialakuló medve piacról, a szinte sosem látott gyorsaságú és mértékű esés okai között jelentős tényező volt a nagy jegybankok extra laza monetáris politikája nyomán kialakuló, a historikus értékelési átlagoktól elszakadó részvénypiaci buborék kipukkanása. A hatalmas, tőkeáttételes pozíciókon keresztül megjátszott bull piac nem egy szokványos korrekciós hullámban normalizálódott, hanem a vírus terjedése következtében leálló gazdaságok rémképével teljesen ellehetetlenítette azokat. Sajnos a mozgás mértéke és gyorsasága érthető volt a teljesen új egészségügyi, társadalmi, gazdasági helyzetben. A piac ilyen mértékű esésében jelentős szerephez jutott az a tény is, hogy az amerikai politika csak későn avatkozott be, meghozva a fájó, a gazdasági leállással fenyegető, de szükségszerű lépéseket.
Március 23-a óta azonban új piaci fázisba léptünk, illetve a szemünk láttára bontakozott ki egy új bika piac a tőzsdéken. Nem tévedés, technikai értelemben a szakértők már pár napja ismét bika piacról beszélnek. A világ jegybankjai eddig ismeretlen mértékű nagyságrendben és mélységben jelentettek be a gazdaság szereplőihez eljuttatni kívánt mentőcsomagokat, megelőzve a tömeges csődhullámot a gazdaságokban. A Fed több lépésben, egyesével is nagy erejű programokat jelentett be. Csak múlt csütörtökön 2,3 billió USD értékben jelentett be a kötvénypiacokat segítő intézkedést. Őrületes számok, őrült időkben.
A piaci szereplők, értékelve a közel 40 százalékos részvénypiaci áresést, a meghozott egészségügyi és gazdasági mentőcsomagok várható hatását, nem kis meglepetésre ismét vételekbe kezdtek. Nyilván jelentős short-zárások is segítették ezt a gyors és jelentős emelkedést. Ugyanakkor mára egyértelműen tapintható az óvatos optimizmus a vírus terjedésének sikeres megfékezésében (túl vagyunk a legrosszabbon), továbbá a májusban újraindítható gazdaságok jövőképe miatt a V alakú egészségügyi és gazdasági normalizálódásba vetett hit.
Ezt az optimizmust erősíti a jegybankok ultralaza monetáris politikája és a piacokra döntött hatalmas likviditás. Egyszerűen ezt úgy fogalmazhatjuk meg, hogy ismét kénytelenek kockázatos eszközökbe fektetni a piaci szereplők, hiszen csak követik a Fed-et, ami erősen korreláló részvény-áremelkedést is magával hoz, hozott.
Mostanra megosztottá váltak a piaci szakértők, hogy valóban lehet, szabad-e megalapozott bika piacban gondolkodni. Ritka jelenség, de egyszerre olvashatjuk, hallhatjuk azt, hogy „egyszer, egy emberöltőben fellépő vételi lehetőség” és „csak most jön az igazi esés”.
Az biztos, hogy a piacok új fázisban vannak. Ismét két irányú, azonban szélsőséges vélemények váltották fel az eddig csak áresést vizionáló apokaliptikus összeomlás képét.
Ebben a helyzetben érdemes azonban józan eszüket elővenni és elgondolkozni azon, hogy valóban reális lehetőség-e egy V alakú kilábalás. Ez a legfontosabb kérdés most véleményem szerint, ami minden más kérdést meg fog válaszolni később.
A kínai Vuhanban 76 nap után tudták a kijárási korlátozást feloldani. Nem a görbe ellaposítását tűzték ki célul, hanem a járvány elfojtását. 5 fős, kis csapatok vadászták a fertőzötteket, tehát kutatták és hajtották fel a vírushordozókat. Ezzel szemben a nyugati világ a görbe laposítását tűzte ki célul több oknál fogva is. A későn meghozott intézkedések miatt jelentős számú fertőzési gócpont alakult ki az országokon belül is. Ebben a helyzetben a fő cél már csak az egészségügyi ellátórendszer működőképességének megőrzése maradt, azaz a vírus lefolyását és terjedését minden eszközzel lassítani, hogy minél alacsonyabban lehessen tartani a mortalitási rátát.
Kérdés tehát, hogy lehet-e, szabad-e egy V alakú rendeződésben gondolkodni, hinni a G20 országaiban, ami alapvetően határozza meg, hogy mi történhet a világ tőkepiacain beleértve az EM országokat is?
Véleményem szerint - és erre sok példát láttunk - a piacok nem képesek hosszú távú vagy nehezen árazható kockázatokat kezelni. Bizonytalan piaci környezetben a rövid távú, de konkrét szempontok határozzák meg az árak alakulását. Főleg ennek köszönhetjük az elmúlt hetek piaci áremelkedéseit.
Azonban rövidesen beléphetünk a következő fázisba, amikor a piac újra árazni lesz kénytelen az elnyúló, jelentős gazdasági bizonytalanságokkal terhet kilábalási pályát. A piacoknak fel kell ismernie, hogy vakcina hiányában folyamatosan fel-fellángolnak majd az újraindított gazdasági tevékenységek mentén az újabb vírus-gócpontok; hogy a gazdaság szereplői nehezen és csak hosszú távon képesek fogyasztói szokásaikat normalizálni pszichés és jövedelmi okok miatt; hogy a megtakarítási ráta és tartalékképzés fontosabb lehet, mint a hitel alapú fogyasztás, költekezés; hogy a bizonytalan előre tekintő fogyasztói magatartás jelentős bizonytalanságot okoz a vállalatok gazdasági tevékenységében és annak várható eredményében. Amerikában belefutunk a 2020 Q1-es gyorsjelentési szezonba. Mértékadó elemzők szerint teljességgel lehetetlen előrejelezni, hogy milyen profit és profit-potenciál következik a fenti folyamatokból.
A fejlett részvénypiacok jövőbeli alakulása jelentős hatással van a feltörekvő országok (EM) gazdaságaira, így hazánkra és a forintra is. Az MNB múlt heti, látszólag szigorító lépései időben egybeestek a részvénypiaci esés korrekciójával, ami a legtöbb EM devizában is korrekciót (erősödést) hozott. Ez a nemzetközi háttér a stabilitás illúzióját adhatja átmenetileg forintnak is. Amint a piacok ismét esésbe váltanak, az EM devizák, így a forint is ismét nyomás alá kerülnek.
Múlt héten a lengyel kamatvágás híre jelentős zlotyi/forint korrekciót indított el, egy alapvetően a hosszú hétvége miatt már illikvid piacon. Ennek a hatásnak a kifutásával azonban a forint előtt is - csakúgy mint a legtöbb EM deviza előtt is - komoly nehézségek állnak, melyeknek már fundamentális gyökerei vannak.
Ha a G20 országokban elnyúlik a gazdaság valós újraindítása, az milyen hatással lehet az EM piacok és gazdaságok újraindítására? Ha az EM piacok az elmúlt években kiépült exportkapacitásaira nincs ilyen mértékben szükség, akkor ezen gazdaságok, piacok, devizák mire számíthatnak? Különös tekintettel arra, hogy ezen szegényebb országokban sokkal komolyabb egészségügyi katasztrófával néznek szembe a társadalmak, államok, gazdaságok a vírus terjedése okán.
Az EM országokban 2010 óta megduplázódott a hitelek, és főleg a dollár alapú hitelek állománya, azaz a deviza-eladósodottság mértéke jelentős (nem hazánkban).
Nem csoda, hogy ebben a helyzetben már több, mint 90 EM ország kért valamilyen formában segítséget az IMF-től, amire még szintén nem volt példa. Ha nem sikerül az EM országokból a tőke menekülését megállítani vagy jelentősen lassítani, az komoly problémákat jelenthet (a beszerzési láncokon keresztül) később a G20 országok gazdaságainak újraindításában is. A globális világgazdaságban kiépült egymásrautaltság hatalmas, amit a bezárkózó gazdaságpolitikák és mentőcsomagok nem lesznek képesek kezelni.
Összefoglalva:
Én azt várom, hogy a piac egy új, harmadik fázisba léphet hamarosan, amikor egy kevésbé volatilis, de hosszabb medve piacba vált át a mostani optimizmus. A nyugati országokban a vírus lefutása és a gazdaságok „újranyitása” csak lassan és elhúzva, sok lépésben oldható meg, melynek gazdasági következménye mélyebb és súlyosabb lehet, mint ahogy azt a piacok ma árazzák. Mindez új és elhúzódó nyomást fejthet ki az EM gazdaságokra és devizákra is, beleértve a forintot is. Az MNB eddigi lépései azonban fontos jelzések lehetnek a piacnak, és az EM devizák - különösen a régiós EM devizák - gyengülését vezető forint már lemaradó lehet a későbbi gyengülés hullámaiban.




 Rendkívül szoros a szenátorválasztás állása a korábban stabilan republikánus államban.




