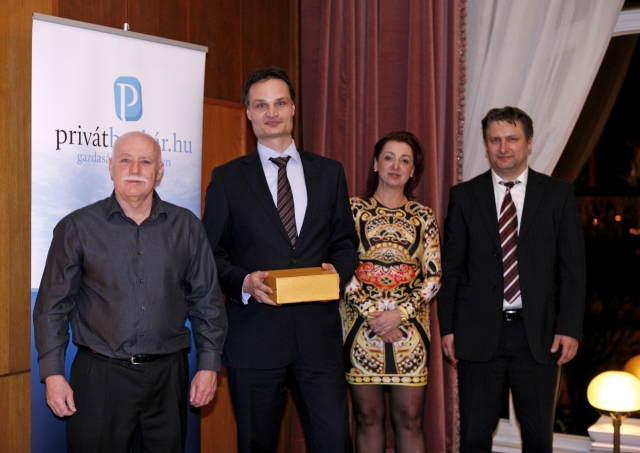
Privátbankár.hu: Az Aegon Alapkezelő a Privátbankár.hu Klasszis 2017 díjátadóján Az Év Alapkezelője díjat vehette át a szakma és a közönség szavazatai alapján. A díj elsősorban a 2016-os teljesítményért járt – milyen éve volt az alapkezelő cégeknek?
Kadocsa Péter: A tipikus alapkezelői válasz erre a kérdésre az: jó év volt, megcsináltuk, jöhetnek az új kihívások – az a jellemző ránk, hogy inkább előre tekintünk. Most viszont úgy érezzük, hogy a 2016-os egy tényleg nehéz év volt. Az alapkezelői szektor nehezen tudott bővülni, amiért részben a kettős állampapírpiac tehető felelőssé, de az ingatlanpiaci boom is vitt el a piacunkról megtakarításokat. Tulajdonosi szempontból akkor vagyunk sikeresek, ha növekedni tudunk – márpedig ha az ingatlanalapokat kivesszük a képletből, vagy ha csak a lakossági szegmenst nézzük akár az ingatlanalapokkal együtt is, akkor azt látjuk: a befektetésialap-piac zsugorodott Magyarországon.
PB: A piaci események sem könnyítették meg az évet a befektetőknek…
KP: Ha a piacot nézzük, akkor is nehéz évünk volt: több meghatározó, sorsfordító esemény is volt 2016-ban. Nyilván a Brexittel érdemes kezdeni, ami nem csak kimenetelében hozott váratlant, hanem a piaci reakció sem úgy alakult, ahogy azt előre várhattuk volna. Ezt követte az amerikai elnökválasztás a széles körben várttal ellentétes kimenetellel és az erre adott szintén váratlan piaci reakcióval – ez duplán bonyolította az évet az egész szakmának. Mi az Aegon Alapkezelőnél nem foglalkozunk ingatlanokkal, ezen a piacon kellett bővülnünk – az átlagnál sikeresebbek voltunk, növelni tudtuk a piaci részünket. Bonyolult volt ez az év, de egy ügyes hajrával sikerült jó hozamokat elérnünk az ügyfeleknek.
PB: Az egyik nehézségként említette a hazai állampapírokat, amelyek kockázatmentesen kínálnak viszonylag magas hozamot a kisbefektetőknek, elcsatornázva ezzel a megtakarítások egy jelentős részét. Hogyan lehet erről kommunikálni az ügyfelek felé?
|
| Kadocsa Péter, az Aegon Alapkezelő vezérigazatója |
KP: Alapvetően nem csak az jelenti a nehézséget, hogy jó ajánlattal áll elő az állam a lakossági befektetők számára. Emellett még az értékesítési csatornákat is érdekeltté teszi egy bőkezű ösztönzőrendszerrel abban, hogy jól fogyjanak az állampapírok. Ehhez jön pluszban az a nehézség, amit a piaci kettősség jelent: számunkra a kockázatmentes befektetés jóval alacsonyabb hozamszint mellett áll rendelkezésre, mint a lakosság számára. Így az alacsony kockázatú befektetési termékek körében gyakorlatilag lehetetlenné válik a verseny.
Nyugat-Európában vagy akár a régiónkban is az ügyfelek hozzászoktak ahhoz, hogy látható hozamot elérni csak akkor tudnak, ha valamekkora kockázatot is vállalnak. Nálunk viszont ez nincs így: két százalékos hozamot gyakorlatilag kockázat nélkül is ad a magyar állam a kisbefektetőknek. Nekünk így azt kell kommunikálnunk, hogy mégiscsak vállaljanak némi mérsékelt kockázatot a befektetők, cserébe magasabb hozamot kell elérnünk az állam által kínáltnál. Emellett jobb likviditást kínálunk a lakossági kincstárjegyeknél – a kkj futamidő lejárta előtti visszaváltásnál ugyanis elveszti a kamatot az ügyfél, befektetési alapnál viszont nincs erről szó. Itt azt kell mérlegelni, hogy az alacsony kockázat és a valamivel magasabb hozam érdekében 3-5 évre hajlandóak vagyunk-e lemondani a likviditásról.
Arra sem árt felhívni a figyelmet: az MNB 2017-ben 2,4%-os inflációt vár, ez a gyakorlatban azt jelenti, hogy azok a befektetők, akik rövid távra vesznek állampapírt, 2 százalékos hozammal, azok reálértéken akár veszíthetnek is rajta.
PB: Van arra jóslat, hogy az állam meddig hajlandó ilyen drágán eladósodni a lakosság irányába?
KP: Az állam szeretné az adóssága minél nagyobb részét a lakossággal finanszíroztatni, ezért kiemelt kamattal csábítja el a megtakarításokat. Ugyanakkor azért változott néhány dolog az elmúlt időszakban: az összes hitelminősítőnél a befektetésre ajánlott kategóriába kerültünk, így az igen drága finanszírozás egyre kevésbé indokolható. A másik kérdés az, hogy amennyiben van egy ilyen vonzó termék, ami eladja önmagát, kell-e az értékesítési csatornákat ilyen mértékben ösztönözni? Ezek a kérdések biztosan felmerülnek az államadósság-kezelőnél, ha az egyensúlyt ez alapján igazítják, akkor a terven felüli, elképesztő lakossági állampapírállomány-növekedés biztosan lassulni fog, ami egészségesebb helyzetet fog teremteni.
PB: Az ingatlanpiaci boom is az egyik torzító tényező a befektetési piacon – a hazai megtakarítók kockázati profiljába abszolút beleillik az ingatlan, és másról sincs szó, csak az árak folyamatos emelkedéséről, így érthető az ingatlanalapok felfutása is. De biztosan jól értik a magyarok az ingatlanpiaci befektetéseket, tanultak a válság során tapasztaltakból?
|
| Kadocsa Péter, az Aegon Alapkezelő vezérigazatója |
KP: Bár tény, hogy ez az általános hit, az ingatlan azért messze nem egy kockázatmentes befektetés. Tényleg nem volt olyan régen, amikor érdemi visszaesést láttunk az ingatlanpiacokon – akár a magyaron is, pedig azt biztosan nem nevezhettük túlárazottnak. Ezt a kockázatot hajlamosak vagyunk elfelejteni. A közelmúltban vásárolt fizikai ingatlanok azért nem hinném, hogy rossz befektetések voltak, egy mélypontról jövünk felfelé – igaz, hogy nagyon gyorsan, de nem szálltak el az árak.
Az ingatlanalapoknál is érdekes helyzet alakult ki. Amikor ezeket az alapokat fel kellett függeszteni, az abból adódott, hogy az alapok egy jelentős része likviditási problémákkal küszködött, nem tudta kifizetni a tömeges visszaváltásokat. Ebből alakult ki az a helyzet, hogy a ma hozzáférhető ingatlanalapok nagyon magas likviditással működnek, rengeteg likvid eszközt tartanak az ingatlanok mellett. Így inkább egy pénzpiaci alap és egy ingatlanalap hibridje jött létre a legtöbb esetben – a jelenlegi nagyon alacsony hozamkörnyezetben így nehezebb lesz az ügyfelek által elvárt hozamot produkálni.
PB: Ha már itt tartunk: a nagyon alacsony kamatkörnyezet viszont a bankbetétek felől a befektetési alapok felé terelheti az ügyfelek vagyonát, ami viszont jó hír önöknek.
KP: A betéti kamatok valóban elérték az elméleti mélypontjukat, nulla körül alakulnak, befektetési alternatívaként nem értelmezhetőek. Ezeknek a pénzeknek azonban a döntő részét - vagy 2016-ban akár egészét - a lakossági állampapírok fel is szívták. Ha mi egy aktívan kezelt termékünkkel – a példa kedvéért – a kockázatmentes kamatokon felül 3 százalékot szeretnénk teljesíteni, akkor a nullához viszonyítva összességében 3 százalékot érünk el – a lakossági állampapír viszont kockázat nélkül tud 2 százalékot. Ha a kamatok a világban elmozdulnának a nulla körüli szintekről, a kockázatmentes hozam 1 százalék körülire emelkedne, akkor már 4 százalékot tudna az aktívan kezelt alapunk – ez már vonzóbb lenne a 2 százalékkal szemben.
PB: A hangsúly akkor az aktívan kezelt alapokon van?
KP: A magyar ügyfelek nem szeretnének érdemben kockázatot vállalni, a kockázatmentesnél egy jobb hozamot aktivitással lehet elérni. A magyar piacon ebben a körben világszínvonalú termékek vannak. A globális részvényalapok esetében nem biztos, hogy Magyarországon kell keresni a világ legjobb termékét, az abszolút hozamú alapok tekintetében viszont nemzetközi összehasonlításban is kiemelkedő termékek állnak rendelkezésre, ráadásul versenyképes árazás mellett. Ilyen szempontból el vannak kényeztetve a magyar befektetők.
PB: Egy alapkezelő leegyszerűsítve úgy működik, hogy az ügyfél odaadja a pénzét, önök befektetik, hozamot érnek el, amit a költségek levonása után odaadnak neki. Ez a modell nem nagyon változott – létezik a vagyonkezelésben innováció, valamiféle újítás?
KP: Azt gondolom, hogy igen. Pusztán a jó hozam a múltban lehet, hogy elég volt, de ahogy haladunk előre, néhány éven belül ez már kevés lesz. Arra is szükség lesz, hogy meg tudjuk mondani, hogy milyen stratégia konzekvens végigvitelével értük el a hozamot egy megfelelő kockázatkezeléssel, megfelelő védelemmel – annak érdekében, hogy egyértelmű legyen: nem a szerencsének köszönhető a jó hozam, hanem a tudatos stratégiának.
A számlavezetésben viszont már korábban újítottunk: az Aegon online értékpapír számla 2011 óta érhető el a lakossági ügyfelek számára, ebben abszolút piacvezetők vagyunk a hazai alapkezelők között.
Abban viszont nem kell innováció, hogy a jó ötleteknek meg kell születniük – persze igyekszünk erősíteni a csapatot, a jó ötletekhez vezető módszertant, de tulajdonképpen ennek mindig is meg kellett lennie. Ezt kell kiegészítenünk azzal a növekvő transzparenciával, amire az ügyfeleknek egyre nagyobb igénye lesz a közeljövőben.
|




 Aki áresésre várt, annak csalódnia kell.




