A MÁP Plusz 2019-es érkezésekor, a nullás kamatkörnyezetet árnyékoló hozammentes időszakban volt utoljára példa arra, egy közel 5 százalékos garantált hozamot biztosító befektetés révén, hogy sok privátbanki portfólión belül 30-40 százalék fölé emelkedjen az állampapír-részarány. Ehhez hasonló történt az elmúlt hónapokban – mutatott rá lapunknak küldött közleményében a Blochamps Capital.
Nagy Márton nemzetgazdasági miniszter a hétvégén tette közzé, hogy 100 millió forint feltetti állampapírvagyonnal a 822 ezer számlát vezető ügyfélnek mindössze 1,35 százaléka rendelkezik, ám ez a 11 130 számlabirtokos a lakossági állampapír-állomány közel 24 százaléka felett diszponál. „Kérdés, hogy a MÁP Plusz új sorozata, aminek az átlagkamata a korábbi 4,95 helyett most 6,25 százalék, elegendően szexi ajánlat lesz-e a több száz milliárdos randevúra” – hívta fel a figyelmet Karagich István, a Blochamps Capital ügyvezetője.
Karagich István szerint minél erősebb a forint ezen a tavaszon, annál nagyobb az esély arra, hogy a jelentő állampapír-csomagot tartó tulajdonosok devizabefektetésbe forgatják át az állampapír-hozamokat, sőt a lejáró kötvények mellett további visszaváltásokat is kezdhetnek, s azokat szintén devizaalapú befektetésekbe forgathatják át. A Blochamps prognózisa szerint 400 forint körüli euró árfolyam esetén akár 5000 milliárd forint állampapír-hozam, lejárat és visszaváltás is új befektetést kereshet. (Ahogy az lapunk árfolyamtábláján látható, jelenleg egy euró 409 forint – a szerk.)
Ennek a pénznek a tizede érkezhet vissza – döntően kisbefektetőktől – a hosszú állampapírpiacra, s nagyjából 100-200 milliárd lesz az, amelyet a befektetők átmeneti jelleggel rövid állampapírba forgatva parkoltatnának. Az állampapír-forrású pénzek viszonylag csekély része – a Blochamps várakozásai szerint 50-200 milliárd forint érkezhet közvetlen részvénybefektetésbe.
Ugyanakkor erős forint esetén a szakember nem zárja ki, hogy ebben az esetben a nagy nyertesek, ahová akár 1500-2000 milliárd forint is átvándorolhat a devizás befektetési alapok, a devizakötvények, illetve közvetlen devizabefektetések lesznek, s ebben az esetben komoly kérdést jelent majd az, mennyi lesz az az összeg, amelyet külföldre visznek ki a tulajdonosok. Ez a szcenárió az Államadósság Kezelő Központ szempontjából a legnagyobb kihívás, hiszen az eddigi tapasztalatok azt mutatják, hogy a devizába helyezett megtakarítások alig térnek vissza forintba – emlékeztet a szakember.
A Blochamps modellszámítása szerint továbbra is erős állampapír-kitettséget a 410-420 forint körüli árfolyam és az extraprémiumot felkínáló állampapírakció együttes hatása hozhat. Ekkor ugyanis a 25 millió forint feletti megtakarítók több rétegére is a kivárás lehet a jellemző – a tanácsadó cég szerint akár 1000 milliárd forint is vándorolhat majd rövid államkötvényekbe. Ha 420 forint fölé gyengülne a forint, abban az esetben a pénzügyi szakértő szerint viszont komoly tétel tűnne el az állampapírpiacról – s a privátbanki ügyfelek inkább ingatlanvásárlásokba fognának.
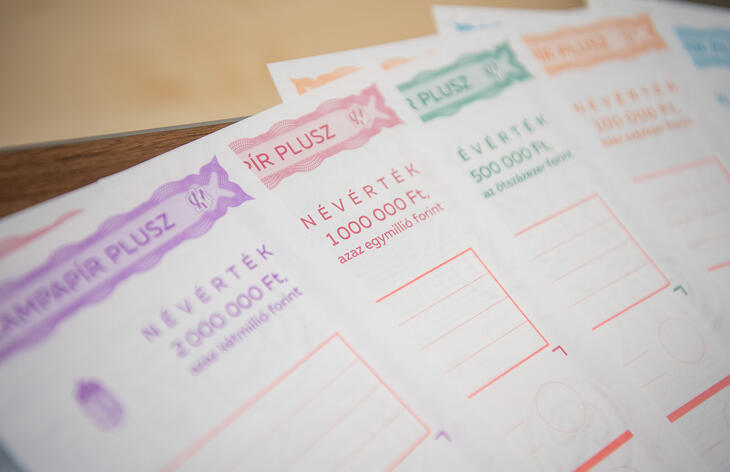
Fotó: MTI
A fenti prognózist ugyanakkor bármikor átírhatja az állam akkor, ha magas extrabónusszal kecsegető állampapírt dob piacra – hívja fel a figyelmet Karagich. Aki szerint erre a döntésre március-áprilisig van ideje a pénzügyi kormányzatnak – a januári lejáratok befektetői a kötvények indulásakor a jellemzően nagyobb összegekkel beszálló privátbanki ügyfelek voltak, akik a mostani visszaváltás után egyelőre még kivárnak. A következő 3 hónapban viszont az a több százezer kisbefektető is megjelenik majd a lejárati piacon, akiket akkoriban az állam plakátkampánya vont be, így rövidesen együttesen százezrek dönthetnek több ezer milliárdos téttel az állam további finanszírozásáról. Miután a nemzetközi piacokon is megdrágult a forráshoz jutás, 7-8 százalékos forinthozamot már nem olyan nehéz kínálni – más kérdés, hogy a pszichológiai faktor képes felülírni a matematikai tényszerűséget, így a sokszor nem reál, hanem nominális értékkel kalkuláló befektetők szemében egyelőre még az ilyen reálhozamok is az idei PMÁP 18 százalékos hozamához képest való komoly visszalépést jelentenek – emlékeztet Karagich.
A Blochamps szakértője szerint az állampapír-állomány kevesebb mint ötödét kitevő legalacsonyabb, 0-10 millió forintos megtakarítások esetében – ahol jellemzően az állampapírban lévő összeg számít családi biztonsági tartaléknak – várhatjuk, hogy a lejáratok ismét állampapír vásárlásba, míg a kiutalt hozamok fogyasztásba fordulnak, a privátbanki számlákon magasabb összegeket megtakarítók őrzött állampapírok esetében kicsi a valószínűsége annak, hogy a lejáratok és a kamatfizetés summái ne nézzenek alternatív befektetési eszközosztályt.
A forint erőssége mondhatja ki a döntő szót
A Nemzetgazdasági Minisztérium számításai szerint 2025-ben a lakossági állampapírok után 1700 milliárd forintnyi kamatfizetés válik esedékessé, valamint több, mint 1500 milliárd forintnyi lakossági állampapír jár le. Az idei államháztartási kvíz egyik fontos kérdése, hogy a nem lejáró, de az idéntől már számottevően kisebb kamatot fizető állampapírokból mekkora részt váltanak vissza tulajdonosaik, csak a Prémium Magyar Állampapír (PMÁP) különböző sorozataiban ugyanis közel 7000 milliárd forint lakossági pénz volt 2025 januárban – emlékeztet Karagich István, a Blochamps Capital ügyvezető igazgatója.
A Magyar Nemzeti Bank (MNB) kutatása szerint az idén kifizetett állampapírkamatok 47 százaléka köthet ki újra államkötvény-megtakarításokban, ám Karagich István felhívja a figyelmet, sok múlik azon, hogy a privátbanki szolgáltatók milyen alternatívát kínálnak az egyéb pénzügyi instrumentumokban az ügyfeleiknek.
Miután a lakossági állampapírvagyon hasonlóan koncentrált, mint a jegybanki statisztikákban kimutatott pénzügyi vagyon, nagy kérdés, hogy a privátbanki ügyfelek miként döntenek az állampapír-portfóliójuk sorsáról. Az MNB adatai szerint a háztartásoknál lévő pénzügyi eszközök kétharmada a felső 10 százaléknál található, amelyen belül a Blochamps vagyondeciliseket monitorozó felmérése szerint a legfelső 1 százalék birtokolja a háztartások pénzügyi vagyonának egyharmadát, a biztosítások nélküli klasszikus pénzügyi vagyonának 40 százalékát, illetve az állampapírvagyon negyedét.
Karagich szerint a fenti adatsorra figyelemmel kell értékelni azt, hogy a forint az elemzői vélekedések szerint az idei első negyedévben még bizonyosan gyengélkedik majd – a Blochamps prognózisa szerint az első félévben akár 425 forintos euró árfolyamot is láthatunk. Ha így lesz, akkor az állampapír-lejáratok és a forint árfolyam együttes hatására ugyan elmaradhat az egyes elemzők által prognosztizált drámai állampapír-kivonás, ilyen euró árfolyamnál ugyanis már jobb üzlet lehet megtartani a magyar állampapírokat, bezsebelve az euró-megtakarításokhoz képest még mindig magasabb hozamszintet, de biztosan megnövekszik az ingatlanbefektetések iránti igény.
Karagich szerint nagy kérdés, hogy az állam számára mennyire és milyen áron lesz fontos a lakossági állampapír állomány stabilizálása. A befektetők kamatérzékenységét jól mutatja, hogy az év elején – döntően a tartós befektetési számla (tbsz) számlákról kikerült összegek – legnagyobb része a jelenleg legmagasabb, évi 6,5 százalékos kamatot kínáló 3 éves Fix Magyar Állampapírba fektették, s egyelőre kevésbé preferálják az 5 évre 6,25 százalékot ajánló PMÁP-ot. Ha lesz tehát olyan állampapír akció, ahol az ügyfelek megkapják azt a 2 vagy akár 3 százalék körüli prémiumot, amelyhez az elmúlt években hozzászoktatta őket a nagyvonalú állampapír-árazás, akkor a jelenlegi forintárfolyam mellett egészen biztos, hogy nem kell az államnak komoly tőke visszafizetésben gondolkodnia. Más kérdés, hogy megéri-e ezt a hozam-többletet kifizetni akkor, ha a másik oldalon a fogyasztás felpörgetése is cél – amit viszont árnyalhat az a kép, hogy a privátbanki portfóliókban tartott állampapír pénzek –a teljes állomány 58 százalékát kitevő döntő része, hosszútávú funkciójánál fogva egész biztos nem fogja növelni a fogyasztást. A dilemmát egész biztosan árgus szemmel vizsgálják az Államadósság-Kezelő Központban.



 A vezető részvények vegyesen teljesítettek. Elsősorban a kőolajár emelkedése nyomta rá a bélyegét a kereskedési hangulatra.







