4p

A magyar infláció-követő kötvények nagyon kedvezőek, de nem páratlanok a világban. Az USA-ban például a jelenleg kapható hasonló termék évi hét százalékos kamatot fizet, de hátránya, hogy ez csak az inflációt fedezi, nincs afeletti kamatprémiuma. Viszont vannak nagy előnyei is, mint a folyamatos tőkésítés és a hosszú futamidő.

Amint már többször beszámoltunk róla, a magyar infláció-követő államkötvények nagy valószínűséggel utolérik majd a pénzromlást, mivel kamatuk kiemelkedően magas, az európai átlaghoz képest mindenképpen. Jelenleg például öt éves forintos infláció-követő kötvényt 4,55 százalékos, eurósat pedig 4,40 százalékos kamattal lehet kapni.

Így meglepetésként hathat, hogy az USA-ban jelenleg sokkal magasabb, 7,12 százalékos kamatot fizetnek a lakosságnak értékesített úgynevezett “I Kötvényekre” (I Bonds). Ez úgy jön ki, hogy fél év inflációját évesítették, de ez a kamat csak fél évre szól. Májusban új kamatmegállapítás lesz, és ha a prognózisoknak hihetünk, attól kezdve alacsonyabb kamat várható.
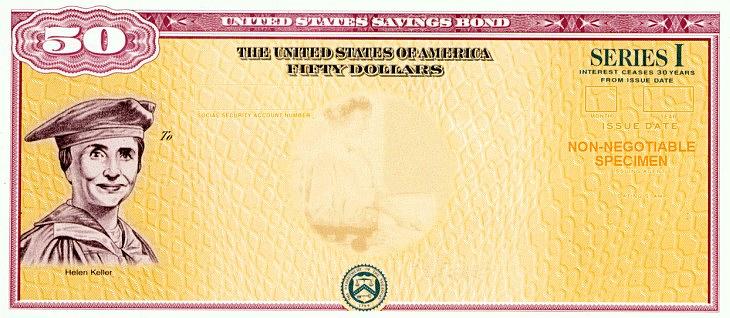
Régebbi amerikai I Bond állampapír (Wikipedia, Public Domain)

Kamatprémiumot most nem kapnak

Az amerikai kötvények kamata, nagyon hasonlóan a magyar PMÁP (Prémium Magyar Állampapír) és PEMÁP (Prémium Euró Magyar Állampapír) infláció-követő sorozatokhoz, egy fix és egy változó részből áll. A változó az inflációval egyenértékű, a fix-et pedig időről időre újra megállapítja az ottani Pénzügyminisztérium (US Treasury). A fix rész persze a futamidő alatt nem változik (ahogy a hazai “kamatprémiumok” sem.)

Jelenleg azonban nincs fix része, pontosabban a fix kamat mértéke nulla a 2020 tavaszi nagy koronavírus-válság óta. Így csak az inflációt fizeti ki, pozitív reálkamatot nem. Annyiban viszont nagyon praktikus, hogy a kötvény viszonylag gyorsan alkalmazkodik az inflációhoz, félévente van kamatmegállapítása, nem olyan nagy késéssel, mint egyes hazai kötvényeknek. Lásd:

Praktikusan automatizált újrabefektetés

Egy nagy előnye az amerikai befektetésnek, hogy az elért kamatot félévente tőkésíti, nincs időközi kamatfizetés. Ez egyrészt kamatoskamat-hatást eredményez, ami növeli a megtérülést. Másrészt pedig nem kell a kamatok újra befektetésével vagy felvételével vesződni.

Aki már töprengett a magyar Webkincstár éktelen bikkfanyelven megfogalmazott, rideg és rejtélyes menüpontjai előtt, vagy van már a számláján a kamatfizetések miatt keletkezett tucatnyi különböző töredék állampapír-csomagocska, az tudná ezt értékelni.

Az amerikai kötvények visszaváltási értékének házilagos megállapításához pedig egy praktikus internetes kalkulátort lehet használni.

Korlátozások is vannak

Az amerikai I Bondokból azonban egy személy elektronikusan, internetes rendszerben csak tízezer, papíros, nyomtatott formában pedig további ötezer dollárért vehet (tehát összesen 15 ezer dollárért), naptári évenként értve.
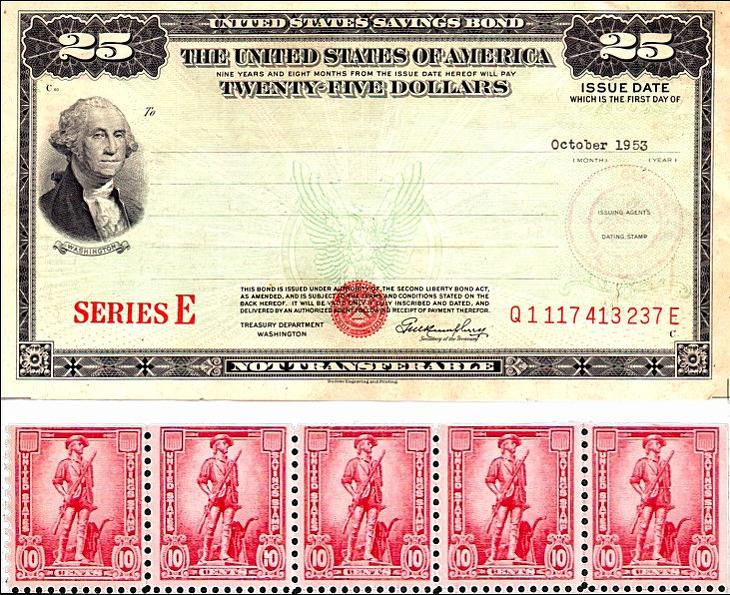
Régi amerikai állampapír “takarékbélyegekkel” (Wikipedia, Public Domain)

Ez jelentős korlátozás, hiszen az országban a minimálbérek is havi 1500-2000 dollár (490-655 ezer forint) körül vannak, de a háztartások 30 százaléka százezer dollár felett keresett egy évben. Elvileg ez is az alacsonyabb keresetűeknek kedvez, mert ők fizetésük nagyobb részét tudják infláció ellen védetté tenni (már ha tudnak félretenni).

További fontosabb I Bond-paraméterek:

  • Egy évig nem lehet visszaváltani.
  • Öt évnél hamarabb visszaváltva az utolsó három havi kamat elvész.
  • Öt év után levonás nélkül vissza lehet váltani, és összesen 30 évig (vagy visszaváltásig) kamatozik a befektetőknek.
  • Szövetségi jövedelemadó is terheli a kamatot (emiatt egyébként a papír szintén az alacsony jövedelműeknek kedvezőbb).
  • Ám ha a kamatbevételt oktatásra fordítjuk, akkor mentesül az említett adó alól.
  • A magyar inflációs állampapírokhoz hasonlóan a változó kamat sohasem lehet negatív, mínuszos infláció esetén is legalább nulla lesz.

Tíz százalék feletti dollárkamat?

Igazán nagyon jól azok az amerikaiak jártak, akik még 1998-2001-ben vásároltak az értékpapírokból, és máig megtartották. Akkor ugyanis még 3,0 és 3,6 százalék közötti fix kamatrészt (prémiumot) is megállapítottak az I Bond-okra. Ezért ezek tulajdonosai most évi tíz százalék feletti dollárkamatot kapnak. (De a legnagyobb előnyük, hogy bő húsz évig folyamatosan pozitív és jelentős reálkamatot kaptak.)

Összességében a kötvények több szempontból praktikusabbak vagy jobbak, mint a hazai infláció-követő papírok, más szempontból viszont kedvezőtlenebbek. A kétféle recept vegyítéséből egész jó menüt lehetne összeállítani. Az biztos, hogy a magas és emelkedő infláció mellett az átlagember számára érdemes lehet inkább infláció-követő papírokba fektetni, mint fix kamatozású eszközökbe.

(Fő források: US Treasury, CNBC)

A Privátbankár.hu Kft. (privatbankar.hu) nem minősül a befektetési vállalkozásokról és az árutőzsdei szolgáltatókról, valamint az általuk végezhető tevékenységek szabályairól szóló 2007. évi CXXXVIII. törvény („Bszt.”) szerinti befektetési vállalkozásnak, így nem készít a Bszt. szerinti befektetési elemzéseket és nem nyújt a Bszt. szerinti befektetési tanácsadást a felhasználói részére. A privatbankar.hu honlaptartalma ("Honlaptartalom") a szerzők magánvéleményét tükrözi, amelyek a privatbankar.hu közzététel időpontjában érvényes álláspontját tükrözik, amelyek a jövőben előzetes bejelentés nélkül megváltozhatnak. A Honlaptartalom kizárólag tájékoztató jellegű, az érintett szolgáltatások és termékek főbb jellemzőit tartalmazza a teljesség igénye nélkül és kizárólag a figyelem felkeltését szolgálja. A megjelenített grafikonok, számadatok és képek kizárólag illusztrációs célt szolgálnak, azok pontosságáért és teljességéért az privatbankar.hu felelősséget nem vállal. A Privátbankár.hu Kft, mint a privatbankar.hu honlapjának üzemeltetője, továbbá annak szerkesztői, készítői és szerzői kizárják mindennemű felelősségüket a Honlaptartalomra alapított egyes befektetési döntésekből származó bármilyen közvetlen vagy közvetett kárért. Ezért kérjük, hogy a befektetési döntéseinek meghozatala előtt mindenképpen több forrásból tájékozódjon, és szükség esetén konzultáljon személyes befektetési tanácsadójával. A Privátbankár.hu Kft. (privatbankar.hu) az adott pénzügyi eszközre általa tájékoztató céllal készített Honlaptartalomból esetlegesen következő ügyletkötésben semmilyen módon nem vesz részt, és így a függetlensége megőrzésre kerül. Mindezekből következik, hogy a Honlaptartalmával vagy annak közreadásával a Bszt., valamint az annak hátteréül szolgáló, az Európai Parlament és a Tanács 2004. április 21-én kelt, 2004/39/EK számú, a pénzügyi eszközök piacairól szóló irányelve („MIFID”) jogszabályi célja nem sérül.


Részvényárfolyamok

részvény ár min max változás vétel eladás forgalom deviza dátum idő
OTP 40250 39110 41060 +0,68% 0 0 51 746 934 640 HUF 2026-10-02 17:14:15
MOL 4852 4818 4950 +0,46% 0 0 4 381 082 634 HUF 2026-10-02 17:05:15
MTELEKOM 2520 2520 2548 -1,56% 0 0 1 214 125 038 HUF 2026-10-02 17:08:08
RICHTER 12230 12230 12490 -1,37% 0 0 1 795 438 580 HUF 2026-10-02 17:05:28
OPUS 250 250 275 -2,53% 0 0 63 720 919 HUF 2026-10-02 17:13:02
A fentiek 15 perccel késleltetett adatok, melyeket a Portfolio TeleTrader Kft., a Budapesti Értéktőzsde hivatalos adatszolgáltatója biztosít számunkra.

LEGYEN ÖN IS ELŐFIZETŐNK!

Előfizetőink máshol nem olvasott, higgadt hangvételű, tárgyilagos és
magas szakmai színvonalú tartalomhoz jutnak hozzá havonta már 1490 forintért.
Korlátlan hozzáférést adunk az Mfor.hu és a Privátbankár.hu tartalmaihoz is, a Klub csomag pedig a hirdetés nélküli olvasási lehetőséget is tartalmazza.
Mi nap mint nap bizonyítani fogunk! Legyen Ön is előfizetőnk!

Állampapír / Kötvény NIncs itt semmi látnivaló, csak plusz 4 ezer milliárd forint kell
Privátbankár.hu | 2026. október 2. 10:23
A harmadik negyedévben az állampapír piacot összességében az emelkedő fejlett piaci hozamokkal párhuzamosan feljebb tolódó hazai hozamok mellett is erős aukciós kereslet jellemezte. Mindezek eredményeképp szeptember végére az időarányos mértékét meghaladó volumenben teljesült az Államadósság Kezelő Központ Zrt. 2026. szeptemberében aktualizált finanszírozási terve.
Állampapír / Kötvény Több mint egymillió embert érintő változást jelentett be a Magyar Államkincstár
Privátbankár.hu | 2026. október 1. 08:45
Októberben új biztonsági és jogszabályi megfelelési folyamatot vezet be a Magyar Államkincstár az online forgalmazási felületein (WebKincstár és MobilKincstár), a változás az újonnan rögzített kiutalási bankszámlákat érinti – írja tájékoztatójában az államkincstár. 
Állampapír / Kötvény Dollár, euró, forint: a szakértők megnevezték a legjobb kötvényeket
Privátbankár.hu | 2026. szeptember 25. 14:59
A globális kötvénypiacokon tapasztalható drasztikus hozamemelkedés teljesen átírja a befektetési szabályokat, komoly nyomás alá helyezve a hosszú lejáratú papírokat és a részvénypiacokat. Az SPB Befektetési Zrt. szakértője szerint ebben a bizonytalan környezetben most a rövidebb futamidejű instrumentumokkal lehet stabilizálni a portfóliókat. De melyek most a legvonzóbb dolláros, eurós és forintos lehetőségek, és miért válhat Kína a meglepetésszerű menekülőúttá?
Állampapír / Kötvény Öt kérdés a magyar állampapírokról – hogy ne legyenek álmatlan éjszakáink
Eidenpenz József | 2026. szeptember 20. 11:47
Az állampapírok továbbra is az egyik legjobb eszköznek számítanak az infláció elleni harcban, és a vásárlóik köre folyamatosan bővül. A kisbefektetők általában ugyanazokat a kérdéseket teszik fel újra és újra. Biztonságos? Kifizetődő? Rövid távra is jó?
Állampapír / Kötvény A Kincstár elárulta: ennyi pénzt tartunk állampapírban
Privátbankár.hu | 2026. szeptember 11. 12:51
Tovább erősödik a Magyar Államkincstár szerepe a hazai megtakarítási piacon: az állampapír-befektetéssel rendelkező ügyfelek száma meghaladta az 1,2 milliót, a Kincstárnál tartott állampapír-állomány pedig túllépte a 11 ezer milliárd forintot. Az eredmények visszatükrözik az ügyfelek bizalmát az állampapír-befektetések és a Kincstár által nyújtott korszerű, online is elérhető szolgáltatások iránt.
Állampapír / Kötvény Fordulóponthoz érkeztünk, szétváltak az állampapírhozamok Magyarországon
Eidenpenz József | 2026. szeptember 9. 10:29
Válság, válság, válság – hangzik a sajtóban. A rövid futamidejű magyar papírok kamatait még lefelé húzzák a kamatcsökkentési várakozások, a hosszabb kötvények hozamaiban azonban egyre inkább a nemzetközi események és a hazai kockázatok tükröződnek. Ez fontos figyelmeztetés lehet, a lakossági állampapíroknál sem érdemes arra számítani, hogy a kamat örökké csökkenni fog.
Állampapír / Kötvény Egy új Lehman-válság jeges lehelete érződik
Eidenpenz József | 2026. szeptember 7. 14:31
Két-három évtizede nem látott szintre emelkedett a világ legnagyobb gazdaságainak állampapírpiaci hozamszintje, ami sokkal nagyobb probléma, mint korábban, mert most az adósságok mennyisége is nagyobb. Lassan az összes kiadás kamatokra megy el. Valakinek ezt meg kell fizetnie – lehet, hogy mi leszünk azok?
Állampapír / Kötvény Az Egyesült Államok foghatja satuba Varga Mihály kezét
Király Béla | 2026. szeptember 1. 05:46
Az MNB kamatvágási ciklusa ugyan a legutóbbi ülésen is folytatódott, ám a napokban olyan történt, ami akár megszakíthatja a folyamatot. Az Egyesült Államokban a jegybank új vezére pénteken olyan nyilatkozatot tett, ami miatt a piac kamatemelést kezdett árazni, ez pedig számos jegybank helyzetére lehetne érdemi hatással.
Állampapír / Kötvény Ez lehet az évtized üzlete: az intézményi állampapír
Herman Bernadett | 2026. augusztus 27. 11:48
Miközben a lakossági megtakarítások jelentős része továbbra is a FixMÁP és a MÁP Plusz konstrukciókba kerül, most már egyáltalán nem biztos, hogy a lakossági papírok a legvonzóbb befektetések. A hozamgörbe normalizálódása, a csökkenő rövid távú kamatok, valamint az euróbevezetéssel kapcsolatos várakozások miatt vonzóbb lehetnek az intézményi államkötvények.
Állampapír / Kötvény Az állampapírokról mindig ugyanaz a szó jut az eszünkbe: TINA
Eidenpenz József | 2026. július 17. 11:31
Pár hónap alatt sokat csökkentek a lakossági állampapírkamatok Magyarországon, ennek ellenére az állampapírnak még mindig nincsen igazi kihívója az alacsony kockázatú befektetések között. A mérsékelt infláció fényében a kisbefektetők így is jól járhatnak. Ebben szerepe van az adózásnak, de annak is, hogy a bankok sem halmozzák el jó ajánlatokkal az átlagembert.
hírlevél
Ingatlantájoló
Együttműködő partnerünk: 4iG





