7p
Az alacsony kamatok miatt nem lehet csak bankszámlánkra hagyatkozni, ugyanakkor csalók is lesnek a pénzünkre. Hasznos, ha valaki ki tudja számolni különböző befektetések hozamát, most hat, gyakran előforduló hétköznapi esetet mutatunk be.

Tízmilliárd forint feletti, legalább kétezer befektetőt érintő befektetési csalásról számoltak be a napokban az MNB illetékesei. „Az alacsony kamatkörnyezetben, növekvő kockázati éhség mellett elszaporodhatnak a hasonló esetek, ahol rosszhiszemű csalók igyekeznek kihasználni az ügyfelek helyzetét” – mondták el. Azt is hozzátették, hogy az áldozatok általában alacsonyabb pénzügyi műveltséggel rendelkező kisemberek.

A Privátbankár gyakran közöl olyan cikkeket, amelyek ismeretterjesztő, oktató, „edukatív” jelleggel bírnak. (Egy gyűjtemény ezekből itt található.) Most ismét visszatérünk a hozamszámítás kérdésére, nem feledkezve meg a legújabb botrányról sem. Érdemes lehet előtte átfutni korábbi két, hozamszámítással foglalkozó cikkünket is itt>>>, valamint itt>>>.

1. Kamatozó Kincstárjegy, a kedvenc

A hazai kisbefektetők egyik kedvenc befektetése volt az utóbbi 1-2 évben a Kamatozó Kincstárjegy, amely egy egyszerű, egy éves, a végén egy összegben tőkét és kamatot fizető lakossági kötvény. Szeptember 1. és 5. között évi 2,5 százalékos kamattal lehet megvenni, hozama azonban mégsem pontosan annyi. A befektetők ugyanis kifizetnek érte tízezer forintot, mondjuk, ötödikén pénteken, de 2015. szeptember 9-én jár le, azaz a gyakorlatban kicsivel több, mint egy éves. Egészen pontosan 369 napos.
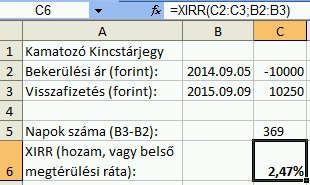
Számolhatunk úgy is, hogy a kamatot (2,5 százalék vagy 250 forint) elosztjuk 369-el, majd megszorozzuk 365-el. Éven túl azonban kamatos kamatot szoktak számolni, igaz, a kettő között ebben az esetben elhanyagolható a különbség. Használhatjuk erre a korábbi cikkeinkben is említett XIRR Excel-, illetve Open Office-függvényt. (Magyarítva egyes verziókban XBMR.) Az eredmény mindegyik esetben 2,47 százalék lesz. Ezt egyébként a Kamatozó Kincstárjegy dokumentumaiban is jelzik, az úgynevezett EHM (Egységes Hozammutató) ugyanis ott is 2,47 százalék.

2. Bármely kötvény hozama

Az említett XIRR függvény szinte bármely befektetés hozamának kiszámítására alkalmas, persze kötvényekére is. Ha egy most induló kötvény ára 10 000 forint, és minden évben kifizet öt százalék kamatot, a végén meg még a 10 000 forintot is visszafizeti, akkor világos, hogy hozama öt százalék. De ez a ritkábbik élethelyzet. Ha nem pont kerek évek vannak hátra a lejáratig, ha nem mindig egyforma az összeg, vagy például a tőkét két részletben fizeti vissza, akkor már bajban vagyunk.
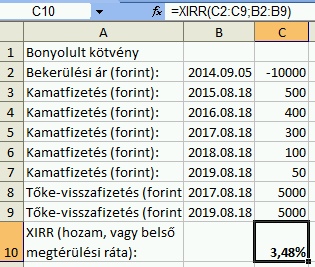
Minden ilyen helyzetben csak annyi a dolgunk, hogy pontosan felírjuk a kötvény pénzáramlásait, és ráeresztjük az említett függvényt. Például vegyünk egy olyan – képzeletbeli – kötvényt, amely két részletben fizeti vissza a tőkéjét, 2017-ben és 2019-ben, kamata évi öt százalékról fokozatosan csökken egy százalékra, az első kamatfizetés pedig nem pont egy év múlva következik. Ránézésre ennek bajos lenne megmondani a hozamát, a függvényünk viszont egyből kidobja, hogy 3,48 százalék. Nálunk ritkák ugyan az ilyen bonyolult kötvények, külföldön azonban gyakran találkozhatunk velük.

3. Havi kilenc százalék fixszel…

A cikk elején említett befektetési csalás során a csalók – akik pilótajáték-szerű szervezetet működtettek, ahol az új befizetők pénzéből fizették ki a korábbiakat – havi kilenc százalékos hozamot ígértek. Hasonlítsuk ezt össze az egy éves lakossági állampapír 2,47 százalékával!
A havi kilenc százalék még kamatos kamat nélkül is évi 108 százalék, kamatos kamattal pedig már 180 százalék. (Itt 1,09-et kell a 12. hatványra emelni, majd levonni az eredményből egyet.) Ez az állampapír hozamának 44-szerese. Élénk gazdasági növekedés idején, úgy tíz éve pedig nagyvállalataink és bankjaink a saját tőkéjük 20-30 százalékát érték el nyereségként évente.

Ekkora, 100-200 százalékos nyereség elérése hosszabb távon bármely gazdasági ágban szinte lehetetlen, talán a kábítószer- és a fegyverkereskedelmet kivéve. Furcsa, hogy ennek alapján az ügyfelek nem fogtak gyanút. Legtöbbjük számára azonban a valós hozam várhatóan mínusz száz százalék közelében lesz, mert a beszedett pénznek csak kis része került elő.

4. A kamatos kamat-trükk

Alacsony kamatoknál és rövidebb távon nincsen túl nagy jelentősége, hogy kamatos kamatot számolunk valamire, vagy sem. A kilencvenes évek sokszor évi 30 százalékot is meghaladó, vagy az előző évtized gyakran tíz százalék feletti kamatai mellett már sokkal inkább lényeges. Ezt nemegyszer meg is próbálták kihasználni a kisbefektetők megtévesztésére.
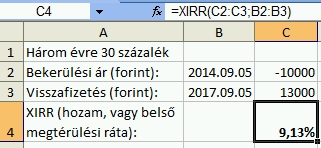
Például, ígérjünk három évre 30 százalékos kamatot. Ez persze csak kamatos kamat használata nélkül évi tíz százalék, de éven túl minden elterjedt szokvány és szabvány kamatos kamatot ír elő.

Így számolva már csak 9,14 százalékot kapunk. Ez úgy jön ki, hogy 1,3-ból köbgyököt vonunk, avagy 1/3-ik hatványra emeljük, amit fejlettebb zsebszámológépek is pár gombnyomással tudnak számolni. De ráereszthetjük kedvenc XIRR-függvényünket is.

5. Mit érhetsz el egy lakással?

De nem csak kötvényeknél érdemes megtanulni hozamot számolni, sok más élethelyzetben is, napelemek vagy szigetelés megtérülésétől kezdve a lakáskiadásig. Tegyük fel például, hogy veszünk tízmillióért egy kis lakást, amit nettó 50 ezer forintért tudunk kiadni. Akkor öt százalék lesz a hozamunk?
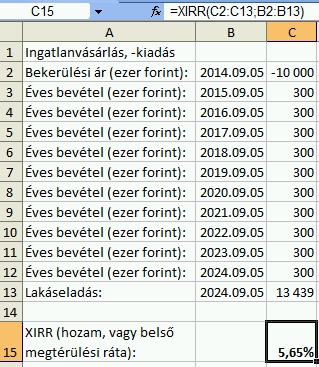
Attól függ, mennyit ér majd a jövőben a lakás. Ha csak ugyanennyit – mert nem mennek fel a lakásárak, vagy mennek ugyan, de a lakást közben lelakják és felújítandóvá válik –, akkor valóban öt százalék a hozam. De mi van, ha közben felújítási alapot képezünk, és a lakásárak is lépést tartanak az inflációval?

Tegyük fel, hogy tíz évre gondolkodunk, a bérletidíj-bevétel felét félretesszük egy alapos felújításra, amit el is végzünk a tíz év elteltével. A lakásárak pedig legalább az inflációval lépést tartanak, amely – ennyi az MNB inflációs célja – évi három százalékra rúg majd átlagosan. Amint a táblázatból látszik, így tíz év múlva 13,4 millióért kelne el a lakás, és a befektetés 5,65 százalékos megtérülést hozna.

Lehet, hogy becslésünk túl óvatos volt, de sokféle lakás van, és mindenki magának változtathatja a paramétereket. Az adásvételek adójával, illetékekkel, a kiadás nehézségeivel és kockázataival – nem fizető lakó, üresen álló bérlemény – sem számoltunk.

6. Mit hoz nekünk a NYESZ?

Aki legalább 500 ezer forintot helyez el NYESZ-számlán (Nyugdíj Előtakarékossági Számlán), az alapesetben százezer forint szja-visszatérítést kap, amit a NYESZ-számlára utal az adóhivatal. Ám csak akkor kapjuk meg ezt az összeget, ha nyugdíjba megyünk.

Tegyük fel, hogy valaki tíz év múlva, 2024. végén megy nyugdíjba, és most kezd rá takarékoskodni. Befektet félmillió forintot most decemberben, és pár hónap múlva visszakapja a százezer forint adót. (Érdemes korán megcsinálni a bevallást.) Az egyszerűség kedvéért azt feltételezzük, hogy így hatszázezer forintja egységesen tíz évig kamatozik majd, évente három százalékkal.
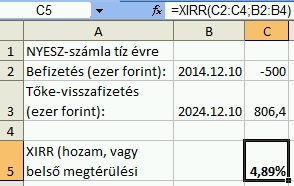
Ebben az esetben az adó-visszatérítés, az eredeti félmillió és a kettő együttes kamatai 806 ezer forintra rúgnak majd (kamatos kamattal mintegy 34 százalék a hozam), a teljes futamidőre pedig mindent összevetve 4,89 százalékos megtérülés adódik. Hosszabb futamidőnél alacsonyabb, rövidnél magasabb lesz ez az érték, kipróbálhatjuk saját nyugdíjba vonulásunk idejével.

A három százalékos hozam azonban itt is óvatos becslés, lehet magasabb is, a jelenleg kapható három és öt éves inflációkövető államkötvények például ennél többet fizetnek. Sőt, 2023-as, illetve 2025-ös lejáratú, fix kamatozású államkötvényeket kisbefektetőknek jelenleg 3,77, illetve 4,06 százalékos hozammal árulnak az Államkincstárnál. (Igaz, ott NYESZ-számlát nem lehet nyitni, de bankoknál igen, és ott is érdemes már állampapírok iránt érdeklődni.) A kisbefektetőknek azonban inkább a változó kamat ajánlható, vagy egy vegyes portfólió.

Részvényárfolyamok

részvény ár min max változás vétel eladás forgalom deviza dátum idő
OTP 42430 41510 42450 +1,90% 0 0 11 119 218 770 HUF 2026-10-16 17:14:17
MOL 5075 5010 5080 +0,50% 0 0 3 347 695 400 HUF 2026-10-16 17:05:23
MTELEKOM 2692 2656 2718 +1,20% 0 0 1 852 697 934 HUF 2026-10-16 17:05:15
RICHTER 12470 12460 12810 -1,89% 0 0 2 370 109 580 HUF 2026-10-16 17:05:26
OPUS 213 210 226 -1,39% 0 0 44 419 769 HUF 2026-10-16 17:09:30
A fentiek 15 perccel késleltetett adatok, melyeket a Portfolio TeleTrader Kft., a Budapesti Értéktőzsde hivatalos adatszolgáltatója biztosít számunkra.

LEGYEN ÖN IS ELŐFIZETŐNK!

Előfizetőink máshol nem olvasott, higgadt hangvételű, tárgyilagos és
magas szakmai színvonalú tartalomhoz jutnak hozzá havonta már 1490 forintért.
Korlátlan hozzáférést adunk az Mfor.hu és a Privátbankár.hu tartalmaihoz is, a Klub csomag pedig a hirdetés nélküli olvasási lehetőséget is tartalmazza.
Mi nap mint nap bizonyítani fogunk! Legyen Ön is előfizetőnk!

Állampapír / Kötvény Tényleg jön a kamatadó? Szívükhöz kaptak a magyar állampapír-tulajdonosok
Eidenpenz József | 2026. október 7. 14:31
Kötelezettségszegési eljárást indított az Európai Unió Magyarország ellen, mivel a hazai állampapírok után nem kell adót fizetni, a külföldiek után viszont igen. Egyelőre azonban ebből nem következik, hogy a magyar kisbefektetőknek rosszabb lesz, több megoldás is van ennek kivédésére. Számoljunk el tízig!
Állampapír / Kötvény Reagáltak Kármán Andrásék a brüsszeli kötelezettségszegési eljárásra
Privátbankár.hu | 2026. október 7. 14:10
Kötelezettségszegési eljárást indított Magyarország ellen az Európai Bizottság a magyar lakossági állampapírok más országok kötvényeivel szembeni adóelőnye miatt. Az Európai Bizottság azt kifogásolja, hogy a lakossági célpiacra kibocsátott magyar állampapírok kamata adómentes, miközben egy másik EU- vagy EGT-állam államkötvényén elért hasonló jövedelemre az általános magyar adószabályok vonatkoznak.
Állampapír / Kötvény Elkezdhet aggódni, akinek van állampapírja?
Privátbankár.hu | 2026. október 6. 14:44
Nem tudni, mi lesz a vége a Magyarország ellen az állampapírok kamatadó-mentessége miatt indított uniós kötelezettségszegési eljárásnak. A Trend FM interjúja.
Állampapír / Kötvény NIncs itt semmi látnivaló, csak plusz 4 ezer milliárd forint kell
Privátbankár.hu | 2026. október 2. 10:23
A harmadik negyedévben az állampapír piacot összességében az emelkedő fejlett piaci hozamokkal párhuzamosan feljebb tolódó hazai hozamok mellett is erős aukciós kereslet jellemezte. Mindezek eredményeképp szeptember végére az időarányos mértékét meghaladó volumenben teljesült az Államadósság Kezelő Központ Zrt. 2026. szeptemberében aktualizált finanszírozási terve.
Állampapír / Kötvény Több mint egymillió embert érintő változást jelentett be a Magyar Államkincstár
Privátbankár.hu | 2026. október 1. 08:45
Októberben új biztonsági és jogszabályi megfelelési folyamatot vezet be a Magyar Államkincstár az online forgalmazási felületein (WebKincstár és MobilKincstár), a változás az újonnan rögzített kiutalási bankszámlákat érinti – írja tájékoztatójában az államkincstár. 
Állampapír / Kötvény Dollár, euró, forint: a szakértők megnevezték a legjobb kötvényeket
Privátbankár.hu | 2026. szeptember 25. 14:59
A globális kötvénypiacokon tapasztalható drasztikus hozamemelkedés teljesen átírja a befektetési szabályokat, komoly nyomás alá helyezve a hosszú lejáratú papírokat és a részvénypiacokat. Az SPB Befektetési Zrt. szakértője szerint ebben a bizonytalan környezetben most a rövidebb futamidejű instrumentumokkal lehet stabilizálni a portfóliókat. De melyek most a legvonzóbb dolláros, eurós és forintos lehetőségek, és miért válhat Kína a meglepetésszerű menekülőúttá?
Állampapír / Kötvény Öt kérdés a magyar állampapírokról – hogy ne legyenek álmatlan éjszakáink
Eidenpenz József | 2026. szeptember 20. 11:47
Az állampapírok továbbra is az egyik legjobb eszköznek számítanak az infláció elleni harcban, és a vásárlóik köre folyamatosan bővül. A kisbefektetők általában ugyanazokat a kérdéseket teszik fel újra és újra. Biztonságos? Kifizetődő? Rövid távra is jó?
Állampapír / Kötvény A Kincstár elárulta: ennyi pénzt tartunk állampapírban
Privátbankár.hu | 2026. szeptember 11. 12:51
Tovább erősödik a Magyar Államkincstár szerepe a hazai megtakarítási piacon: az állampapír-befektetéssel rendelkező ügyfelek száma meghaladta az 1,2 milliót, a Kincstárnál tartott állampapír-állomány pedig túllépte a 11 ezer milliárd forintot. Az eredmények visszatükrözik az ügyfelek bizalmát az állampapír-befektetések és a Kincstár által nyújtott korszerű, online is elérhető szolgáltatások iránt.
Állampapír / Kötvény Fordulóponthoz érkeztünk, szétváltak az állampapírhozamok Magyarországon
Eidenpenz József | 2026. szeptember 9. 10:29
Válság, válság, válság – hangzik a sajtóban. A rövid futamidejű magyar papírok kamatait még lefelé húzzák a kamatcsökkentési várakozások, a hosszabb kötvények hozamaiban azonban egyre inkább a nemzetközi események és a hazai kockázatok tükröződnek. Ez fontos figyelmeztetés lehet, a lakossági állampapíroknál sem érdemes arra számítani, hogy a kamat örökké csökkenni fog.
Állampapír / Kötvény Egy új Lehman-válság jeges lehelete érződik
Eidenpenz József | 2026. szeptember 7. 14:31
Két-három évtizede nem látott szintre emelkedett a világ legnagyobb gazdaságainak állampapírpiaci hozamszintje, ami sokkal nagyobb probléma, mint korábban, mert most az adósságok mennyisége is nagyobb. Lassan az összes kiadás kamatokra megy el. Valakinek ezt meg kell fizetnie – lehet, hogy mi leszünk azok?
hírlevél
Ingatlantájoló
Együttműködő partnerünk: 4iG




