4p

125 éve mérjük az időjárást. Az év első kilenc hónapjában még soha nem hullott olyan kevés csapadék Magyarországon, mint 2026-ban.
Van vízstratégiánk a következő évtizedekre?

Ne csak olvasson a problémáról – legyen ott, ahol a megoldásokról beszélünk!

Klasszis Fenntarthatóság 2026 Konferencia
2026. november 5.

Jelentkezzen most >>

Komoly dilemmában a japán jegybank (BoJ): ösztönözné a gazdaságot és serkentené az inflációt, de erősen gyengül a jen. A BoJ a világ egyetlen központi bankja maradt, amely továbbra is ösztönző monetáris politikát folytat.

A japán jegybank (BoJ) pénteki rendszeres kamatdöntő ülésén a várakozásoknak megfelelően változatlanul hagyta ultraalacsony, mínusz 0,1 százalékos irányadó kamatlábát és fenntartotta a hitelfelvételi költségek jelenlegi vagy annál alacsonyabb szinten tartására vonatkozó iránymutatását, jelezve, hogy eltökélt szándéka, hogy a japán gazdaság járvány utáni kilábalásának támogatására összpontosítson.
Komoly dilemmában a japán jegybank. Fotó: Pixabay

Ennek megfelelően ígéretet tett arra, hogy a 10 éves japán államkötvény hozamát 0 százalék körüli szinten tartja, pontosabban a hozam 0,25 százalékos implicit felső határát korlátlan mennyiségű kötvényvásárlás felajánlásával megvédje, ettől pedig a gyenge jennel kapcsolatos aggodalmak sem tántorítják el, és az sem, hogy az emelkedő amerikai hozamok világszerte felfelé nyomják a hosszú távú kamatlábakat. (A 10 éves japán államkötvény hozama pénteken a korai kereskedésben hatéves csúcsra, 0,268 százalékra emelkedett, ami meghaladta a BoJ 0,25 százalékos felső határát, majd a jegybanki döntést követően 0,22 százalékra csökkent.)
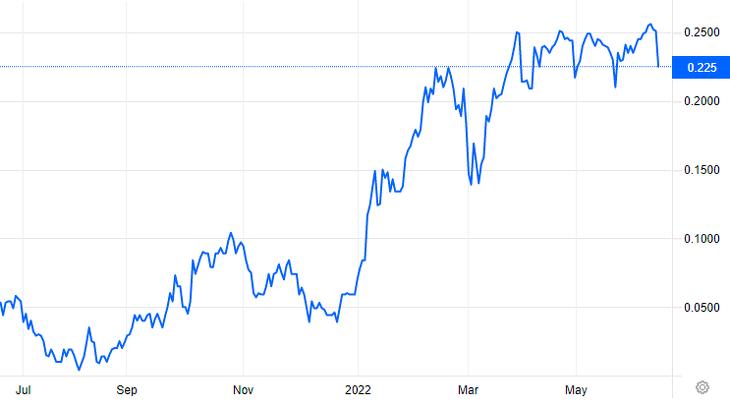
Tízéves japán államkötvény hozamának változása (százalék). Forrás: Tradingeconomics

A BoJ ezzel a lépésével a világ egyetlen jelentősebb központi bankja maradt, amely továbbra is ösztönző monetáris politikát folytat, szemben más jegybankokkal, melyek agresszív szigorításba kezdtek a gyorsuló infláció megfékezése érdekében, növelve azonban a recesszió veszélyét.

A bank azonban komoly dilemmával küzd: mivel Japánban az infláció jóval a nyugati gazdaságoké alatt van – az elmúlt években éppen az volt a törekvés, hogy a fogyasztást visszafogó deflációt inflációba fordítsák –, ezért a jegybank továbbra is arra tud összpontosítani, hogy alacsony kamatlábakkal támogassa a járvány után lassan talpraálló gazdaságot. A világ többi részével ellentétes lazító monetáris politika azonban a jen erőteljes gyengülését váltotta ki, 24 éves mélypontra nyomva árfolyamát, ami az üzemanyag- és nyersanyagimporttól nagymértékben függő gazdaságot jelentősen sújtja: mivel az árfolyamesés tovább emeli az egész világon egyébként is az egekbe szökő üzemanyag- és nyersanyagárakat, ez visszafogja a fogyasztást. A döntést követően a jegybank ugyanakkor megjegyezte, hogy szorosan követni fogja az árfolyamváltozások gazdaságra gyakorolt hatását, megerősítve a múlt héten a kormánnyal közösen kiadott nyilatkozatot, amelyben jelezték, hogy szükség esetén készek devizapiaci intervenciókba kezdeni.
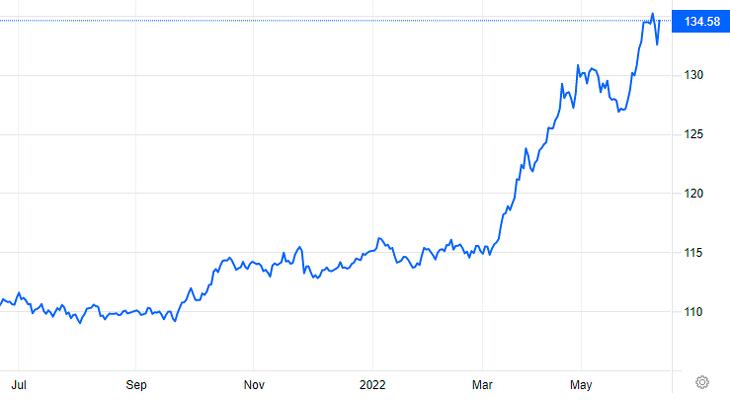
Dollár/jen árfolyam alakulása. Forrás: Tradingeconomics

Voltak azonban olyan spekulációk, hogy a BoJ már most változtatni fog a monetáris politikán az árfolyam gyengülésének megfékezése érdekében. Ezt a várakozást a bank azonban egyértelműen eloszlatta. A BoJ azt az üzenetet küldte, hogy bár az árfolyam stabilitása fontos az árcél eléréséhez, politikáját elsősorban nem a jen árfolyamának mozgására összpontosítva határozza meg – nyilatkozta a Reutersnek Shotaro Kugo, a Daiwa Institute of Research közgazdásza.

A monetáris döntéshozók úgy látták, hogy a japán gazdaság a nyersanyagárak emelkedése ellenére is fellendült. A magánfogyasztás élénkült, különösen a szolgáltatási szektorban; miközben az export és az ipari termelés tovább nőtt. Az éves inflációt 2 százalék körüli szintre várják, a magas energia- és élelmiszerárak miatt. A kilátásokat illetően továbbra is nagy a bizonytalanság, de a BoJ megismételte, hogy szükség esetén nem fog habozni további enyhítő intézkedéseket hozni.

Ezzel szemben az amerikai jegybank szerdai, közel három évtizede a legnagyobb, 75 bázispontos emelését követően a központi bankok csütörtökön Európa-szerte kamatot emeltek, némelyikük olyan mértékben, amely sokkolta a piacokat. A svájci jegybank meglepetésszerű, 50 bázispontos lépését a Magyar Nemzeti Bank egyhetes betéti kamatának szintén 50 bázispontos emelése követte.


A rovat támogatója a 4iG

LEGYEN ÖN IS ELŐFIZETŐNK!

Előfizetőink máshol nem olvasott, higgadt hangvételű, tárgyilagos és
magas szakmai színvonalú tartalomhoz jutnak hozzá havonta már 1490 forintért.
Korlátlan hozzáférést adunk az Mfor.hu és a Privátbankár.hu tartalmaihoz is, a Klub csomag pedig a hirdetés nélküli olvasási lehetőséget is tartalmazza.
Mi nap mint nap bizonyítani fogunk! Legyen Ön is előfizetőnk!

Makro / Külgazdaság Veszélyes szinteken a világ széndioxid-kibocsátása
Privátbankár.hu | 2026. október 22. 17:30
Négyszer annyi CO₂ szennyezi a levegőt, mint 65 éve. Lehet fordulat?
Makro / Külgazdaság Utilaput köthet a kormány a Roszatom talpára?
Privátbankár.hu | 2026. október 22. 16:19
Azt rebesgetik, hogy végleg megválhat a magyar kormány az oroszoktól a paksi atomerőmű bővítésénél.
Makro / Külgazdaság Publicus: bár Magyar Péter nagy előnyben, a Fidesz kicsit felkapaszkodott
Privátbankár.hu | 2026. október 22. 13:51
A Publicus Intézet felmérésében a megkérdezettek 56 százaléka tartja alkalmasnak Magyar Pétert az ország vezetésére, míg elődjét csupán 36 százalék. A Tisza Párt és a Fidesz támogatottsága között továbbra is tetemes, 38 százalékpontos különbséget mértek.
Makro / Külgazdaság Lanyhul a választási mámor, novembertől jöhet el az igazság pillanata?
Imre Lőrinc | 2026. október 22. 13:31
Fél évvel az április 12-i országgyűlési választások után bemutatta októberi konjunktúra-kutatását a GKI Gazdaságkutató Zrt. A lakosság fogyasztói és a vállalatok üzleti bizalmát is felmérték, amire ugyan a 2027-es költségvetés bejelentései még nem hatottak (az adatfelvétel október 14-én zárult), de a háttérben már érdekes folyamatok játszódnak le. A lakosság körében elindult a választásokhoz köthető optimizmus enyhe korrekciója, a vállalatoknál pedig az ipar vette át a legderűlátóbb ágazat szerepét.
Makro / Külgazdaság Már most érdemes euró állampapírt venni? Az ÁKK-vezért kérdezzük a Klasszis Klub Live-ban
Privátbankár.hu | 2026. október 22. 13:14
Tardos Gergely október 29-én, csütörtökön 15 óra 30 perckor lesz a vendége a Klasszis Média egyórás élő adásának. Amelyben szokás szerint nemcsak mi kérdezünk, hanem ezt olvasóink is megtehetik, akár előzetesen, írásban, akár a Klasszis Média YouTube-csatornáján, illetve az Mfor és a Privátbankár Facebook-oldalán közvetített adás során.
Makro / Külgazdaság Ezt hozták össze szeptemberben Kármán Andrásék: 210 milliárddal alacsonyabb a hiány mint tavaly
Privátbankár.hu | 2026. október 22. 12:58
Kiadták a részletes adatokat a költségvetés helyzetéről.
Makro / Külgazdaság Majdnem 11 ezer milliárdot bukott a Norvég Alap
Privátbankár.hu | 2026. október 22. 12:41
A globális kötvénypiac tett be nekik is.
Makro / Külgazdaság Itt a befektetők első ítélete a költségvetésről? Nem kellettek a hosszabb lejáratú magyar állampapírok
Privátbankár.hu | 2026. október 22. 12:12
18 milliárd forintnál kevesebbet értékesítettek a meghirdetett mennyiségnél.
Makro / Külgazdaság Jelasity Radován a költségvetésről: ez a kulcskérdés
Privátbankár.hu | 2026. október 22. 11:42
Növelni kell a GDP-t, különben baj lehet?
Makro / Külgazdaság Mi lesz most Matolcsy Ádámmal?
Privátbankár.hu | 2026. október 22. 11:12
Utoléri a magyar igazságszolgáltatás?
hírlevél
Ingatlantájoló
Együttműködő partnerünk: 4iG



