Ahogy több mint négy éven át az újságírók minden hónap harmadik, vagy negyedik keddjén 14 órára automatikusan bekészíthették „Az MNB nem változtat az alapkamatán” című cikküket, úgy most meg „Az MNB tovább emeli az alapkamatát” formulát élesíthetik be előre. Hiszen az infláció gyorsulását érzékelve a jegybank vezetősége május végén bejelentette, kamatemelési ciklusba kezd. Amely során havonta szigorít – mint fogalmaztak – mindaddig, amíg a fogyasztóiár-index nem csökken az MNB által középtávú célként meghatározott 3 százalékra, vagy legalább annak közelébe.
Ennek szellemében az első, június végi 30 bázispontos emelést júliusban és augusztusban további két, ugyanilyen mértékű szigorítás követte. Azt persze senki nem várhatta, hogy mindez elég lesz a pénzromlás ütemének megfékezéséhez, hiszen a monetáris feltételek megváltozásának hatása általában csak hónapokkal később jelentkezhet. Hogy mást ne mondjuk, a már futó hitelek – pont az MNB kezdeményezésére – évekre (5,10,15,20) előre rögzített kamata értelemszerűen nem változik, márpedig ma már ezek teszik ki az összes kihelyezés csaknem felét. A többit a változó kamatozású hitelek, amelyek kondíciói általában a jegybanki kamatemelést követő hónaptól módosulnak, de csak azoké, amelyek kamatperiódusa akkor jár le. Így a jegybanki kamatemelés szinte egy az egyben csupán az új hiteleknél megy át, amelyek induló feltételei már az új irányadó rátához igazodnak.
Ezzel együtt sem volt szívderítő látni azonban, hogy az infláció ahhoz képest, amikor az MNB eldöntötte, csaknem tíz év után ismét kamatot emel – ráadásul nem is egyszer –, nemhogy lejjebb, hanem csak még feljebb ment.
Nem is az okozhatott fejtörést a hazai bankok bankjánál, hogy a júniusi pénzromlás az áprilisinál és májusinál magasabb lett, hanem az, hogy a júliusi ütemvesztést augusztusban és szeptemberben újabb gyorsulás követte. Olyannyira, hogy a kilencedik havi 5,5 százalékos mérték idei rekord lett, ráadásul ekkora inflációra csaknem kilenc éve nem volt példa.
A szeptemberi inflációs adatot még nem – de a jegybanki stáb legfrissebb előrejelzéseit már – ismerve döntött úgy az MNB, hogy bár folytatja a kamatemeléseit, az előző három hónap 30-30 bázispontos mértékeinek felét is elegendőnek tartja. Ez annyira meglepte a piacot, hogy a forint jelentősebbnek tekinthető gyengülésbe kezdett, az euróval szemben például egyetlen óra alatt 2 egységnyit veszített az értékéből. Hiszen a döntő többség úgy vélte, az infláció akkori szintje és főleg a borúsnak tűnő kilátások még nem indokolják a monetáris gyeplő lazítását.
Csak a kamatdöntés után egy órával kezdett visszaerősödni a hazai fizetőeszköz, amikor a monetáris politikáért felelős MNB-alelnök, Virág Barnabás elmagyarázta a testület döntését. Egyúttal kilátásba helyezte, hogy a 15 bázispontos kamatemelési mérték lesz az irányadó a következő két hónapban, októberben és novemberben, hogy aztán a következő, decemberben megjelenő inflációs jelentés ismeretében döntsenek a hogyan továbbról.
Valószínűleg akkor még Matolcsy Györgyék sem sejtették, hogy napokon belül mennyivel nehezül meg a dolguk. Egyrészt azért, mert a kormány bejelentette a több mint ezer milliárd forintot kitevő osztogatását, ami egyértelműen választási fogásként minősíthető. Másrészt néhány nappal később jött ki a már említett 5,5 százalékos szeptemberi inflációs adat.
Harmadrészt a forintárfolyam is egyre aggasztóbb képet kezdett festeni. Folyamatosan gyengülve például az euróval szemben átlépte a 360 forintos lélektani határt, amelyhez hasonlóra ezt megelőzően július végén került sor. Majd éppen a mai kamatdöntés előtti napon, azaz hétfőn a 362-es szint fölé is ment, ami már idén április végi állapotokat idéz.
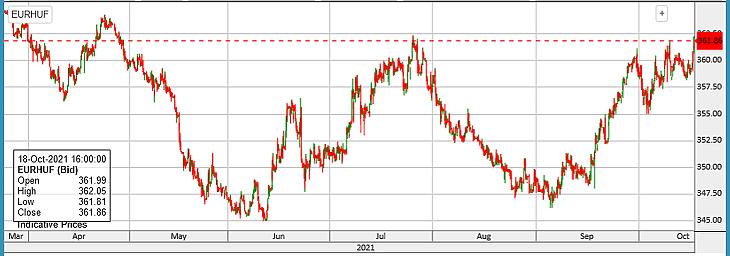
A forint gyengülése azért kedvezőtlen az MNB számára, mert inflációnövelő hatása jelentős egy olyan nyitott gazdaságban, mint a magyar, amelynek importfüggősége viszonylag nagy mértékű. Mostanában a világpiaci olajárak elszabadulása okoz súlyos sebeket, ennek kézzelfogható jele a hazai üzemanyag-jegyzések rekorddöntögetése. Amely nemcsak az autósok számára kedvezőtlen, hanem a szállítási, szállítmányozási költségeket is megugrasztja, ami drágulásra készteti az ilyen kiadásokkal terhelt cégeket. Nem vigasztalhatja az MNB-t, hogy a forintot a nemzetközi kockázatkerülés felerősödése, a dollár felértékelődése is gyengíti.
Bár a jegybank évek óta hangoztatja, hogy nincs árfolyamcélja, a döntéseinél ez nem szempont, azért az jól érzékelhető volt, hogy amikor a hazai fizetőeszköz euróval szembeni jegyzése tavaly augusztusban elérte a 370-es, kritikusnak tekinthető határt, azért az MNB mégis beavatkozott: 15 bázisponttal megemelte az egyhetes betéti kamatot – akkor még az számított irányadónak. Ez volt tehát az első monetáris szigorítás a 2013 márciusától íródó Matolcsy-érában, amely tíz hónappal megelőzte az alapkamat-emelési ciklust.
Mindezek ellenére az elemzők összességében úgy vélik, a Monetáris Tanács tartja magát az általa egy hónappal ezelőtt november végéig meghirdetett menetrendhez.
Az Equilor Befektetési Zrt. például a hétfő reggeli hírlevelében azt írta, hogy a mai „kamatdöntő ülésen várakozásunk szerint 15 bázispontos kamatemelésről fognak határozni, ugyanakkor a forint gyengesége miatt nem zárható ki a szigorúbb hangvételű kommunikáció, illetve valamilyen swap-piaci beavatkozás bejelentése”. Ugyancsak 15 bázispontos emelést vár a KBC Equitas. Az Erste Befektetési Zrt. hírleveléből sem olvasható ki aggodalom: „A forint továbbra is gyengélkedik, de alapvetően együtt mozog a régiós devizákkal”.
Persze mindezek ellenére korántsem zárható ki, hogy ma is lesz meglepetés – ahogy volt egy hónappal korábban.




 Igaz, nem a napközbeni minimumon van.







