4p
Lassan visszatér nyári szabadságáról az Európai Központi Bank kormányzótanácsa, és minden eddiginél nagyobb nyomás fog nehezedni rá, hogy döntést hozzon a fedezetlen kötvényvásárlás, azaz pénznyomtatás leállításáról. Ha nem esik jól egyben, lehet fokozatosan csökkentve, erre az angol taper szó, amit mi persze csak tapírnak mondunk.

A dolgok mostani állása szerint év végig tart a havi 60 milliárd eurós kötvényvásárlási program, melyet korábban 80 milliárdról csökkentettek le, de akkor gondosan kerülték a tapír szó említését. Most a következő két ülésen, a szeptemberin és az októberin kell döntést hozniuk, a továbbiakról. Három lehetőség van: az egyik a program befejezése december 31-én minden teketória nélkül, a másik a változatlan folytatása, végül a harmadik a tapír, amikor mondjuk fél év alatt havi 10 milliárdos csökkentésekkel szüntetik meg a programot.

Minden együtt áll

Normál körülmények között ez a döntés nem okozna gondot, de az idők során annyira hozzászokott az EKB a változatlansághoz, hogy eddig képtelenek voltak elszánni magukat a döntésre annak ellenére, hogy az eurózóna gazdaságának összessége már rég nem indokolja a pénzesőt. A munkaerőpiac szakadatlanul javul, a legnagyobb országban, a németeknél gyakorlatilag megszűnt a munkanélküliség, és a magas munkanélküliségű, főleg déli tagállamokban is gyorsan csökken.

Az EKB inflációs célja 1,9 százalék, amit az adat már el is ért, de a leginkább figyelt maginfláció is 1,2 százalékon áll, vagyis a korábbi deflációs félelmeket le lehet zárni, pláne, hogy amint sokszor említettük, a defláció akkor veszélyes, ha magas vagy növekvő munkanélküliséggel párosul, miközben most épp az ellenkezőt látjuk. Az extrém méretű pénzeső amúgy is egy válságkezelési eszköz, ami olyankor indokolt, mint a 2008-as válság volt, vagy még inkább az 1929-32-es, klasszikus deflációs spirál idején.

Nekik is nehezen ment

Az első lépést egyébként az amerikai FED is nehezen tette meg, nem annyira a saját kötvényvásárlási programjának tapír módszerrel való kivezetésekor, hanem az első és második kamatemeléskor. Mindent kitaláltak, hogy miért lehetne mégis deflációnak nézni az inflációt vagy munkanélküliségnek a teljes foglalkoztatottságot, mire utólag aztán Trump elnök meg is vádolta a Fedet, hogy politikai megrendelésre dolgozik. Mindenesetre Trump megválasztásakor abbamaradt a bizonytalankodás, zajlik az ésszerű kamatemelés, sőt, nemsoká indul a kiszórt pénz fokozatos bevonása, vagyis az amerikai monetáris politika már normalizálódik.

A dollár már beárazta

Most Mario Draghi jegybankelnökön is egyre nagyobb a nyomás, hogy végre lépjen az amerikai útra, a devizapiacok már bőven el is kezdték beárazni a folyamatot, nevezetesen azt, hogy az euró és a dollár közötti hozamkülönbség hosszabb távon ki fog egyenlítődni, miután csak idő kérdése, hogy az EKB monetáris politikája is normalizálódjon. Az euró ennek következtében a dollárhoz képest a paritás közeli szintekről 1,20-ig szaladt fel, ami persze a dollár-forint árfolyamban is megmutatkozott, hisz 300-ról 253 forintig ereszkedett a zöldhasú.
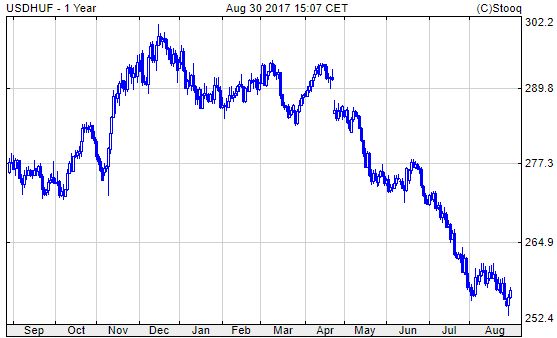
Dollár/forint

És a forint?

A forintnak az euróhoz képesti árfolyamára vélhetően nem lesz lényeges hatással, az EKB pénznyomtatásának megszűntetése, de ha ehhez kamatemelés is társul, vagy egyszerűen csak megemelkednek az eurós kötvények hozamai, akkor ez kedvezőtlen lehet a forint számára. Igaz, hogy az EKB kamatemelésének megkezdésekor vélhetően az MNB is változtat monetáris politikáján, hisz az utóbbi években az volt a tendencia, hogy igazodunk az EKB-hoz, és ez érthető is, hisz a magyar gazdaság ezer szálon kötődik az eurózóna gazdaságához.


A rovat támogatója a 4iG

LEGYEN ÖN IS ELŐFIZETŐNK!

Előfizetőink máshol nem olvasott, higgadt hangvételű, tárgyilagos és
magas szakmai színvonalú tartalomhoz jutnak hozzá havonta már 1490 forintért.
Korlátlan hozzáférést adunk az Mfor.hu és a Privátbankár.hu tartalmaihoz is, a Klub csomag pedig a hirdetés nélküli olvasási lehetőséget is tartalmazza.
Mi nap mint nap bizonyítani fogunk! Legyen Ön is előfizetőnk!

Makro / Külgazdaság Fenntarthatóság mint befektetési tényező: kockázat, érték és megtérülés
Wieder Gergő | 2026. november 17. 18:49
A fenntarthatóság nem különálló ESG-feladat, hanem a befektetési és finanszírozási döntések egyik tényezője. A klímaváltozás, a természeti erőforrások sérülékenysége és a gazdasági átállás a vállalatok költségeire, növekedési lehetőségeire és értékére is hat. A kérdés ezért nem pusztán az, hogy egy befektetés fenntarthatónak nevezhető-e, hanem az, hogy mennyire ismerjük a hosszú távú megtérülését meghatározó kockázatokat.
Makro / Külgazdaság Röviddel az előző vezető menesztése után már meg is van a Paksi Atomerőmű új első embere
Privátbankár.hu | 2026. november 17. 17:23
Az új vezető több mint 22 éve dolgozik az atomerőműben.
Makro / Külgazdaság Kemény lépés: menesztette a Paksi Atomerőmű vezérigazgatóját Kapitány István
Privátbankár.hu | 2026. november 17. 16:02
Azonnali hatállyal megszűnt Horváth Péter János megbízatása. 
Makro / Külgazdaság Tovább vásárolhat orosz kőolajat és földgázt a Mol és az MVM
Privátbankár.hu | 2026. november 17. 14:46
Az amerikai hivatal meghosszabbította az orosz energiahordozók vásárlását sújtó szanciók alóli mentességet Magyarország és Szlovákia számára is. 
Makro / Külgazdaság Varga Mihályék meghozták a döntést, amire mindenki várt
Privátbankár.hu | 2026. november 17. 14:00
A Magyar Nemzeti Bank Monetáris Tanácsának keddi döntése értelmében nem változik a jegybanki alapkamat, és a kamatfolyosó két széle sem módosul.
Makro / Külgazdaság Kedden is zsebrevágott 20 milliárdot a magyar állam
Privátbankár.hu | 2026. november 17. 13:32
Alig változott a kamat.
Makro / Külgazdaság Milliárdok az erdőben: ezt lehet tudni a Seszták-ügyben talált pénzről eddig
Privátbankár.hu | 2026. november 17. 13:19
Mit és hogyan vizsgálnak a nyomozók a talált pénzzel kapcsolatban? Mi lesz a milliárdok sorsa? Válaszolt a szakértő.
Makro / Külgazdaság Itt van Von der Leyenék ítélete a Tisza-kormány gazdaságpolitikájáról – jövőre gyorsulhat az infláció
Privátbankár.hu | 2026. november 17. 13:04
Részletes jelentést tett közzé az Európai Bizottság a magyar gazdaság helyzetéről és kilátásairól.
Makro / Külgazdaság Megáll önben az ütő, ha megtudja, mi jön a héten a benzinkutakon – a kedd még csak az előétel
Privátbankár.hu | 2026. november 17. 12:36
További jelentős árváltozásokra lehet számítani.
Makro / Külgazdaság Padlón az amerikai stratégiai készletek – 44 éve nem volt ilyen kevés olaja az Egyesült Államoknak
Privátbankár.hu | 2026. november 17. 09:39
Nagyon fogy a stratégiai olajtartalék.
hírlevél
Ingatlantájoló
Együttműködő partnerünk: 4iG


