Kezdő, nagyravágyó kereskedők, elemzők jellemző gyermekbetegsége, hogy rövid távra hosszú távú következtetéseket vonnak le anélkül, hogy az aktuális történéseket az aktuális folyamatba helyeznék, azt józanul értékeljék. Azt, hogy milyen téteket tegyünk meg a piacon, soha senki nem fogja megmondani nekünk, mint ahogy hiába keresünk olyan embert, aki "tuti tippet" ad. Van ugyanakkor számtalan hír, adat, amit elemezve, szem előtt tartva, elkerülhetjük a nagyobb bukásokat. A Lehman Brothers 2008-as csődje óta új értelmet nyertek az "amerikai makroadatok", a jegybanki döntések utáni sajtótájékoztatók. Ennek az az oka, hogy a válság kirobbanása után kristálytisztán kirajzolódtak azok a vonalak, amelyek mentén a krízis kialakult. A következőkben a teljesség igénye nélkül összegyűjtjük és elmagyarázzuk, hogy melyik beszámoló mit jelent és miért is fontos annak, aki kereskedik.
Az amerikai subprime-válság
Többek szerint minden az amerikai subprime ( nem elsőrendű) jelzálogpiacon kezdődött, ami a mai fejleményeket látva valószínűleg igaz is. Az alapgond ott volt, hogy az Egyesült Államokban olyanok is kaptak jelzáloghitelt, akiknek erre messze nem volt biztosítékuk. Az amerikai pénzügyi rendszer sajátossága volt, hogy a főleg lakásokra nyújtott hitelköveteléseket értékpapírosították, tehát lehetett adni-venni azokat. A hitel fedezete - ahogy általában a jelzálogpiacon - az ingatlan volt. 2006-tól egyre nagyobb számban dőltek be a rossz hitelek, azok, akik nem tudták fizetni a törlesztőrészleteket. Az egyre több csőd miatt egyre több volt az árverésre kerülő lakás, ami a lakásárak esését indította el. És ez okozta a válságot. Ugyanis a hitelkövetelések értékpapírokká alakultak, ezeket pedig korlátlanul adták-vették egymás között a nemzetközi pénzintézetek. Mire a válság kirobbant már nem lehetett tudni, hogy melyik banknál mennyi "mérgező eszköz" van, így pillanatok alatt megnőtt a bizalmatlanság, a bankok nem hiteleztek, emiatt megfagyott a bankközi hitelpiac, a tőzsdék, nyersanyagok zuhanni kezdtek.
Az amerikai Fed nagyon gyorsan reagált, dollárt kezdett nyomtatni (QE1), ugyanakkor nem sikerült ennyire gyorsan átalakítani a pénzügyi intézmények szabályait. A hitelpiac lassan kiolvadt, a Fed pénznyomdája teletolta a pénzügyi rendszert pénzzel, ugyanakkor a többletlikviditás nem a válság alapjait kezelte, hanem a bajba jutott pénzintézetek játszottak vele tovább. Ez 2010-ig egy váratlanul nagy felfutást eredményezett a tőzsdéken és a nyersanyagárakban, miközben az amerikai válság gyökereit ( ingatlanpiac, foglalkoztatás) nem sikerült belőle kezelni.
Az európai válság
Az európai adósságválság egyik legijesztőbb momentuma a politikai tehetetlenség. A mai napig nem látszik egységes, közös akarat a különböző részproblémák megoldására. A görögök mentése ékes példája volt a széthúzásnak. Görögország erőszakos benntartása az euróövezetben végül ahhoz vezetett, hogy győztek a presztizs érdekek, az országban euró van, ugyanakkor minden szempontból fizetésképtelenek, ráadásul miután nem aktiválódtak a kellő pillanatban a csőd esetére köthető CDS-biztosítások, az a rendszer is elbukott. Közben - elsősorban Németországban - túl magas labda volt a görög mentőcsomag, a kormányok nehezen magyarázzák ki, hogy miért nem engedték el a jelentéktelen tagország kezét. ( Többnyire azért nem, mert a pénzügyi rendszer követhetetlenül át volt szőve görög kitettségű eszközökkel, ezek csődje pedig dominó-effektussal, egy második Lehman-csőddel fenyegetett)
Azok a híres amerikai makroadatok
A legtöbb piaci szereplő, elemző, jegybankár és úriszabó egyetért abban, hogy 2008 szeptember 15. végleges fordulópont volt a pénzpiacok történelmében. A Lehman-csőd valójában nem csak egy amerikai pénzügyi cég csődvédelmi kérelme volt, hanem az addig évtizedek óta létező hitelezésből finanszírozott állami és egyéni létforma vége. Az azóta eltelt időben nem sikerült megszüntetni a válság kiváltó okait, bár erre rengeteg politikai és gazdasági vezetői próbálkozás volt. A válság az ingatlanpiachoz kapcsolódó másodlagos jelzálogpiaci rendszerben alakult ki. A jelzálogpapírok fedezete maga az ingatlan volt, így a sorozatos bedőlések megnövelték az eladatlan lakások számát, a lakásárak lezuhantak, az építőiparhoz kapcsolódó cégek súlyos bajba kerültek. A mérgező papírokkal teli bankok tönkrementek, a hitelezés befagyott. A helyzet azóta ugyan javult, ugyanakkor még mindig szenved a lakáspiac.
- lakáspiaci adatok: Az egyik legfontosabb amerikai makroadatsor emiatt éppen a lakáspiachoz kötődik. Heti rendszerességgel értesülhetünk az újonnan épített és átadott lakások számáról, a kiadott lakásépítési engedélyek száma pedig a jövőbeni átadásokra utal. Az adatsorokban az árakat is nyomon követhetjük, így könnyen látható, hogy milyen folyamatok mentén gyógyul, vagy éppen romlik az ingatlanpiac.
- Case-Shiller lakásár-index: a 20 legnagyobb amerikai város lakásárairól számol be.
- foglalkoztatási adatok: hetente teszi közzé az amerikai foglalkoztatási minisztérium, hogy éppen hányan kértek először munkanélküli segélyt, illetve mennyi új munkahely keletkezett az amerikai gazdaságban. Ebbe nem számolják bele a mezőgazdaságot, ahol jellemzően sok az idénymunka, így ez torzítaná az adatot. Havonta egyszer, általában a hónap elején jön egy átfogó munkaerőpiaci statisztika (non-farm payroll), ami a megelőző hónap részletes munakerőpiaci folyamatait írja le. A válság előtt 4 - 5 százalékos amerikai munkanélküliség napjainkra 8 százalék fölött van és csak nagyon nehezen csökken, még akkor is, ha az elmúlt hónapokban látszik némi javulás. A részletes riportban szerepel a munkaórák és órabérek alakulása is.
- üzleti bizalom, fogyasztó bizalom, beszerzési menedzser indexek: Ezeket az indexeket azért vettük egy pont alá, mert mind valami jövőbeni állapotra engednek következtetni. A fogyasztók hangulata előrevetíti, hogy mennyire lesz hajlandó a lakosság megtakarítani, beruházni, vásárolni és nagyjából ugyanez a helyzet a cégeknél is. A beszerzési menedzser-index ennél konkrétabb, ugyanis arra utal, hogy egyes vállalatok beszerzésekért felelős emberei milyen terveket készítenek a vásárlásokra. Ennél az adatnál nagyon szépen látszik, hogy mikor várják a gazdaság felpörgését a cégek és mikor nyúlnak inkább a raktárkészletekhez.
- szolgáltatószektor: Az Egyesült Államokban különösen fontos a szolgáltatószektor állapota, mivel ez mutatja a lakosság vásárlási hajlandóságának változását. Az amerikai gazdaság legnagyobb része (kb. 2/3-a) a szolgáltatásokhoz kötődik
- olajtartalék-adatok: Az amerikai kormány minden héten szerdán (ez ünnepnapok miatt módosulhat) közli, hogy az Egyesült Államokban milyen szinteken állnak a nyersolaj-tartalékok, a desztillátumok, a benzin és gázolajkészletek. A tartalékok növekedése, illetve fogyása a legtöbbször azonnali hatással van a világpiaci olajárra, hiszen az Egyesült Államok a világ legnagyobb olaj és fűtőolaj felhasználója. Az olajtartalékok jellemzően befolyásolják a nyári-őszi hurrikánok, amelyek akadályozhatják a Mexikói-öbölben manőverező olajtankerek útját.
A Fed
A jelzálogpiaci válság kirobbanása után a fed lett a főszereplő, miután több sorozatban is beizzította a pénznyomdát, illetve egyéb stimulusokkal ösztönözte a gazdaságot. Emiatt a mai napig a legnagyobb figyelem kíséri a döntéseiket. Sokak szerint a válságot egyáltalán nem sikerült kezelniük a monetáris eszközökkel, ugyanis a többletlikviditás a piacokon landolt, viszont nem oldotta meg a fundamentális problémákat. A piaci szereplők ennek ellenére folyamatosan várják az újabb amerikai jegybanki segítséget, azok ugyanis rövid távon szinte biztosan felhajtják az árakat minden eszközosztályban.
Az EKB
A Európai Központi Bank egyelőre nem indított a Fed-hez hasonló pénznyomdát, és vezetésének stílusa, hagyományai alapján valószínűleg nem is fog. Az euróövezeti jegybank elsősorban az irányadó kamat szintjével operál. (Éppen most csökkentette történelmi mélypontra, 0,75 százalékra a rátát) Az EKB részt vesz a perifériás állampapírok vásárlásában, de csak a másodpiacon és a tartalékaiból, tehát nem nyomtat pénzt ahogy a Fed és nem egyből az államnak adja. Az EKB-nek vannak akciói a kereskedelmi bankok felé, ilyen például az LTRO, aminek keretében a bankok kedvezményesen vehetnek fel hitelt. A döntéseket, vásárlásokat az EKB bejelenti és kommentálja, ezek is nagyon fontos iránymutatói a kereskedésnek.
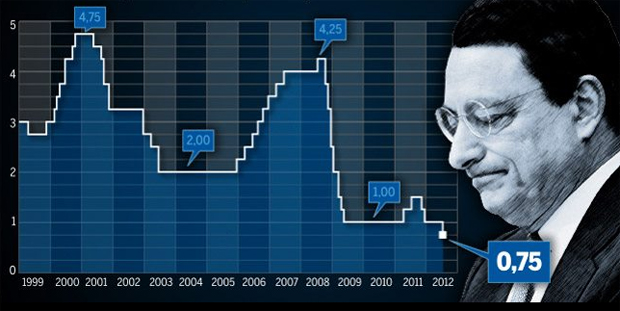
Az euróövezeti irányadó kamat alakulása - Mario Draghi az EKB elnöke
Európai makroadatok
Az amerikai makroadatokhoz hasonlóan fontos irányjelzők, bár az euróövezet tagoltsága miatt nem lehet ugyanannyira egységesen nézni a számokat. Az euróövezeti munkanélküliségről, a feldolgozóiparról érkező beszámolókat mindig lehet országonkénti bontásban olvasni és így is érdemes használni azokat. Különösen nagy figyelemmel kísérik a befektetők a német gazdasággal kapcsolatos kimutatásokat. Ezek közül az Ifo és a ZEW kutatóintézetek által kezelt indexek a legfontosabbak.
Ami ugyan nem makroadat, de az elmúlt hetekben a piaci szereplők figyelmének abszolút középpontjába került, az az euróövezet perifériás országainak kötvénykibocsátása. Az országok azért bocsátanak ki állampapírokat (kötvényeket), hogy az onnan befolyó pénzből finanszírozzák a lejáró adósságaikat, magyarul régi kötvények vásárlóit kifizessék. Az elmúlt hónapokban példátlanul nagy feszültség uralkodott el elsősorban a spanyol, olasz és görög piacon, a spanyol 10 éves hozamok elképesztően magas, 7 százalék körüli értéket értek el.
Kínai hírek
(A tőzsdézéshez természetesen még nagyon sok mindent figyelembe kell venni, a fenti felsorolás egyáltalán nem teljes, csupán kiemeltünk néhány fontos területet. Ami pedig teljesen hiányzik, az az, hogy hogyan értelmezzük a vállalati gyorsjelentéseket. Erről a cikk folytatásában írjuk majd meg a részleteket.)



 Egy korábbi orosz szövetségi tisztségviselőt választottak elnökké Dél-Oszétiában, a Grúziától elszakadt, Oroszország által támogatott régióban.







