5p
Sokan elégedetlenek, hogy a pénzüket már csak alig 2, jó esetben talán 3 százalékos kamattal tudják lekötni, holott korábban jóval magasabb kamatszintet szoktak meg. Valóban olyan nagy probléma ez, vagy csak úgy érezzük? Ilyen körülmények között is megőrzi a pénz az értékét, vagy ez most nem lehetséges, és érdemesebb lenne elkölteni?

Mi is az a reálkamat, és miért kell nekünk? Ha az infláció évi két százalék, az azt jelenti, hogy egy év elmúltával az átlagember, átlagos fogyasztási szokásokkal két százalékkal kevesebb árut tud majd vásárolni ugyanazért az összegért. Ha eközben nulla kamatot ért el, mert például a matraca alatt vagy a fehérneműs fiók sarkában tartotta a pénzt, akkor két százalék negatív reálkamatot kell elkönyvelnie.

Jobban érezzük magunkat magas kamattal

Ha viszont pénzét bankban tartja, és ott kap érte évi három százalék kamatot, akkor még nyert is, mert egy év múlva egy százalékkal több árut, szolgáltatást tud megvenni, mint korábban. Ha a pénzzel elért kamat magasabb az inflációnál, akkor pozitív a reálkamat, ha alacsonyabb, akkor negatív. Nyilván a pozitív reálkamat a célja a megtakarítóknak, bár a gazdaságpolitikusoknak, az ország stabilitásának néha jól jön a negatív reálkamat is.

Befektetési szakemberek szerint a hazai lakosság sokszor nem csak vagy nem elsősorban azzal törődik, hogy megőrzi-e a befektetett pénze az értékét, hanem inkább azzal, mekkora a kamat abszolút szintje. Vagyis, lehet, hogy jobban örül neki, ha épphogy megkapja a két számjegyű, tíz százalékos kamatot, miközben 11 százalékos az infláció, mint amikor nulla százalék az infláció, de két százalék a kamat, tehát még nő is pénze vásárlóereje. Ami nyilván eléggé nagy hiba.

Inkább pozitív szokott lenni

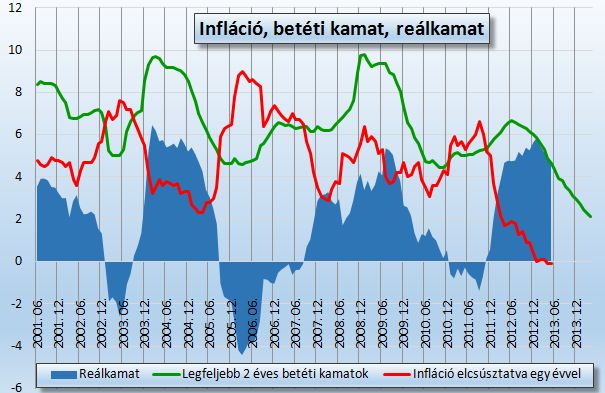
Grafikonunkon megrajzoltuk a 12 havi inflációt, az MNB által közzétett átlagos lakossági betéti kamatok szintjét és a kettő különbségét, azaz a reálkamatot is. (Feltételezzük, hogy a 12 hónapos lekötések kamata is az átlaghoz hasonló.) Amint látjuk, az utóbbi mintegy 12 évben, 2001 júniusától 2013 májusáig többször volt pozitív a reálkamat, mint negatív, és ráadásul hosszabb időszakokra.

Ha a havi értékeket átlagoljuk, évi 2,0 százalékot kapunk, tehát a 12 év alatt átlagosan két százalékos reálkamatot lehetett elérni egy átlagos bankbetéttel is. Adófizetéssel most nem számoltunk, ugyanakkor aktívabb befektetési, megtakarítási tevékenységgel, időnként akciós betétek kihasználásával, máskor állampapírokra való áttéréssel valószínűleg ennél 1-2 százalékponttal többet is ki lehetett hozni.


Idén nem járunk túl rosszul

A sötétkék területet érdemes leginkább figyelni, ez jelzi a reálkamatot: ha ez a nulla szint alatt húzódik, akkor negatív, felette pozitív volt a reálkamat. Az elmúlt egy évre nincs ilyen adat, mert még nem ismerjük az augusztusban, szeptemberben, decemberben stb. kijövő, visszamenőleges inflációt. De ebben az évben várhatóan nagyon alacsonyak lesznek az inflációs értékek. Különböző becslések vannak, de várhatóan csak az év végén fogják elérni a két százalékot. Ám mivel tavaly decemberben még 2,93 százalék volt az átlagos betéti kamat is, ez még mindig pozitív reálkamatnak számít majd.

Sokan beleesnek abba a hibába, hogy az utolsó ismert inflációs adatot hasonlítják össze az utolsó kamatajánlatokkal. Ha most 2,5 százalékos kamattal tudja valaki lekötni a pénzét, és –0,1 százalék volt az infláció az utolsó 12 hónapban, akkor az mit jelent? Semmit, ugyanis a két számnak nincsen köze egymáshoz.

Ne keverjük a jövőt a múlttal

Az egyik ugyanis a jövő, a másik a múlt. A kamat a 2014 júniusától 2015 júniusáig terjedő időszakra jár, melynek inflációját még nem ismerjük. A pénzromlás adata viszont az utóbbi egy évre, pontosabban 2013 áprilistól 2014 áprilisig volt értendő. (Ezért vannak grafikonunkon eltolva egy évvel az inflációs adatok, hogy összhangban legyenek a kamatokkal.)

Izgalmasabb lesz a következő év, amikor a rezsicsökkentés mesterséges inflációcsökkentő hatása várhatóan kikerül a rendszerből. Sokféle becslés van arra, hogy mi várható, de a maginflációs adat alapján valahová 2,5 százalék környékére szokták becsülni a 2015-ös várható pénzromlást. (A maginfláció rendkívüli intézkedések, egyszeri hatások nélkül vett inflációt jelent.)

Ez lehet egy év múlva

Mivel a legfrissebb, áprilisi statisztika szerint már csak 2,15 százalék volt az átlagos betéti kamat, ezért könnyen lehetséges, hogy egy év múlva arról fogunk írni: negatívba fordult a reálkamat Magyarországon. Vagyis akik most csak két százalékon kötik le pénzüket, nagy valószínűséggel egy kis részét elvesztik majd a pénzromlás miatt.

Mi a megoldás, hogyan lehet ezt elkerülni? Előfordulhat néhány akciós bankbetét három százalékos kamattal, míg másutt esetleg egy százalékot sem kínálnak. A költségek miatt a pénz mozgatása sem mindig kifizetődő. A lakossági állampapírok viszont már hosszabb ideje többet fizetnek, mint a betétek, jelenleg az egy éves Kamatozó Kincstárjegy például 2,9 százalékot. További előnyük, hogy nem kell utánuk EHO-t fizetni, és a kamatadó is megúszható a hosszú távú tartós befektetési számlával (TBSZ).

Infláció ellen inflációkövetést

Még jobbnak tűnnek inflációs szempontból azok a változó kamatozású államkötvények, amelyek eleve az infláció feletti kamatprémiumot fizetnek, méghozzá nem is keveset, három százalékpontot. Ez a sok éves átlagos reálkamat említett szintje felett van, és ezek mellett nem kell attól félni, hogy negatív lesz a reálkamatunk. De ajánlatos mellettük kitartani, legalább három vagy öt évig, részben mert ennyi a futamidejük, részben pedig a TBSZ-számlára helyezés és ezzel az adókedvezmény érdekében.

Ezen kötvényeknek már a névleges, aktuális kamatozása, 4,7 százalék is feltűnést kelt, bár valószínű, hogy jövőre csökkenni fog az infláció függvényében. A papírok kamata ugyanis az átlagos inflációhoz van kötve, amely az idén alacsony lehet. A három százalékos infláció feletti kamatprémium azonban mindenképpen biztos.

(Ezekről a kötvényekről részletesebben itt, valamint itt írtunk.)

Részvényárfolyamok

részvény ár min max változás vétel eladás forgalom deviza dátum idő
OTP 41390 41210 41890 -0,27% 41390 41400 1 252 406 860 HUF 2026-10-21 09:53:37
MOL 4952 4952 5060 +1,43% 4952 4966 1 602 322 826 HUF 2026-10-21 09:53:48
MTELEKOM 2700 2694 2714 -1,10% 2696 2700 171 472 588 HUF 2026-10-21 09:50:49
RICHTER 12690 12660 12750 -0,16% 12660 12680 47 483 370 HUF 2026-10-21 09:46:36
OPUS 219 216 220 +1,39% 217 219 16 485 316 HUF 2026-10-21 09:52:00
A fentiek 15 perccel késleltetett adatok, melyeket a Portfolio TeleTrader Kft., a Budapesti Értéktőzsde hivatalos adatszolgáltatója biztosít számunkra.

LEGYEN ÖN IS ELŐFIZETŐNK!

Előfizetőink máshol nem olvasott, higgadt hangvételű, tárgyilagos és
magas szakmai színvonalú tartalomhoz jutnak hozzá havonta már 1490 forintért.
Korlátlan hozzáférést adunk az Mfor.hu és a Privátbankár.hu tartalmaihoz is, a Klub csomag pedig a hirdetés nélküli olvasási lehetőséget is tartalmazza.
Mi nap mint nap bizonyítani fogunk! Legyen Ön is előfizetőnk!

Állampapír / Kötvény Tényleg jön a kamatadó? Szívükhöz kaptak a magyar állampapír-tulajdonosok
Eidenpenz József | 2026. október 7. 14:31
Kötelezettségszegési eljárást indított az Európai Unió Magyarország ellen, mivel a hazai állampapírok után nem kell adót fizetni, a külföldiek után viszont igen. Egyelőre azonban ebből nem következik, hogy a magyar kisbefektetőknek rosszabb lesz, több megoldás is van ennek kivédésére. Számoljunk el tízig!
Állampapír / Kötvény Reagáltak Kármán Andrásék a brüsszeli kötelezettségszegési eljárásra
Privátbankár.hu | 2026. október 7. 14:10
Kötelezettségszegési eljárást indított Magyarország ellen az Európai Bizottság a magyar lakossági állampapírok más országok kötvényeivel szembeni adóelőnye miatt. Az Európai Bizottság azt kifogásolja, hogy a lakossági célpiacra kibocsátott magyar állampapírok kamata adómentes, miközben egy másik EU- vagy EGT-állam államkötvényén elért hasonló jövedelemre az általános magyar adószabályok vonatkoznak.
Állampapír / Kötvény Elkezdhet aggódni, akinek van állampapírja?
Privátbankár.hu | 2026. október 6. 14:44
Nem tudni, mi lesz a vége a Magyarország ellen az állampapírok kamatadó-mentessége miatt indított uniós kötelezettségszegési eljárásnak. A Trend FM interjúja.
Állampapír / Kötvény NIncs itt semmi látnivaló, csak plusz 4 ezer milliárd forint kell
Privátbankár.hu | 2026. október 2. 10:23
A harmadik negyedévben az állampapír piacot összességében az emelkedő fejlett piaci hozamokkal párhuzamosan feljebb tolódó hazai hozamok mellett is erős aukciós kereslet jellemezte. Mindezek eredményeképp szeptember végére az időarányos mértékét meghaladó volumenben teljesült az Államadósság Kezelő Központ Zrt. 2026. szeptemberében aktualizált finanszírozási terve.
Állampapír / Kötvény Több mint egymillió embert érintő változást jelentett be a Magyar Államkincstár
Privátbankár.hu | 2026. október 1. 08:45
Októberben új biztonsági és jogszabályi megfelelési folyamatot vezet be a Magyar Államkincstár az online forgalmazási felületein (WebKincstár és MobilKincstár), a változás az újonnan rögzített kiutalási bankszámlákat érinti – írja tájékoztatójában az államkincstár. 
Állampapír / Kötvény Dollár, euró, forint: a szakértők megnevezték a legjobb kötvényeket
Privátbankár.hu | 2026. szeptember 25. 14:59
A globális kötvénypiacokon tapasztalható drasztikus hozamemelkedés teljesen átírja a befektetési szabályokat, komoly nyomás alá helyezve a hosszú lejáratú papírokat és a részvénypiacokat. Az SPB Befektetési Zrt. szakértője szerint ebben a bizonytalan környezetben most a rövidebb futamidejű instrumentumokkal lehet stabilizálni a portfóliókat. De melyek most a legvonzóbb dolláros, eurós és forintos lehetőségek, és miért válhat Kína a meglepetésszerű menekülőúttá?
Állampapír / Kötvény Öt kérdés a magyar állampapírokról – hogy ne legyenek álmatlan éjszakáink
Eidenpenz József | 2026. szeptember 20. 11:47
Az állampapírok továbbra is az egyik legjobb eszköznek számítanak az infláció elleni harcban, és a vásárlóik köre folyamatosan bővül. A kisbefektetők általában ugyanazokat a kérdéseket teszik fel újra és újra. Biztonságos? Kifizetődő? Rövid távra is jó?
Állampapír / Kötvény A Kincstár elárulta: ennyi pénzt tartunk állampapírban
Privátbankár.hu | 2026. szeptember 11. 12:51
Tovább erősödik a Magyar Államkincstár szerepe a hazai megtakarítási piacon: az állampapír-befektetéssel rendelkező ügyfelek száma meghaladta az 1,2 milliót, a Kincstárnál tartott állampapír-állomány pedig túllépte a 11 ezer milliárd forintot. Az eredmények visszatükrözik az ügyfelek bizalmát az állampapír-befektetések és a Kincstár által nyújtott korszerű, online is elérhető szolgáltatások iránt.
Állampapír / Kötvény Fordulóponthoz érkeztünk, szétváltak az állampapírhozamok Magyarországon
Eidenpenz József | 2026. szeptember 9. 10:29
Válság, válság, válság – hangzik a sajtóban. A rövid futamidejű magyar papírok kamatait még lefelé húzzák a kamatcsökkentési várakozások, a hosszabb kötvények hozamaiban azonban egyre inkább a nemzetközi események és a hazai kockázatok tükröződnek. Ez fontos figyelmeztetés lehet, a lakossági állampapíroknál sem érdemes arra számítani, hogy a kamat örökké csökkenni fog.
Állampapír / Kötvény Egy új Lehman-válság jeges lehelete érződik
Eidenpenz József | 2026. szeptember 7. 14:31
Két-három évtizede nem látott szintre emelkedett a világ legnagyobb gazdaságainak állampapírpiaci hozamszintje, ami sokkal nagyobb probléma, mint korábban, mert most az adósságok mennyisége is nagyobb. Lassan az összes kiadás kamatokra megy el. Valakinek ezt meg kell fizetnie – lehet, hogy mi leszünk azok?
hírlevél
Ingatlantájoló
Együttműködő partnerünk: 4iG




