4p

Évi 6,6 százalékra nő az itthoni kockázatmentes csúcskamat, miután új inflációkövető forintkötvények kaphatók a jövő hét végétől. Ráadásul kevesebb késéssel követik az inflációt, mint a korábbi sorozatok. A ma közzétett magas inflációs adatot ugyan nem éri el a kamat, de pár hónap múlva ez is változhat.

Két új inflációkövető forintkötvényt hirdetett meg az Államadósság Kezelő Központ (ÁKK) a lakossági befektetők számára, körülbelül három év két hónapos, illetve öt év két hónapos kezdeti futamidővel. A január 20-tól kapható friss Prémium Magyar Állampapírok (PMÁP) kondíciói kicsit javultak, két szempontból is. Egyrészt az ötéves papírnál emelték kissé a kamatprémiumot, másrészt mindkét sorozatnál csökkent a kamatmegállapítás és az infláció bekövetkezte között eltelő idő.

Az ötéves 2027/I kamatprémiuma – az infláció felett kifizetett plusz kamat – 1,5 százalékpont lesz, holott az előző sorozatnál ezt 1,25 százalékpontra csökkentették 1,4-ről (a 2026/I-nél). A három éves 2025/K prémiuma viszont marad 0,75 százalék, ahogy elődjénél, a 2024/K-nál volt. A kamat alapja, amihez ez a prémium hozzáadódik, változatlanul az éves átlagos infláció.

(A korábbi prémiumokról lást a lenti grafikonokat.)

Az első évi csúcskamat 6,6 százalék

Ezzel a kormányzat vélhetően csökkenteni tudja valamelyest a megtakarítók inflációval kapcsolatos aggodalmait, mert a tavalyi átlagos inflációhoz, az 5,1 százalékhoz hozzáadva a 2027/I másfél százalék prémiumát évi 6,6 százalékos indulókamat jön ki. Ez pedig lényegesen magasabb, mint a korábbi években a hasonló papírok kamata, vagy Magyar Állampapír Plusz évi 4,95 százalékos fix hozama.
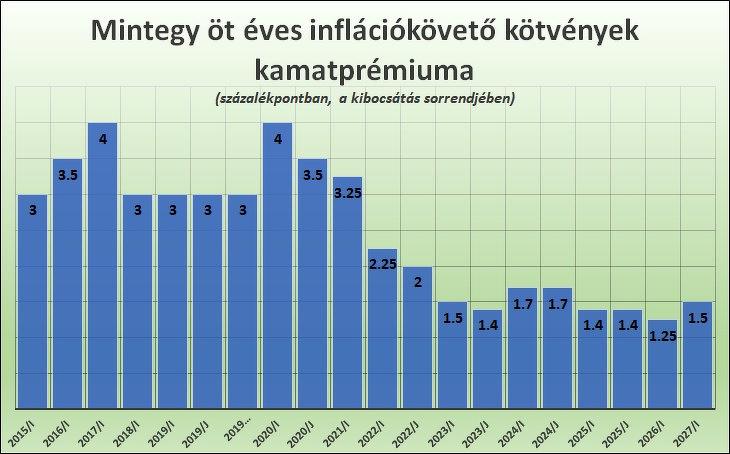
Az öt év körüli futamidejű PMÁP állampapírok kamatprémiuma a kibocsátás sorrendjében (forrás: nyilvános ajánlattételek)

Ezt a 6,6 százalékot 2022 január 21-től 2023 március végéig fizetik. Utána a PMÁP-oknál megszokott módon az előző évi átlagos inflációhoz adva a kamatprémiumot, új kamatmegállapítás következik. (Nem évesítve 2023 márciusban 7,72 százalék jár, de ez nem tévesszen meg senkit, nem évesített adat, csak hasonlít a decemberi 7,4 százalékos év/év inflációra.)

A hároméves papír kezdő kamata pedig értelemszerűen évi 5,85 százalék (5,1+0,75).
MÁP Plusz fizikai államkötvény postáról és az Államkincstár régi kártyája (E. J.)

Kevésbé lesznek lajhárkötvények

A korábbi PMÁP-sorozatok sokszor csúnya késéssel követték az inflációt, ami emelkedő infláció mellett nem kedvező a befektetőknek. Emiatt még lajhár-kötvényeknek is elneveztük a legutóbbi sorozatokat. Számításaink szerint elvileg az is előfordulhat ilyen gyorsan elharapódzó inflációnál, hogy a kötvény által ígért reálkamat teljesen elvész.

Erről szóló cikkünk:

Az új papíroknál ez a késés lényegesen kisebb, hiszen a 2021-es inflációt már 2022 januárjától fizetni kezdik, a 2022-est pedig 2023 március végétől. Bár bizonyos szempontból még jobb lenne, ha félévente lenne kamatmegállapítás, ahogy az eurós magyar inflációkövető kötvényeknél (PEMÁP), vagy az amerikai I Bondoknál, amelyekről itt írtunk.
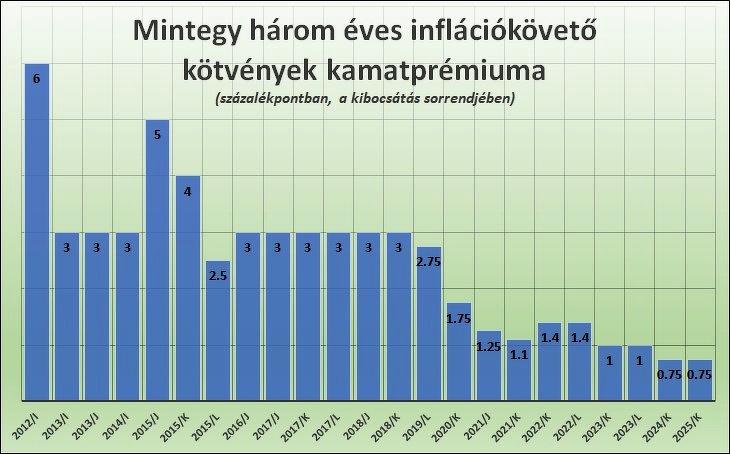
A három év körüli futamidejű PMÁP állampapírok kamatprémiuma a kibocsátás sorrendjében (forrás: nyilvános ajánlattételek)

Mi várható attól a papírtól, amit korábban vettél?

Az eddig kapható PMÁP-ok egyébként a tavalyi 5,1 százalékos éves átlagos pénzromlás alapján három évre 5,85, illetve 6,35 százalékot fognak fizetni (5,1+0,75, illetve 5,1+1,25 százalék, 2024/K és 2026/I). Ám ez a három éves papírnál csak ez év decemberében, az öt évesnél pedig júliusban lép életbe.

Az euróban kibocsátott, az Eurózóna inflációját követő PEMÁP (Prémium Euró Magyar Állampapír) jelenleg 3,9 (három éves sorozat), illetve 4,4 (öt éves sorozat) százalékot fizet éves szintre átszámítva. De az Eurózónában is az infláció csökkenése várható, az EKB előrejelzése szerint a pénzromlás ezekben a hónapokban tetőzik, majd erősen visszahúzódik majd.
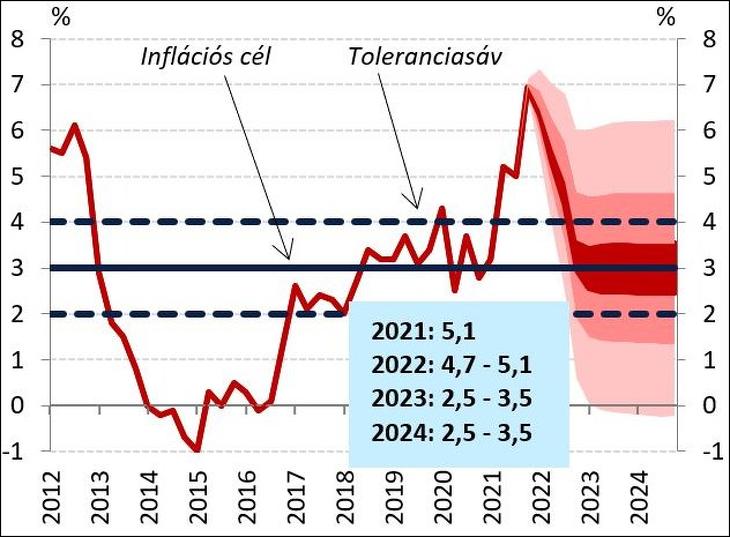
Az MNB inflációs előrejelzése, a “legyezőábra” (forrás: MNB, 2021. december)

Nemsokára még vonzóbb lehet a PMÁP

Ugyanígy itthon is a forintinfláció szelídülésére számít mindenki, a jegybanktól a független (és kevésbé független) elemzőkig. Így míg ma még látszólag nem néz ki jó, hogy “7,4 százalék volt tavaly az infláció, de csak 6,6 százalékot fizet a PMÁP”, pár hónap múlva megfordulhat a helyzet, és a nagy valószínűséggel pozitív reálkamat jobban fog látszani. (Másrészt azonban a tavalyi infláció már a múlté, a 2022-es kamatot majd a 2022-es inflációval lesz érdemes összevetni.)

A Privátbankár.hu Kft. (privatbankar.hu) nem minősül a befektetési vállalkozásokról és az árutőzsdei szolgáltatókról, valamint az általuk végezhető tevékenységek szabályairól szóló 2007. évi CXXXVIII. törvény („Bszt.”) szerinti befektetési vállalkozásnak, így nem készít a Bszt. szerinti befektetési elemzéseket és nem nyújt a Bszt. szerinti befektetési tanácsadást a felhasználói részére. A privatbankar.hu honlaptartalma ("Honlaptartalom") a szerzők magánvéleményét tükrözi, amelyek a privatbankar.hu közzététel időpontjában érvényes álláspontját tükrözik, amelyek a jövőben előzetes bejelentés nélkül megváltozhatnak. A Honlaptartalom kizárólag tájékoztató jellegű, az érintett szolgáltatások és termékek főbb jellemzőit tartalmazza a teljesség igénye nélkül és kizárólag a figyelem felkeltését szolgálja. A megjelenített grafikonok, számadatok és képek kizárólag illusztrációs célt szolgálnak, azok pontosságáért és teljességéért az privatbankar.hu felelősséget nem vállal. A Privátbankár.hu Kft, mint a privatbankar.hu honlapjának üzemeltetője, továbbá annak szerkesztői, készítői és szerzői kizárják mindennemű felelősségüket a Honlaptartalomra alapított egyes befektetési döntésekből származó bármilyen közvetlen vagy közvetett kárért. Ezért kérjük, hogy a befektetési döntéseinek meghozatala előtt mindenképpen több forrásból tájékozódjon, és szükség esetén konzultáljon személyes befektetési tanácsadójával. A Privátbankár.hu Kft. (privatbankar.hu) az adott pénzügyi eszközre általa tájékoztató céllal készített Honlaptartalomból esetlegesen következő ügyletkötésben semmilyen módon nem vesz részt, és így a függetlensége megőrzésre kerül. Mindezekből következik, hogy a Honlaptartalmával vagy annak közreadásával a Bszt., valamint az annak hátteréül szolgáló, az Európai Parlament és a Tanács 2004. április 21-én kelt, 2004/39/EK számú, a pénzügyi eszközök piacairól szóló irányelve („MIFID”) jogszabályi célja nem sérül.


Részvényárfolyamok

részvény ár min max változás vétel eladás forgalom deviza dátum idő
OTP 41330 40610 41500 +1,55% 41310 41330 6 585 601 310 HUF 2026-10-06 10:40:44
MOL 5080 4990 5090 +2,01% 5075 5090 916 386 182 HUF 2026-10-06 10:38:17
MTELEKOM 2580 2560 2600 +0,08% 2580 2588 162 287 434 HUF 2026-10-06 10:39:48
RICHTER 12380 12260 12480 +0,65% 12370 12390 365 870 090 HUF 2026-10-06 10:40:48
OPUS 261 254 269 -0,19% 261 265 22 158 279 HUF 2026-10-06 10:39:46
A fentiek 15 perccel késleltetett adatok, melyeket a Portfolio TeleTrader Kft., a Budapesti Értéktőzsde hivatalos adatszolgáltatója biztosít számunkra.

LEGYEN ÖN IS ELŐFIZETŐNK!

Előfizetőink máshol nem olvasott, higgadt hangvételű, tárgyilagos és
magas szakmai színvonalú tartalomhoz jutnak hozzá havonta már 1490 forintért.
Korlátlan hozzáférést adunk az Mfor.hu és a Privátbankár.hu tartalmaihoz is, a Klub csomag pedig a hirdetés nélküli olvasási lehetőséget is tartalmazza.
Mi nap mint nap bizonyítani fogunk! Legyen Ön is előfizetőnk!

Állampapír / Kötvény NIncs itt semmi látnivaló, csak plusz 4 ezer milliárd forint kell
Privátbankár.hu | 2026. október 2. 10:23
A harmadik negyedévben az állampapír piacot összességében az emelkedő fejlett piaci hozamokkal párhuzamosan feljebb tolódó hazai hozamok mellett is erős aukciós kereslet jellemezte. Mindezek eredményeképp szeptember végére az időarányos mértékét meghaladó volumenben teljesült az Államadósság Kezelő Központ Zrt. 2026. szeptemberében aktualizált finanszírozási terve.
Állampapír / Kötvény Több mint egymillió embert érintő változást jelentett be a Magyar Államkincstár
Privátbankár.hu | 2026. október 1. 08:45
Októberben új biztonsági és jogszabályi megfelelési folyamatot vezet be a Magyar Államkincstár az online forgalmazási felületein (WebKincstár és MobilKincstár), a változás az újonnan rögzített kiutalási bankszámlákat érinti – írja tájékoztatójában az államkincstár. 
Állampapír / Kötvény Dollár, euró, forint: a szakértők megnevezték a legjobb kötvényeket
Privátbankár.hu | 2026. szeptember 25. 14:59
A globális kötvénypiacokon tapasztalható drasztikus hozamemelkedés teljesen átírja a befektetési szabályokat, komoly nyomás alá helyezve a hosszú lejáratú papírokat és a részvénypiacokat. Az SPB Befektetési Zrt. szakértője szerint ebben a bizonytalan környezetben most a rövidebb futamidejű instrumentumokkal lehet stabilizálni a portfóliókat. De melyek most a legvonzóbb dolláros, eurós és forintos lehetőségek, és miért válhat Kína a meglepetésszerű menekülőúttá?
Állampapír / Kötvény Öt kérdés a magyar állampapírokról – hogy ne legyenek álmatlan éjszakáink
Eidenpenz József | 2026. szeptember 20. 11:47
Az állampapírok továbbra is az egyik legjobb eszköznek számítanak az infláció elleni harcban, és a vásárlóik köre folyamatosan bővül. A kisbefektetők általában ugyanazokat a kérdéseket teszik fel újra és újra. Biztonságos? Kifizetődő? Rövid távra is jó?
Állampapír / Kötvény A Kincstár elárulta: ennyi pénzt tartunk állampapírban
Privátbankár.hu | 2026. szeptember 11. 12:51
Tovább erősödik a Magyar Államkincstár szerepe a hazai megtakarítási piacon: az állampapír-befektetéssel rendelkező ügyfelek száma meghaladta az 1,2 milliót, a Kincstárnál tartott állampapír-állomány pedig túllépte a 11 ezer milliárd forintot. Az eredmények visszatükrözik az ügyfelek bizalmát az állampapír-befektetések és a Kincstár által nyújtott korszerű, online is elérhető szolgáltatások iránt.
Állampapír / Kötvény Fordulóponthoz érkeztünk, szétváltak az állampapírhozamok Magyarországon
Eidenpenz József | 2026. szeptember 9. 10:29
Válság, válság, válság – hangzik a sajtóban. A rövid futamidejű magyar papírok kamatait még lefelé húzzák a kamatcsökkentési várakozások, a hosszabb kötvények hozamaiban azonban egyre inkább a nemzetközi események és a hazai kockázatok tükröződnek. Ez fontos figyelmeztetés lehet, a lakossági állampapíroknál sem érdemes arra számítani, hogy a kamat örökké csökkenni fog.
Állampapír / Kötvény Egy új Lehman-válság jeges lehelete érződik
Eidenpenz József | 2026. szeptember 7. 14:31
Két-három évtizede nem látott szintre emelkedett a világ legnagyobb gazdaságainak állampapírpiaci hozamszintje, ami sokkal nagyobb probléma, mint korábban, mert most az adósságok mennyisége is nagyobb. Lassan az összes kiadás kamatokra megy el. Valakinek ezt meg kell fizetnie – lehet, hogy mi leszünk azok?
Állampapír / Kötvény Az Egyesült Államok foghatja satuba Varga Mihály kezét
Király Béla | 2026. szeptember 1. 05:46
Az MNB kamatvágási ciklusa ugyan a legutóbbi ülésen is folytatódott, ám a napokban olyan történt, ami akár megszakíthatja a folyamatot. Az Egyesült Államokban a jegybank új vezére pénteken olyan nyilatkozatot tett, ami miatt a piac kamatemelést kezdett árazni, ez pedig számos jegybank helyzetére lehetne érdemi hatással.
Állampapír / Kötvény Ez lehet az évtized üzlete: az intézményi állampapír
Herman Bernadett | 2026. augusztus 27. 11:48
Miközben a lakossági megtakarítások jelentős része továbbra is a FixMÁP és a MÁP Plusz konstrukciókba kerül, most már egyáltalán nem biztos, hogy a lakossági papírok a legvonzóbb befektetések. A hozamgörbe normalizálódása, a csökkenő rövid távú kamatok, valamint az euróbevezetéssel kapcsolatos várakozások miatt vonzóbb lehetnek az intézményi államkötvények.
Állampapír / Kötvény Az állampapírokról mindig ugyanaz a szó jut az eszünkbe: TINA
Eidenpenz József | 2026. július 17. 11:31
Pár hónap alatt sokat csökkentek a lakossági állampapírkamatok Magyarországon, ennek ellenére az állampapírnak még mindig nincsen igazi kihívója az alacsony kockázatú befektetések között. A mérsékelt infláció fényében a kisbefektetők így is jól járhatnak. Ebben szerepe van az adózásnak, de annak is, hogy a bankok sem halmozzák el jó ajánlatokkal az átlagembert.
hírlevél
Ingatlantájoló
Együttműködő partnerünk: 4iG