Nincs veszélyben a 2016-ra tervezett terv teljesítése; jóllehet, az év elején megugrott az államadósság, ám ez tipikus jelenség. Eközben azt sem szabad figyelmen kívül hagyni, hogy mind az Európai Unió, mind az euróövezet átlagos adósságszintje lényegesen magasabb a magyarnál – jelentette ki Barcza György, az Államadósság Kezelő Központ (ÁKK) vezérigazgatója május 18-án a Trend FM A nap vendége című műsorában.
Miért ugrott meg az év elején az adósság?
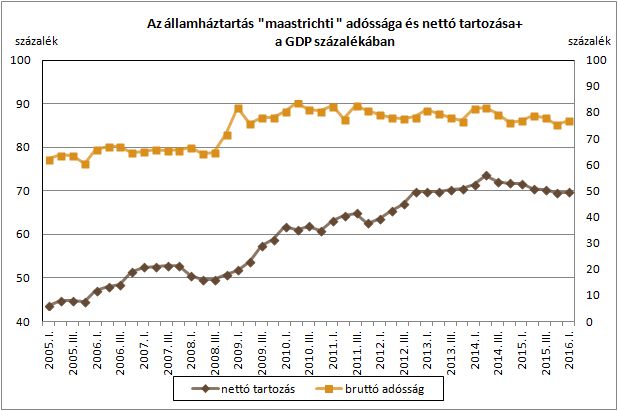
Nincs miért aggódni a magyar államadósság alakulásával kapcsolatban. Bár a központi tartozások mértéke az idei első negyedévben megközelítette a bruttó hazai termék (GDP) 77 százalékát, ez nem veszélyezteti a konvergenciaprogramban rögzített, éves szintű 73,5 százalékos cél teljesítését.
Barcza György szerint időlegesen növekedhet az adósságállomány egyrészt azért, mert ebben az időszakban lehet olcsóbb hiteleket begyűjteni. Másrészt az adósságnövekményt a forint árfolyama is meghatározza. Mivel a magyar államadósság egy részét még mindig külföldi devizában tartják nyilván, amennyiben gyengül a magyar deviza, akkor az állomány forintban kifejezett értéke is növekszik.
Az ÁKK vezérigazgatója szerint azonban nincs okunk a szégyenkezésre, miután a dél-európai államoknál, sőt még az eurózóna magjának számító tagállamokénál is jobban állunk az államadósság alakulását illetően - Ausztriában például már 90 százalékra tehető az államadósság GDP-hez viszonyított aránya. Mind az EU, mind pedig az eurózóna átlagos adósságrátája pedig nem csupán lényegesen magasabb a magyarnál, hanem a tartozások a tendenciájukat tekintve is emelkednek. Mindeközben nálunk folyamatos csökkenésről lehet beszámolni - húzta alá az ÁKK vezérigazgatója.
|
| MTI Fotó: Marjai János |
Dolgoznak azon, hogy csökkenjen a ráta
Barcza György kiemelte, hogy számukra nemcsak az államadósság év közbeni finanszírozásának biztosítása a cél, hanem az is fontos szempont, hogy az adósságpálya az év végéig csökkenjen. Az államadósság alakulását a költségvetés hiánya mellett számos egyéb tényező is befolyásolja, így például a kormányzat deviza-, illetve forintszámlájának változása, az árfolyammozgások vagy éppen a brüsszeli pénzek beérkezése.
Az adósságpályát 2015-ben például veszélyeztette, hogy az Európai Unióból nem érkezett meg 560 milliárd forintnyi forrás, amely egyébként járt Magyarországnak (az úgynevezett aszfaltkeverési ügy miatt vizsgálatot indított a Bizottság, és befagyasztotta a folyósítást - a szerk.). Ez a késedelem önmagában mintegy két százalékkal növelte a büdzsé finanszírozási igényét és így az adósságszintet is, amit az ÁKK-nak a rendelkezésre álló eszközeivel kellett kompenzálnia - mutatott rá a vezérigazgató. A lejáró kötvények mellett ezért választották megoldásként az előtörlesztéseket, illetve a jegybanknál lévő magyar deviza- és forintkötvények visszavásárlását .
2018-ra már csak az adósság negyede lesz külföldi kézben
Az államadósság többsége immár belföldi tulajdonban van, s amennyiben sikerül az elfogadott, eredetileg kitűzött tendenciát megvalósítani, akkor 2017 végére vagy 2018 elejére az államadósságot fedező forrásoknak már csak 25 százalékos hányada maradhat külföldi befektetők kezében - hangsúlyozta Barcza. Ha ez tényleg teljesül, az történelmi jelentőségű adat és teljesítmény lesz - mondta.
Jelenleg azonban egyelőre nem lehet eltekinteni a külföldi forrásoktól sem, amelyek aránya nem is oly régen időnként még meghaladta a bruttó hazai termék hatvan százalékát. Utóbbi kockázatot is jelent, mivel a gazdaság szempontjából nem feltétlenül az a legoptimálisabb, ha a magyar kamatszint a nemzetközi piaci befektetői környezethez igazodik. Miközben a belső adósság túlsúlya véd is, hiszen miatta kevésbé leszünk kitéve egy esetleges újabb világgazdasági válságnak.
Nem is olyan jó az olcsó hitel?
A válság idején lehívott és az április folyamán visszafizetett, az Európai Unió és a Nemzetközi Valutaalap segítségével folyósított gigahitelt azonban senki nem minősíti - dobta fel a labdát a ÁKK vezérigazgatója. Sokak szerint megérte a hitel felvétele, mivel alacsony volt a nemzetközi csomag kamata. Ezzel a véleménnyel azonban nem ért egyet Barcza, aki úgy véli, mindazok az országok, amelyeknek van IMF-hitele, a saját gazdaságpolitikájuk miatt külső segítségre szorulnak. A fejlett államok közül egyébként Magyarország volt az első, aki az IMF-hez és az EU-hoz fordult kölcsönért a krízis idején, ami mindent elárul az akkori gazdaságpolitikáról Barcza szerint.
A lakosság nagyon viszi az állampapírt
Az ÁKK kimutatásai szerint úgy viszik a lakossági befektetők az állampapírokat, mint a cukrot. Jelenleg több mint 4200 milliárd forint a háztartások birtokában lévő állampapírok állománya, ahol csupán áprilisban 183 milliárd forinttal gyarapodott a befektetett összeg. Barcza György azonban leszögezte: mindenkor az óvatosság elvét követik, a mostani többletforrás pedig biztonsági tartalékot jelent. Például egy esetleges keresletcsökkenést ebből lehet majd pótolni.
Miért kellett nekünk jüankötvény?
A kínai devizában jegyzett államkötvény-kibocsátásról szólva a szakember megjegyezte: a tranzakciónak elsősorban nem az volt a lényege, hogy sok pénzt gyűjtsünk be, hanem az, hogy Magyarországot megismerjék az ázsiai befektetők. Továbbá az sem elhanyagolható, hogy a hagyományos euró- és dolláralapú forrásbevonás mellett most már egy harmadik választási lehetőség is rendelkezésre áll.
A piac jobbnak lát minket, mint a minősítők
A magyar adósságállomány felminősítésével kapcsolatban Barcza György úgy vélekedik, bár május huszadikán a Fitch Ratings dönthet a besorolásunk pozitív irányú változtatásáról, vagyis a befektetési kategóriába sorolásunkról, ő a változtatást későbbre várja. Ugyanakkor azt is megjegyezte, jelenleg nincs dráma, hiszen a nemzetközi piac már rég a befektetési kategóriában tartja számon hazánkat.



 Történelmi csúcson van a Kincstári Egységes Számla egyenlege, de minden fillérnek megvan a helye.






