Mint arról beszámoltunk, az MNB monetáris tanácsa 100 bázisponttal, 4,4 százalékra emelte a jegybanki alapkamatot. Ennél nagyobb mértékű szigorításra utoljára csak 2008 októberében, a pénzügyi válság kirobbanását követően került sor, akkor 300 bázispont erejéig. Ami visszaigazolja, milyen rendkívüli helyzetbe taszította a világot a február 24-én kitört orosz-ukrán háború.
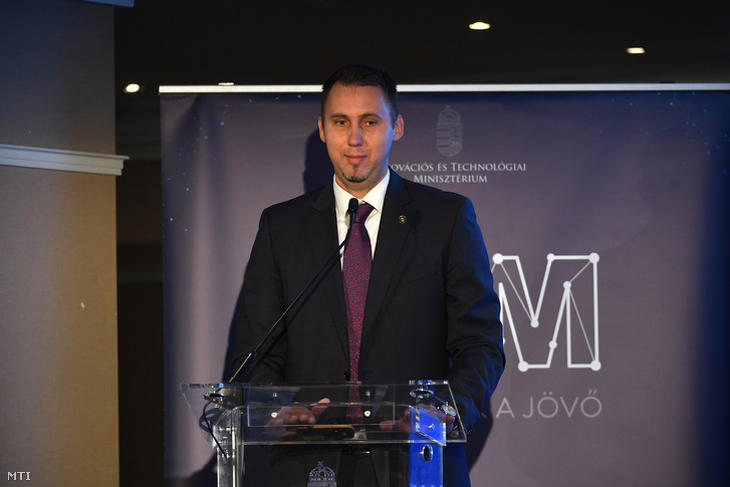
Értelemszerűen a Monetáris Tanács kamatdöntését követő sajtótájékoztatóját is azzal kezdte Virág Barnabás monetáris politikáért felelős alelnök, hogy az orosz-ukrán háború a szokásosnál nagyságrendileg nagyobb kockázatot okoz a makrogazdasági kilátásokban.
A nyersanyagköltségek jelentős emelkedése, a külső piacok lassabb bővülése, illetve a bizonytalanság magasabb szintje miatt a magyar gazdaság idei növekedése jóval alacsonyabb lehet a február 24-e előtt vártnál. Míg azt megelőzően az MNB a 6 százalékos GDP-bővülést sem zárta ki, addig a most elkészült friss Inflációs jelentésében a 2,5-4,5 százalék közötti sávba vitte vissza a prognózisát (a teljes jelentést csütörtökön hozzák nyilvánosságra).
A hazai gazdaság növekedés szerkezete a lakosság felé tolódik el, vagyis a magánszemélyeik költései lehetnek a fő húzóerők, ám azok dinamikája is elmaradhat a korábban várttól. Összességében a háború hatása mind a három fő tényező, a lakossági fogyasztás mellett a vállalati beruházások és az export növekedését lassíthatja az MNB szerint. De Virág Barnabás szerint ennek az elveszített növekedésnek a nagy része 2023-ban visszanyerhető, ebben a jellemzően a feldolgozóiparban kiépült új kapacitások termőre fordulása is segíthet.
Még ennél is jobban rontotta a jegybank a másik lényeges makrogazdasági mutatóra korábban adott előrejelzését. Eszerint az éves átlagos infláció 4,7-5,1 százalék helyett 7,5-9,8 százalék lehet.
Hiába hatottak ugyanis mérséklően a kormányzati intézkedések (nevezetesen az árstopok – benzin, élelmiszer), ezeknél erőteljesebben emelték az árakat a kínálati sokkok.
Az MNB új inflációs előrejelzéséből már következik, hogy a fogyasztóiár-index a februári, már amúgy is 15 éves csúcsot jelentő rekordszintnél a következő hónapokban még magasabb lehet, márciusban már 8,5-9 százalék, s az ellátási láncok ismételt megszakadása, az erőteljesen emelkedő élelmiszer- és energiaárak miatt az azt következő hónapokban átlépheti a 10 százalékot – mutatott rá Virág Barnabás. Aki által prezentált grafikonból azt lehetett leolvasni, hogy a pénzromlás májust követően akár a 11 százalékot is elérheti.
Csak az év második felében kezdhet csökkenni az infláció, a 2-4 százalékos úgynevezett toleranciasávba 2023 második felében térhet vissza, a 3 százalékos jegybanki célra pedig 2024 első felében szállhat le – közölte az MNB alelnöke.
Tegyük hozzá: a jelenlegi ismeretekből kiindulva. Hiszen nem tudni, meddig tart a háború, az mennyire eszkalálódik majd – mind a GDP-re, mind az inflációra adott előrejelzések szokásosnál szélesebb sávja ezt a nagyfokú bizonytalanságot tükrözi.
Persze a mostani inflációs prognózisok teljesüléséhez is az MNB-nek következetes, szigorító antiinflációs politikát kell folytatnia Virág Barnabás szerint. Aki nyomatékosította, hogy a tartós kínálati hatások miatt emelkedő másodkörös inflációs kockázatok kezelése érdekében a szigorúbb monetáris kondíciók hosszabb ideig történő fenntartása indokolt. Magyarul, a vártnál tovább kell együtt élnünk a magasabb kamatokkal. Amelyek szintje ráadásul a mostani szinteket is meghaladhatja – lehet következtetni az alelnök azon szavaiból, melyek szerint a korábbinál nagyobb lépéssel folytatódik az alapkamat-emelési ciklus.
Lapunk azon kérdésére, ez a nagyobb lépés azt jelenti-e, hogy a 100 bázispontnál magasabb kamatemelésre is sor kerülhet, Virág Barnabás kitérően válaszolt. Azt mondta, „következetes monetáris politikát folytatunk, minden alkalommal olyan döntést hozunk, amely az árstabilitást (vagyis a 3 százalékos inflációt – a szerk.) képes biztosítani”.
Ugyanakkor az alelnök azt is kihangsúlyozta, nem változott az a szándékuk, hogy az alapkamatot fokozatosan a rövid távú piaci mozgások befolyásolására hivatott, tavaly novemberben irányadónak kikiáltott egyhetes betéti kamattal egy szintre hozzák. Utóbbi jelenleg 5,85 százalék, azaz szerdától 1,45 százalékpontos lesz a kamatolló a két ráta között. Ám szinte biztosra vehető, hogy az MNB igazgatósága a következő, csütörtöki ülésén az egyhetes betéti kamatot is megemeli.
Ennek ágyazott meg most a Monetáris Tanács azzal, hogy a kamatfolyosó felső szélét 7,4 százalékra vitte fel. Más kérdés, hogy az egyhetes betéti kamat emelése várhatóan 100 bázisponttal kisebb lesz, ellenkező esetben ugyanis a két ráta közötti különbség szűkítését kitűző jegybanki cél teljesülése sérelmet szenvedhet.
Mindenesetre úgy tűnik, az MNB most telibe találta a piac által várt kamatemelés mértékét. Legalábbis erre lehet következtetni abból, hogy a forint árfolyama a 100 bázispontos szigorítás napvilágra kerülését, majd a jegybanki alelnök sajtótájékoztatóját követően is stabil maradt, sőt még enyhén erősödött is, az euróval szemben például a 371-es szint felé mozdult. Ezt az Equilor Befektetési Zrt. annak is betudja, hogy nem igazolódott be egyes piaci szereplők félelme, miszerint a hitelkamatok ezúttal nem változnak. Valamint annak, hogy a Monetáris Tanács a közleményében meglehetősen héja üzeneteket küldött. Mindazonáltal e brókercégnél továbbra is azt gondolják, ahhoz, hogy a forint az euróval szemben tartósan a 370-es szint alá menjen, valamilyen előrelépésre lenne szükség az orosz-ukrán tárgyalásokon.




 Európai uniós források is lesznek benne.








